Autor: admin

  • De Madrid a Mallorca: la asesoría fiscal para autónomos y pymes de LRB Tax & Legal, reconocida en los Iberian Lawyer Awards

    De Madrid a Mallorca: la asesoría fiscal para autónomos y pymes de LRB Tax & Legal, reconocida en los Iberian Lawyer Awards

    Un crecimiento que el sector ya reconoce

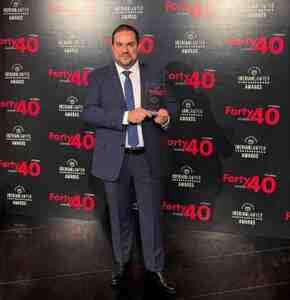
    Los autónomos y pymes que operan entre Madrid y Baleares se enfrentan a menudo a una fiscalidad con particularidades propias, y pocas firmas de asesoramiento de tamaño medio logran hacerse un hueco entre los reconocimientos del sector legal ibérico compitiendo con los grandes despachos internacionales. LRB Tax & Legal lo ha conseguido: en la 14ª edición de los Iberian Lawyer Forty Under 40 Awards, celebrada el 24 de septiembre de 2026 en el Palacio de la Prensa de Madrid, Luis Miguel Larriba, al frente de la firma como Socio Director, fue distinguido como Mejor Profesional Fiscal del Año de España y Portugal, mientras que el equipo fiscal de la firma llegaba como finalista a Mejor Equipo Fiscal frente a EY y KPMG.

    Este doble reconocimiento es también la crónica de una expansión: la de un despacho que nació en Madrid y que, con el paso de los años, ha construido una presencia sólida en Mallorca, hasta convertirse en referencia para empresas turísticas, hoteleras y tecnológicas de las Islas Baleares.

    De la Castellana a Parc Bit: la expansión territorial de LRB

    La sede central de LRB Tax & Legal se encuentra en el Paseo de la Castellana 194 de Madrid, una de las principales arterias de negocio de la capital, con una segunda oficina en San Sebastián de los Reyes. Pero el crecimiento de la firma no se detuvo en Madrid: LRB abrió una delegación específica en Parc Bit, en Palma de Mallorca, para atender de cerca a un tejido empresarial muy particular, marcado por el peso del turismo, la hostelería y, cada vez más, el sector tecnológico vinculado al ocio y los viajes.

    Esa presencia en Mallorca no es meramente simbólica: implica un conocimiento profundo de la fiscalidad especial de Baleares (el régimen RIB/RIIB), que ofrece incentivos fiscales específicos a las empresas que invierten en las Islas y que exige un asesoramiento muy especializado para aprovecharlo correctamente sin incurrir en riesgos fiscales.

    Un despacho construido sobre la especialización, no sobre el volumen

    Al frente de este crecimiento está Luis Miguel Larriba, Socio Director de LRB Tax & Legal, acreditado como Perito Judicial, con tres carreras universitarias y cuatro másteres de especialización, y una faceta docente que lo ha llevado a impartir formación fiscal y legal en la CAEB (Confederación de Asociaciones Empresariales de Baleares) durante más de seis años, además de en universidades y escuelas de negocio nacionales e internacionales. Esa combinación entre práctica profesional y docencia explica, en parte, el nivel técnico que el jurado de los Iberian Lawyer Awards ha reconocido en su trabajo.

    Bajo su dirección, LRB ha evitado el camino de convertirse en una asesoría generalista para centrarse en tres áreas de alta especialización: defensa ante inspecciones tributarias, reestructuración empresarial bajo el régimen FEAC, e informes periciales judiciales tributarios, estos últimos prestados también a través de la marca hermana ValiTax con peritos judiciales acreditados.

    Por qué la presencia territorial importa en fiscalidad

    En materia fiscal, conocer el territorio no es un detalle menor. Cada comunidad autónoma tiene competencias normativas propias en determinados impuestos, y en el caso de Baleares existen particularidades —como el régimen especial de inversión en las Islas— que un despacho sin presencia local difícilmente puede dominar en la misma profundidad que una firma instalada físicamente allí. Lo mismo ocurre en sentido inverso: un despacho balear sin presencia en Madrid tendría más difícil el acceso a determinados procedimientos y foros profesionales de ámbito estatal.

    La combinación de ambas presencias —Madrid como sede central y Mallorca como delegación especializada— es, precisamente, uno de los elementos que distingue a LRB Tax & Legal de otros despachos de tamaño similar, y ayuda a entender por qué un jurado como el de los Iberian Lawyer Awards, que valora la complejidad de los asuntos gestionados, ha reconocido tanto al profesional como al equipo.

    Qué significa este premio para los clientes de LRB

    Para las empresas y particulares que ya confían en LRB Tax & Legal, tanto en Madrid como en Mallorca, este reconocimiento supone una validación externa de la calidad del servicio que reciben. Para quienes todavía no conocen la firma, es una señal clara de que, a la hora de elegir asesoramiento fiscal, el tamaño no lo es todo: la especialización, la experiencia acreditada y el reconocimiento de los propios pares del sector legal pesan, y mucho, en la decisión.

    Preguntas frecuentes

    ¿Dónde tiene sede LRB Tax & Legal?

    La sede central está en el Paseo de la Castellana 194, Madrid, con oficina adicional en San Sebastián de los Reyes y delegación en Parc Bit, Palma de Mallorca.

    ¿Qué reconocimiento ha recibido su Socio Director?

    Luis Miguel Larriba ha sido nombrado Mejor Profesional Fiscal del Año de España y Portugal en los Iberian Lawyer Forty Under 40 Awards 2026.

    ¿Qué ventaja aporta la presencia de LRB en Mallorca?

    Un conocimiento especializado del régimen fiscal balear (RIB/RIIB) y de los sectores turístico y hotelero, clave para las empresas instaladas en las Islas.
  • Cómo funciona el IRPF en España: tipos, tramos y deducciones para 2026

    El IRPF, o Impuesto sobre la Renta de las Personas Físicas, es el tributo que más directamente afecta a los bolsillos de los contribuyentes españoles, ya que grava la práctica totalidad de las rentas que obtenemos a lo largo del año: salarios, rendimientos del capital, actividades económicas y ganancias patrimoniales. Entender cómo funciona el IRPF, sus tramos y sus deducciones no es solo una cuestión de cultura financiera, sino una herramienta práctica para pagar exactamente lo que corresponde, ni un euro de más ni de menos. En este artículo repasamos con detalle cómo se estructura este impuesto en 2026 y qué aspectos conviene vigilar antes de presentar la próxima declaración.

    Qué es el IRPF y cómo se calcula

    El IRPF es un impuesto directo, personal y progresivo que grava la renta obtenida por las personas físicas residentes en España durante el año natural. Su cálculo parte de la suma de todos los rendimientos e imputaciones de renta del contribuyente, a los que se restan los gastos deducibles y determinadas reducciones, obteniendo así la base liquidable, sobre la que finalmente se aplican los tipos impositivos correspondientes.

    La base imponible se divide en dos grandes bloques: la base general (rendimientos del trabajo, actividades económicas, capital inmobiliario y determinadas imputaciones) y la base del ahorro (dividendos, intereses, ganancias por venta de activos financieros o inmuebles). Cada una tributa con una escala de tipos distinta, lo que es clave para planificar correctamente cualquier operación patrimonial.

    Tramos y tipos del IRPF en la base general

    El impuesto se gestiona de forma compartida entre el Estado y las comunidades autónomas, cada una con su propia escala, por lo que el tipo marginal final varía según el territorio de residencia. A nivel orientativo, la escala estatal para 2026 se estructura de forma similar a los últimos ejercicios:

    • Hasta 12.450 euros: en torno al 9,5% estatal (más el tramo autonómico correspondiente).
    • De 12.450 a 20.200 euros: aproximadamente el 12% estatal.
    • De 20.200 a 35.200 euros: en torno al 15% estatal.
    • De 35.200 a 60.000 euros: cerca del 18,5% estatal.
    • De 60.000 a 300.000 euros: alrededor del 22,5% estatal.
    • Más de 300.000 euros: en torno al 24,5% estatal.

    A estos porcentajes hay que sumar el tramo autonómico, de manera que el tipo marginal total en la mayoría de comunidades se mueve entre el 19% y el 47% en los tramos más altos, dependiendo de la comunidad autónoma de residencia habitual del contribuyente.

    Tipos aplicables a la base del ahorro

    Las rentas del ahorro (intereses, dividendos, ganancias patrimoniales derivadas de la transmisión de elementos patrimoniales) tributan a una escala independiente, más sencilla y generalmente más favorable que la del trabajo:

    • Hasta 6.000 euros: 19%.
    • De 6.000 a 50.000 euros: 21%.
    • De 50.000 a 200.000 euros: 23%.
    • De 200.000 a 300.000 euros: 27%.
    • Más de 300.000 euros: 30%.

    Esta escala se aplica, por ejemplo, a la venta de acciones, fondos de inversión, inmuebles o a los intereses de cuentas y depósitos, y es esencial tenerla en cuenta al planificar la venta de un activo con plusvalía significativa.

    Principales deducciones del IRPF

    Más allá de los tramos, buena parte del ahorro fiscal legítimo se logra aplicando correctamente las deducciones disponibles. Entre las más habituales encontramos:

    Deducciones estatales

    • Deducción por maternidad, para madres trabajadoras con hijos menores de tres años.
    • Deducción por inversión en empresas de nueva o reciente creación (hasta el 50% de la inversión, con límite de base de 100.000 euros).
    • Deducción por donativos a entidades sin ánimo de lucro, con porcentajes que aumentan según la recurrencia de la aportación.
    • Deducciones por rentas obtenidas en Ceuta y Melilla.

    Deducciones autonómicas

    Cada comunidad autónoma aprueba sus propias deducciones adicionales: por alquiler de vivienda habitual, por nacimiento o adopción de hijos, por gastos de guardería, por inversión en vivienda habitual en determinados colectivos, o por circunstancias personales como discapacidad o familia numerosa. Revisar la normativa autonómica cada año es fundamental porque estas deducciones cambian con frecuencia y muchas veces se aplican de oficio solo si se marca la casilla correspondiente en el programa Renta.

    Rendimientos del trabajo: retenciones y regularización

    Para la mayoría de los contribuyentes, el IRPF se paga de forma anticipada mes a mes a través de las retenciones que aplica el pagador (empresa, entidad financiera, arrendatario). Estas retenciones son un pago a cuenta que se regulariza en la declaración anual: si se ha retenido de más, Hacienda devuelve la diferencia; si se ha retenido de menos, el contribuyente debe ingresar el resto. Un error frecuente es no comunicar a la empresa cambios personales relevantes (matrimonio, nacimiento de hijos, cambio de vivienda) que afectan al cálculo del tipo de retención, lo que puede generar sorpresas desagradables en la declaración.

    Errores comunes al presentar el IRPF

    Entre los errores más habituales que detectamos en la práctica destacan:

    • No declarar rendimientos obtenidos en el extranjero, olvidando la obligación de tributar por la renta mundial si se es residente fiscal en España.
    • Aplicar deducciones autonómicas sin cumplir todos los requisitos, lo que puede derivar en un requerimiento posterior de Hacienda.
    • Confundir el régimen de tributación individual con el de tributación conjunta sin comparar cuál resulta más ventajoso.
    • No conservar la documentación justificativa de gastos deducibles en actividades económicas durante el plazo de prescripción.
    • Olvidar declarar ganancias patrimoniales derivadas de criptomonedas o de la venta de activos en plataformas digitales.

    Cómo planificar tu IRPF con antelación

    La mejor forma de optimizar el IRPF no es actuar en el último momento, sino planificar durante todo el año: revisar las retenciones aplicadas, valorar aportaciones a planes de pensiones antes del cierre del ejercicio, planificar el momento de venta de activos con plusvalía y comprobar qué deducciones autonómicas te corresponden según tu comunidad de residencia. Además, LRB y ValiTax trabajan juntos ofreciendo asesoramiento fiscal, legal y pericial, lo que permite abordar de forma coordinada tanto la declaración anual como situaciones más complejas, como comprobaciones de Hacienda o planificación patrimonial.

    Si quieres asegurarte de que tu declaración de la renta está optimizada y no dejas deducciones sin aplicar, en LRB ofrecemos asesoramiento fiscal a personas físicas adaptado a tu situación personal y familiar.

    Conclusión

    El IRPF es un impuesto complejo, con tramos estatales y autonómicos que varían según el tipo de renta y el territorio de residencia. Conocer bien su funcionamiento, revisar las deducciones disponibles y planificar con antelación son las claves para pagar lo justo y evitar errores que puedan derivar en requerimientos de la Agencia Tributaria. Si tienes dudas sobre cómo te afecta el IRPF en tu situación concreta, consulta con un asesor fiscal especializado antes de presentar tu próxima declaración.

  • Fiscalidad de cirugía plástica: IVA, estética y cumplimiento

    Fiscalidad de cirugía plástica: IVA, estética y cumplimiento

    La fiscalidad de cirugía plástica depende de la finalidad de la intervención. La cirugía reparadora o terapéutica puede quedar exenta de IVA, mientras que la puramente estética tributa al 21 %. Esa distinción, respaldada por el Tribunal de Justicia de la Unión Europea, exige un soporte clínico y documental muy cuidado.

    Una especialidad en la frontera entre salud y estética

    La cirugía plástica, reparadora y estética agrupa procedimientos de naturaleza muy distinta: reconstrucción mamaria tras una mastectomía, corrección de secuelas de quemaduras o accidentes, cirugía de malformaciones congénitas, y también aumento mamario, rinoplastia estética, abdominoplastia o lifting facial. Desde la perspectiva tributaria, la pregunta decisiva no es qué técnica se utiliza, sino para qué se interviene.

    El asesoramiento fiscal en este ámbito tiene un componente casi probatorio. Cada intervención debe poder explicarse con la historia clínica, los informes médicos y el consentimiento informado, de manera que la clasificación a efectos de IVA no dependa de una interpretación subjetiva, sino de documentos objetivos.

    El criterio del IVA: finalidad terapéutica frente a finalidad estética

    La Ley del IVA exime la asistencia sanitaria prestada por profesionales médicos cuando persigue diagnosticar, tratar o prevenir enfermedades o proteger la salud (artículo 20.Uno.3.º). Esa lógica se alinea con la jurisprudencia europea. En el asunto C-91/12, PFC Clinic, el Tribunal de Justicia de la Unión Europea declaró que las intervenciones de cirugía estética o los tratamientos con finalidad puramente cosmética no se benefician de la exención, y que esta solo procede cuando el objetivo es diagnosticar, tratar o curar enfermedades o anomalías de salud, o proteger, mantener o restablecer la salud humana.

    Trasladado a la práctica diaria, esto significa:

    • Reconstrucción posterior a un tratamiento oncológico: finalidad terapéutica, exención aplicable con el soporte médico adecuado.
    • Cirugía de secuelas de accidente o quemadura: normalmente exenta si se documenta el origen.
    • Intervenciones de mejora de la apariencia sin patología: operación sujeta y no exenta, al tipo general.
    • Casos mixtos (por ejemplo, rinoplastia con componente funcional respiratorio): requieren un análisis detallado y, en su caso, desglose del componente terapéutico.

    La calificación no es una decisión que pueda hacerse a posteriori para optimizar la factura. Debe quedar acreditada en el momento de la intervención.

    Documentación que sostiene la calificación

    Ante una comprobación, la Administración no pregunta únicamente si el cirujano es especialista en cirugía plástica, sino por qué se intervino. Para dar respuesta, la clínica debería conservar:

    • Historia clínica con el motivo de consulta, el diagnóstico y la indicación terapéutica.
    • Informes de otros especialistas que respalden la indicación funcional o reparadora.
    • Consentimiento informado específico y presupuesto detallado.
    • Factura con descripción clara del acto y, cuando proceda, desglose entre componente terapéutico y estético.
    • Evidencias del origen de la secuela o patología cuando se trate de cirugía reparadora.

    Una factura genérica del tipo «intervención quirúrgica» no sirve para sostener ni la exención ni la sujeción. Un asesor fiscal online puede revisar mensualmente el listado de intervenciones facturadas, contrastarlo con su calificación y detectar inconsistencias antes del cierre trimestral.

    Prorrata y sectores diferenciados

    Una clínica que combina cirugía reparadora exenta y cirugía estética gravada se encuentra en el supuesto de actividad mixta. El IVA soportado en gastos comunes (quirófano, estancia, personal de enfermería, suministros) debe deducirse en proporción, mediante prorrata, a menos que pueda aplicarse el régimen de sectores diferenciados del artículo 9.1.c) de la Ley del IVA, para el que se exige contabilidad separada y un análisis previo de conveniencia.

    En clínicas con un peso importante de la cirugía estética, la prorrata general puede resultar favorable, porque la proporción de operaciones con derecho a deducir es alta. En clínicas con una mayoría de actividad reparadora, el efecto puede ser el contrario. Antes de optar por una u otra vía, conviene simular el resultado con datos reales de, al menos, uno o dos ejercicios.

    Quirófano, implantes y equipamiento

    La cirugía plástica requiere una infraestructura costosa. Las prótesis mamarias, los implantes faciales o los materiales de relleno son partidas de gran importe, cuya trazabilidad (lote, paciente, fecha) debe registrarse y relacionarse con la factura del procedimiento. Los equipos de láser, liposucción asistida, endoscopia o monitorización se amortizan siguiendo las tablas del artículo 12 de la Ley del Impuesto sobre Sociedades, con coeficientes máximos y periodos máximos de amortización que deben respetarse.

    Si el quirófano es propiedad de una sociedad distinta de la que factura al paciente, o si los cirujanos son socios que facturan sus honorarios a la clínica, estamos ante operaciones vinculadas a precio de mercado conforme al artículo 18 de la misma ley. Es recomendable formalizar contratos y revisar periódicamente las tarifas.

    Cobros, anticipos y riesgo de comprobación

    La cirugía estética se paga con frecuencia mediante anticipos o señales previas a la intervención. Un anticipo puede devengar IVA en el momento del cobro cuando corresponde a una operación sujeta y no exenta, de modo que conviene analizar su tratamiento antes de emitir recibos. Además, rige el límite de 1.000 euros para pagos en efectivo en operaciones con empresarios o profesionales.

    En cuanto a los plazos, la Ley General Tributaria establece 18 meses de duración general de las actuaciones inspectoras, ampliables a 27 meses. Cuando se discute la calificación de una intervención o el valor de un activo, un informe pericial tributario permite apoyar técnicamente la posición del contribuyente. Para un enfoque sectorial ampliado, consulte el análisis de LRB.es sobre la fiscalidad de la cirugía plástica.

    Preguntas frecuentes

    ¿Está exenta de IVA la cirugía estética?

    Con carácter general no. La exención sanitaria exige una finalidad de diagnóstico, tratamiento o protección de la salud. Las intervenciones con fin exclusivamente cosmético tributan al 21 %, conforme al criterio del Tribunal de Justicia de la Unión Europea en el asunto PFC Clinic.

    ¿Cómo se acredita que una intervención es reparadora?

    Con historia clínica, informes médicos que justifiquen la indicación, consentimiento informado y una factura con descripción precisa. Si la patología o secuela tiene origen en un accidente o enfermedad, conviene conservar los documentos que lo acrediten.

    ¿Qué pasa con las intervenciones con componente funcional y estético?

    Requieren análisis individualizado. Si pueden separarse ambos componentes, procede desglosar la parte terapéutica (exenta) de la estética (gravada). Si no, debe valorarse cuál es la finalidad principal documentada en la historia clínica.

    ¿Un anticipo por una cirugía estética devenga IVA?

    En operaciones sujetas y no exentas, el cobro anticipado puede determinar el devengo del IVA por el importe percibido. Por eso se aconseja revisar el tratamiento de las señales y reservas antes de emitir recibos, y reflejarlas correctamente en la facturación.

    Por Luis Miguel Larriba, Socio Director de LRB Tax & Legal. Contenido informativo.

    Si desea revisar su clínica, puede escribir a Contacto@LRB.es o llamar al +34 684 234 831.

  • Fiscalidad de la venta de audífonos: IVA y garantías

    Fiscalidad de la venta de audífonos: IVA y garantías

    La fiscalidad de la venta de audífonos se decide en el mostrador: tipo de IVA aplicable, momento del devengo, periodo de prueba, garantías y financiación al cliente. Un criterio mal parametrizado se repite en cada ticket, por lo que conviene fijar reglas claras y documentarlas desde el primer día.

    La operación de venta como unidad de análisis

    Vender un audífono no es una operación instantánea. Suele incluir una valoración previa, un periodo de adaptación o prueba, ajustes sucesivos, una garantía de varios años y, a veces, un seguro o un plan de mantenimiento. Cada elemento puede tener repercusión fiscal: cuándo nace el derecho a facturar, cómo se trata una devolución, quién soporta el coste de una reparación en garantía y cómo se registra un pago aplazado.

    En este artículo se analiza la venta desde la perspectiva del titular de un centro o de un profesional independiente que debe cumplir sus obligaciones con apoyo de un asesor fiscal online. Para una visión sobre la estructura general de un centro (servicios, grupo, operaciones vinculadas), puede verse el artículo hermano sobre el sector audioprotésico y sus centros.

    Qué tipo de IVA se aplica al audífono

    El artículo 91 de la Ley del IVA prevé el tipo reducido del 4 % para prótesis, ortesis e instrumental destinados a suplir deficiencias físicas. En términos generales, los audífonos se ubican en esa categoría, aunque la calificación debe aplicarse con matices: no es lo mismo una prótesis auditiva destinada a corregir una hipoacusia que un dispositivo de consumo para escucha recreativa o amplificación de sonido sin finalidad correctora.

    Las baterías, los moldes, los accesorios, los kits de limpieza y algunos complementos no siguen necesariamente el mismo tipo. Es frecuente que el ticket mezcle conceptos con distinto IVA, y que el programa de gestión aplique por defecto un único tipo a toda la venta. La recomendación práctica es:

    • Parametrizar el tipo de IVA por referencia de producto, no por familia genérica.
    • Separar en la factura el audífono de los accesorios y servicios asociados.
    • Conservar la ficha técnica del producto que acredite su finalidad correctora.
    • Revisar trimestralmente una muestra de facturas antes de presentar el modelo 303.

    Periodo de prueba, devoluciones y garantía

    Muchos centros ofrecen un periodo de prueba tras el cual el cliente puede devolver el audífono. Fiscalmente, hay dos formas de organizar la operación: facturar al inicio de la prueba y emitir una factura rectificativa si se produce la devolución, o facturar una vez superado el periodo de prueba. La elección debe documentarse y aplicarse de forma coherente, porque determina el momento del devengo del IVA y del ingreso.

    Cuando el cliente devuelve el producto, es necesario rectificar la factura en los términos que exige la normativa, conservar el justificante de la devolución y reflejar la entrada del producto en el inventario, valorando si puede revenderse como nuevo, como demostración o si debe darse de baja. Conviene evitar la práctica de «anular» sin más el ticket sin dejar rastro, porque rompe la correlación entre facturas y contabilidad.

    Respecto a la garantía, el coste de reparaciones o sustituciones cubiertas por el fabricante o por el propio centro puede reconocerse mediante provisiones si es probable y cuantificable. Su tratamiento en el Impuesto sobre Sociedades requiere criterios razonables y soporte estadístico, como se desprende de la Ley del Impuesto sobre Sociedades; no es recomendable dotar provisiones sin base histórica de reclamaciones.

    Financiación y cobros fraccionados

    El elevado precio de los audífonos hace habitual su financiación mediante entidades externas o planes de pago a plazos. Aquí es fundamental recordar que el devengo del IVA y el reconocimiento del ingreso se vinculan con la entrega, no con el cobro de cada cuota. Si el centro financia directamente al cliente, deberá además analizar el tratamiento de los intereses y la gestión de impagos.

    Si el cliente liquida con una entidad financiera, el centro cobra de ésta y es importante conciliar bien las liquidaciones, que suelen llegar netas de comisiones. Esas comisiones son un gasto deducible, pero deben registrarse de forma separada del ingreso de la venta. Recuerde asimismo el límite de 1.000 euros para pagos en efectivo en operaciones con empresarios o profesionales; en ventas a particulares la regla es distinta, pero siempre es aconsejable dejar traza bancaria.

    Venta a particulares, empresas y administraciones

    No todas las ventas se dirigen al paciente final. Algunos centros suministran a mutuas, a empresas con servicios de prevención o a entidades de ayuda. Estas operaciones pueden exigir contratos, condiciones de pago y facturación específicas. Es importante identificar si el cliente actúa como consumidor o como empresario, pues cambian los requisitos formales de la factura y las vías de reclamación en caso de impago.

    Si el centro forma parte de un grupo con central de compras, el artículo 18 de la Ley del Impuesto sobre Sociedades impone valorar a precios de mercado las operaciones entre vinculadas y documentarlas. Cualquier margen de la central debe poder justificarse con referencias comparables. Sobre control del gasto, resulta útil esta guía sobre gastos deducibles y facturación en negocios sanitarios.

    Comprobaciones, plazos y respaldo técnico

    Las revisiones de la Administración sobre este tipo de comercio suelen centrarse en el tipo de IVA aplicado, la correlación entre compras y ventas y la valoración de existencias. La Ley General Tributaria fija, con carácter general, 18 meses de duración para las actuaciones inspectoras, con ampliación posible a 27. Contar con la documentación ordenada desde el inicio reduce el riesgo y el tiempo de respuesta.

    Si surge una controversia sobre márgenes, provisiones o valoración de existencias, un informe pericial tributario puede reforzar la posición del contribuyente. Para profundizar en la materia, el pilar de LRB.es sobre la fiscalidad de la venta de audífonos desarrolla los puntos aquí resumidos.

    Preguntas frecuentes

    ¿Los audífonos siempre llevan IVA del 4 %?

    En general se les aplica el tipo reducido cuando son prótesis auditivas con finalidad correctora, aunque conviene verificarlo producto por producto. Accesorios, baterías y dispositivos de consumo pueden tributar a otro tipo, por lo que se aconseja desglosar los conceptos en la factura.

    ¿Cómo se factura un audífono con periodo de prueba?

    Puede facturarse al inicio y rectificar si hay devolución, o facturar al superar la prueba. Lo importante es elegir un criterio, documentarlo y aplicarlo siempre igual, porque de él depende el momento del devengo del IVA y del ingreso.

    ¿Qué ocurre fiscalmente con una devolución?

    Debe emitirse una factura rectificativa, conservar el justificante de devolución y regularizar el inventario, decidiendo si el producto puede revenderse o debe darse de baja. Anular un ticket sin dejar rastro dificulta la conciliación contable.

    ¿Se puede deducir la comisión de la financiera?

    Sí, como gasto de la actividad, siempre que esté documentada y registrada por separado del ingreso. Es habitual que la financiera liquide el precio neto de comisiones, y conviene reconstruir el importe íntegro de la venta en la contabilidad.

    Por Luis Miguel Larriba, Socio Director de LRB Tax & Legal. Contenido informativo.

    Para consultar su caso, puede escribir a Contacto@LRB.es o llamar al +34 684 234 831.

  • Fiscalidad de ópticas: IVA, existencias y control fiscal

    Fiscalidad de ópticas: IVA, existencias y control fiscal

    La fiscalidad de ópticas es singular porque una misma venta puede mezclar producto sanitario, producto de moda y servicio de examen visual. Gafas graduadas, lentillas y gafas de sol no siempre tributan igual, y el control de existencias es decisivo para evitar ajustes.

    Una tienda que es también establecimiento sanitario

    La óptica moderna ocupa un espacio híbrido. Por un lado, es un establecimiento sanitario donde se realizan exámenes visuales, adaptación de lentes de contacto y venta de productos para corregir defectos de visión. Por otro, es un comercio minorista con colecciones de monturas de diseño, gafas de sol de marca, líquidos y accesorios. Esa doble naturaleza condiciona la tributación y exige que el sistema de facturación distinga correctamente cada línea de venta.

    Para un asesor fiscal online, el trabajo comienza por entender el ticket: qué se vende, con qué tipo de IVA y con qué soporte. A partir de ahí, se pueden diseñar controles mensuales sencillos que prevengan la mayoría de errores sin necesidad de grandes sistemas.

    Tipos de IVA en gafas, lentillas y servicios

    El artículo 91 de la Ley del IVA contempla el tipo reducido del 4 % para determinados productos destinados a suplir deficiencias físicas, y la práctica administrativa ha venido aplicándolo, con matices, a las gafas graduadas y a las lentes de contacto con finalidad correctora. La condición clave es la corrección visual: una gafa sin graduación o una gafa de sol sin corrección tributa, con carácter general, al tipo del 21 %.

    Esto genera situaciones que conviene resolver en el propio proceso de venta:

    • Montura y cristales graduados vendidos conjuntamente: la factura debe reflejar con claridad el conjunto y su destino corrector.
    • Gafas de sol graduadas: el tratamiento puede depender de que el producto cumpla su función correctora, por lo que debe analizarse.
    • Lentillas cosméticas sin graduación: no son productos correctores y tributan al tipo general.
    • Líquidos, estuches y accesorios: siguen su propio tipo, normalmente el general.

    En cuanto a los servicios, el examen visual y la optometría pueden quedar comprendidos en la exención sanitaria del artículo 20.Uno.3.º cuando los presta un profesional habilitado con finalidad de protección de la salud. Si el examen se ofrece «gratis» condicionado a la compra, conviene valorar cómo se integra en el precio y en la factura para no desvirtuar el tratamiento fiscal de cada elemento.

    Prorrata cuando coexisten operaciones exentas y gravadas

    Si la óptica factura servicios exentos y ventas gravadas, puede verse obligada a aplicar la prorrata, que limita la deducción del IVA soportado en gastos comunes. En muchas ópticas el peso de los servicios exentos es reducido y el efecto es moderado, pero hay que calcularlo y regularizarlo en la última autoliquidación del año. Cuando la actividad sanitaria tiene entidad propia y puede contabilizarse por separado, cabe estudiar los sectores diferenciados del artículo 9.1.c) de la Ley del IVA.

    Un consejo útil: el IVA soportado en compras de monturas y cristales destinados exclusivamente a venta se vincula a operaciones gravadas, de modo que, en principio, es plenamente deducible. La prorrata afecta sobre todo a gastos comunes, como el alquiler del local o los suministros.

    Existencias: el punto más sensible del control fiscal

    Una óptica mantiene un inventario voluminoso y de referencias muy variadas: miles de monturas, cristales en distintos índices y graduaciones, lentes de contacto, gafas de sol y accesorios. Las existencias determinan el coste de ventas y, por tanto, el resultado. Para controlarlas se recomienda:

    • Realizar inventarios físicos al menos una vez al año y conciliarlos con el stock contable.
    • Reflejar la baja de monturas obsoletas, descatalogadas o dañadas con evidencia documental.
    • Registrar los trabajos en curso del taller (cristales encargados al laboratorio y aún no entregados).
    • Analizar los márgenes por familia de producto y comparar con la media del propio negocio.

    Una diferencia injustificada entre las compras, las existencias y las ventas es una de las primeras señales que atrae la atención de la Administración. Para conocer cómo afrontar un requerimiento, resulta útil esta guía sobre cómo actuar ante una inspección de Hacienda en negocios sanitarios.

    Laboratorio propio, central de compras y operaciones vinculadas

    Muchas ópticas se integran en cadenas, grupos de compra o franquicias, o disponen de un laboratorio propio de montaje. Esos esquemas generan operaciones entre empresas vinculadas: suministro de producto, servicios de taller, cánones de marca, publicidad centralizada. El artículo 18 de la Ley del Impuesto sobre Sociedades exige valorarlas a precio de mercado y mantener la documentación acreditativa. Si el laboratorio es una sociedad distinta de la tienda, debe poder explicarse el precio por unidad de trabajo facturado y la razón económica del esquema.

    En cuanto a las inversiones, el equipamiento del taller (biseladoras, biseladoras automáticas, frontofocómetros, topógrafos) y el mobiliario comercial se amortizan según las tablas del artículo 12, con las limitaciones y coeficientes máximos allí previstos. Un expediente de compra completo, con factura, fecha de puesta en funcionamiento y ubicación, facilita sostener la amortización.

    Cobros, promociones y obligaciones formales

    Las ópticas realizan muchas ventas con tarjeta, financiación del cliente y promociones del tipo «2×1» o descuentos con aseguradoras y convenios de empresa. Cada promoción afecta a la base imponible, y los descuentos posteriores a la factura requieren rectificativas. Hay que vigilar también el límite de 1.000 euros para pagos en efectivo en operaciones con empresarios o profesionales.

    Respecto a los plazos, la Ley General Tributaria fija en 18 meses la duración general de las actuaciones inspectoras, ampliables a 27. Si surge una discrepancia sobre márgenes o valoración de existencias, un informe pericial tributario puede aportar respaldo técnico. Para ampliar el enfoque sectorial, consulte el análisis de LRB.es sobre la fiscalidad de las ópticas.

    Preguntas frecuentes

    ¿Qué IVA se aplica a las gafas graduadas?

    Se les suele aplicar el tipo reducido del 4 % cuando cumplen una finalidad correctora, con matices según el producto. Las gafas de sol sin graduación y los accesorios tributan al tipo general. Conviene parametrizar el programa de gestión de la óptica por referencia para no equivocarse.

    ¿Está exento de IVA el examen visual?

    Puede estarlo si lo realiza un profesional sanitario habilitado con finalidad de proteger la salud visual. Si se presta de forma meramente comercial o como regalo promocional, debe analizarse cómo se integra en el precio y qué consecuencias tiene en la factura.

    ¿Cómo se controlan las existencias de una óptica?

    Con inventarios físicos periódicos conciliados con la contabilidad, registro de bajas justificadas y control de los trabajos en curso del laboratorio. Esto permite explicar el coste de ventas y los márgenes cuando la Administración los pone en cuestión.

    ¿Qué ventajas ofrece un asesor fiscal online a una óptica?

    Facilita la revisión periódica de tipos de IVA, existencias y márgenes sin desplazamientos, y mantiene al día el calendario de obligaciones. Así el titular se centra en la atención al cliente y reduce el riesgo de errores repetitivos.

    Por Luis Miguel Larriba, Socio Director de LRB Tax & Legal. Contenido informativo.

    Para revisar su óptica, puede escribir a Contacto@LRB.es o llamar al +34 684 234 831.

  • Fiscalidad de clínicas de traumatología: IVA y equipos

    Fiscalidad de clínicas de traumatología: IVA y equipos

    La fiscalidad de clínicas de traumatología combina actos médicos exentos de IVA con ventas de ortopedia, implantes y material que pueden tributar de forma distinta. Además, las inversiones en equipos de imagen y quirófano y los acuerdos con aseguradoras exigen una planificación fiscal ordenada y documentada.

    El perfil económico de una clínica traumatológica

    Una clínica de traumatología se caracteriza por un ticket medio elevado, una fuerte dependencia de aseguradoras y mutuas de accidentes, y una infraestructura costosa: salas de rehabilitación, equipos de radiología o ecografía, material quirúrgico y, en algunos casos, quirófanos propios. Esa estructura condiciona su fiscalidad más que la propia especialidad médica.

    Para el gestor, el reto consiste en separar con claridad lo asistencial de lo comercial, en controlar los plazos de cobro con terceros pagadores y en dimensionar correctamente las inversiones para que la amortización fiscal refleje la realidad. La digitalización de la documentación a través de un asesor fiscal online facilita este control y reduce errores de clasificación.

    Actos asistenciales, rehabilitación y venta de material

    La Ley del IVA declara exenta la asistencia sanitaria prestada por profesionales médicos, lo que incluye consultas, infiltraciones, intervenciones y pruebas diagnósticas con finalidad terapéutica (artículo 20.Uno.3.º). La fisioterapia y la rehabilitación pueden beneficiarse de la exención cuando las prestan profesionales sanitarios habilitados y se integran en un tratamiento. Es recomendable verificar este extremo según quién preste el servicio y bajo qué titulación.

    La venta de productos a pacientes introduce otra capa. Muletas, férulas, ortesis, plantillas o fajas pueden tener tratamientos distintos según el producto y su destino. El tipo reducido del 4 % del artículo 91 de la Ley del IVA se reserva, con matices, a prótesis, órtesis y aparatos para suplir deficiencias físicas; otros artículos de uso general pueden tributar a un tipo superior. La regla práctica: no asumir un tipo por defecto, sino parametrizar el software de facturación producto por producto.

    En intervenciones quirúrgicas, la facturación suele incluir honorarios médicos, uso de quirófano, estancia e implantes. Si la clínica factura de forma agregada, debe poder justificar la naturaleza de cada componente. Si no, se complica la defensa de la exención en el conjunto de la factura y la tarea de acreditar qué parte corresponde a material y qué parte a servicio.

    Implantes y prótesis: dónde se cometen los errores

    Los implantes (prótesis de rodilla o cadera, material de osteosíntesis) son piezas de alto valor. Cuando se entregan en el marco de una intervención exenta, su coste se integra en el servicio, y la clínica soporta el IVA de su compra sin posibilidad de deducirlo en la parte exenta. Si, por el contrario, se vende de forma separada a un paciente, puede ser una entrega con tratamiento propio. Estas diferencias, aparentemente técnicas, tienen impacto económico directo.

    Los puntos de control más útiles son:

    • Registrar la trazabilidad de cada implante (lote, paciente, fecha) y vincularla con la factura emitida.
    • Distinguir el material en depósito del propiedad de la clínica y reflejarlo en el inventario.
    • Conciliar el coste de compra con el ingreso por procedimiento para detectar márgenes anómalos.
    • Documentar los casos de devolución o sustitución de material.

    Prorrata, sectores diferenciados e inversión en equipos

    Si la clínica realiza operaciones exentas (asistencia) y otras que dan derecho a deducir (venta de ortopedia o determinados servicios no asistenciales), deberá aplicar la regla de prorrata o, si cumple los requisitos del artículo 9.1.c) de la Ley del IVA, sectores diferenciados. Esta segunda vía puede ser interesante cuando existe una tienda de ortopedia con identidad propia y contabilidad separada, porque permite deducir con criterios independientes.

    Respecto a los equipos de diagnóstico por imagen, arco quirúrgico o rehabilitación, las tablas del artículo 12 de la Ley del Impuesto sobre Sociedades prevén para la maquinaria sanitaria un coeficiente máximo del 15 % con un periodo máximo de 14 años. La amortización acelerada o por encima de esos límites exige justificación específica, y la Administración suele examinar con cuidado clínicas con inversiones recientes y márgenes bajos. Las inversiones en bienes de uso prolongado dan además lugar a regularizaciones del IVA deducible si cambia la proporción de operaciones con derecho a deducir.

    Aseguradoras, mutuas y cobros diferidos

    Buena parte de la facturación proviene de compañías de seguros y mutuas, con convenios que fijan tarifas y plazos de pago. Hay tres aspectos que merecen atención. Primero, el devengo: el ingreso y el IVA, cuando proceda, se reconocen con la prestación, no con el cobro. Segundo, las posibles minoraciones o rappels pactados con aseguradoras, que requieren documentación y, en su caso, facturas rectificativas. Tercero, la gestión de impagados, cuyo tratamiento fiscal exige cumplir requisitos de antigüedad y reclamación para poder deducir la pérdida.

    En materia de pagos, recuerde que el límite para pagos en efectivo en operaciones con empresarios o profesionales es de 1.000 euros; en una clínica con fisioterapia y copagos, vigilar este límite evita sanciones evitables. Y para organizar mejor los gastos, puede resultar útil esta guía sobre gastos deducibles y facturación correcta en clínicas, aplicable con matices a la traumatología.

    Retribución de socios, plazos y respaldo técnico

    En clínicas societarias, la retribución de los traumatólogos socios, las cesiones de quirófano y el alquiler de equipos propiedad de los socios son operaciones vinculadas sujetas al artículo 18 de la Ley del Impuesto sobre Sociedades: deben valorarse a precio de mercado y documentarse. Una discrepancia con la Administración puede derivar en ajustes tanto en la sociedad como en el socio.

    En cuanto a plazos, la Ley General Tributaria prevé una duración general de las actuaciones inspectoras de 18 meses, ampliable a 27. Si resulta necesario cuantificar o discutir una valoración, un informe pericial tributario puede aportar un criterio técnico independiente. El pilar de LRB.es sobre la fiscalidad de las clínicas de traumatología analiza el sector con más detalle.

    Preguntas frecuentes

    ¿Tributa al 4 % la venta de ortesis en una clínica de traumatología?

    Puede ocurrir, con matices. El tipo reducido se aplica a prótesis y aparatos que suplen deficiencias físicas, pero no a cualquier artículo ortopédico. Debe revisarse producto por producto y reflejarse en el software de facturación para evitar errores repetidos en todas las ventas.

    ¿Se factura con IVA una intervención quirúrgica?

    La asistencia sanitaria prestada por profesionales médicos está exenta cuando tiene finalidad terapéutica. Conviene desglosar los conceptos de la factura (honorarios, quirófano, material) para justificar la exención y tratar cada componente según su naturaleza.

    ¿Cómo afecta la prorrata a la inversión en equipos?

    El IVA de un equipo solo es deducible en la proporción en que se usa en operaciones que dan derecho a deducir. Los bienes de inversión tienen además un periodo de regularización, por lo que un cambio posterior en la prorrata puede obligar a ajustar la deducción practicada.

    ¿Qué hacer ante el impago de una aseguradora o mutua?

    Documentar la reclamación y revisar los plazos legales para poder considerar el crédito incobrable a efectos fiscales. Sin ese soporte, la deducción de la pérdida o la modificación de la base del IVA pueden ser cuestionadas. Un seguimiento mensual de cobros ayuda a actuar a tiempo.

    Por Luis Miguel Larriba, Socio Director de LRB Tax & Legal. Contenido informativo.

    Si necesita revisar la fiscalidad de su clínica, puede escribir a Contacto@LRB.es o llamar al +34 684 234 831.

  • Fiscalidad de clínicas de neurología: planificar y cumplir

    Fiscalidad de clínicas de neurología: planificar y cumplir

    La fiscalidad de clínicas de neurología gira en torno a la exención de IVA de la asistencia sanitaria, pero no todo lo que ocurre en una consulta neurológica es asistencial. Pruebas diagnósticas, informes, docencia o colaboraciones con terceros requieren análisis separado para planificar y cumplir sin sorpresas.

    Una especialidad intensiva en diagnóstico y tecnología

    La neurología descansa sobre el diagnóstico: electroencefalografía, electromiografía, potenciales evocados, doppler transcraneal, neuroimagen en colaboración con otros centros y valoración neuropsicológica. Esa intensidad tecnológica convierte a la clínica en un negocio con fuertes inversiones iniciales, gastos recurrentes de mantenimiento y una facturación que combina pacientes privados, aseguradoras y, en ocasiones, mutuas o entidades públicas.

    Desde la óptica de un asesor fiscal online, el reto no es tanto una gran complejidad normativa como la disciplina: clasificar bien cada ingreso, conservar la documentación clínica que justifica la exención y mantener un calendario de obligaciones sin descuidos. Una clínica neurológica pequeña puede ser perfectamente ordenada con unas pocas rutinas bien diseñadas.

    Exención de IVA: qué cubre y qué conviene analizar aparte

    El artículo 20.Uno.3.º de la Ley del IVA exime la asistencia sanitaria prestada por profesionales médicos, incluidas las pruebas de diagnóstico, cuando se realizan para proteger la salud. En una clínica de neurología, la consulta, el estudio de epilepsia, la valoración de cefaleas, de trastornos del movimiento o de deterioro cognitivo y las pruebas asociadas encajan, con carácter general, en ese ámbito.

    Hay, no obstante, actividades que no siempre comparten esa calificación y que conviene examinar de forma separada:

    • Informes periciales o de valoración de daño solicitados por terceros con fines distintos de la atención al paciente.
    • Docencia, formación y charlas para empresas o entidades.
    • Servicios de investigación, participación en estudios o ensayos promovidos por laboratorios.
    • Servicios de consultoría médica prestados a otras empresas.

    Si la clínica obtiene ingresos de estas fuentes, deja de ser un sujeto pasivo que solo realiza operaciones exentas y entra en el terreno de la prorrata o, en su caso, de los sectores diferenciados de actividad del artículo 9.1.c) de la Ley del IVA. La consecuencia práctica es que parte del IVA soportado en la compra de equipos o en gastos generales puede ser deducible, y que hay que calcularlo con rigor.

    Cómo calcular la deducción cuando hay actividad mixta

    Una clínica puramente asistencial, con todas sus operaciones exentas, no deduce el IVA soportado: este mayor coste forma parte del precio de sus compras o inversiones. La incorporación de una actividad gravada abre una vía de deducción parcial. Para aprovecharla correctamente se recomienda:

    • Mantener una contabilidad que distinga ingresos exentos y gravados desde el principio del ejercicio.
    • Identificar los gastos exclusivamente afectos a cada actividad y los gastos comunes.
    • Aplicar la prorrata provisional en los modelos trimestrales y regularizarla con el porcentaje definitivo en la última declaración del año.
    • Evaluar si los sectores diferenciados resultan más favorables que la prorrata general.

    Es una decisión que tiene efectos plurianuales, por lo que se aconseja simularla con las cifras reales del último ejercicio antes de adoptarla.

    Inversión en equipos, amortización y financiación

    Los equipos de neurofisiología representan una inversión relevante, y su tratamiento en el Impuesto sobre Sociedades se rige por el artículo 12 de la Ley del Impuesto sobre Sociedades, cuyas tablas contemplan para maquinaria sanitaria un coeficiente lineal máximo del 15 % y un periodo máximo de 14 años. Quien opta por arrendamiento financiero (leasing) o renting debe prestar atención a cómo se reconoce el gasto y a quién corresponde, en cada caso, la deducción del IVA, si procede.

    Un error frecuente consiste en amortizar el equipamiento sin contrato de compra, sin acta de recepción o sin identificar la ubicación y el uso real del equipo. Si la Administración cuestiona la amortización, esa información es la base de la defensa. Para quien necesite ordenar el control del gasto, esta guía sobre gastos deducibles y facturación correcta en clínicas sanitarias aporta criterios aplicables con las adaptaciones lógicas.

    Retribución del neurólogo y relación con la sociedad

    Cuando la clínica adopta forma societaria y el neurólogo es socio y profesional a la vez, la retribución se convierte en un punto sensible. El artículo 18 de la Ley del Impuesto sobre Sociedades exige valorar a precio de mercado las operaciones con socios, de modo que una remuneración excesivamente baja puede interpretarse como una forma de desplazar beneficios, y una excesivamente alta como una distribución encubierta.

    Se recomienda formalizar por escrito la relación entre el médico y la sociedad (laboral, mercantil o de prestación de servicios), documentar las funciones realmente desempeñadas y revisar el nivel retributivo cada ejercicio en función de resultados. En el IRPF del socio, el tratamiento de lo percibido dependerá de la naturaleza de la relación, y puede consultarse la Ley del IRPF para ubicar cada rendimiento.

    Plazos, comprobaciones y apoyo técnico

    La Ley General Tributaria establece el plazo general de 18 meses para las actuaciones inspectoras, con una ampliación posible hasta 27 meses en determinados supuestos. En derecho tributario conviene también recordar que el derecho de la Administración a liquidar y el del contribuyente a solicitar devoluciones están sujetos a plazos de prescripción, lo que aconseja conservar la documentación durante todo ese tiempo.

    Si surge una discrepancia sobre la calificación de un ingreso, el valor de una operación vinculada o la valoración de un activo, puede ser útil contar con un informe pericial tributario que respalde técnicamente la posición del contribuyente. El estudio de LRB.es sobre la fiscalidad de las clínicas de neurología desarrolla con más profundidad las cuestiones sectoriales aquí apuntadas.

    Preguntas frecuentes

    ¿Están exentas de IVA las pruebas neurológicas diagnósticas?

    Con carácter general, sí, cuando se prestan por profesionales sanitarios habilitados con finalidad de diagnóstico o tratamiento. La exención se acredita con la historia clínica y la factura al paciente. Conviene verificar cada tipo de prueba y quién la presta antes de asumir la exención por defecto.

    ¿Los informes periciales médicos también están exentos?

    No necesariamente. Si el informe no forma parte de la atención al paciente, sino que se emite para un tercero con fines distintos, puede quedar fuera de la exención. Debe analizarse el caso concreto y, si procede, aplicar la prorrata sobre el IVA soportado común.

    ¿Se puede deducir el IVA de un equipo de neurofisiología?

    Solo en la medida en que el equipo se utilice en operaciones que generen derecho a deducción. En una clínica con ingresos exclusivamente exentos, no se deduce. Con actividad mixta, se deduce parcialmente según prorrata o sector diferenciado, con regularización posterior en los bienes de inversión.

    ¿Qué ventajas tiene gestionar la clínica con un asesor fiscal online?

    Permite digitalizar facturas y justificantes, controlar el calendario de obligaciones y revisar la clasificación de ingresos antes de cada cierre. El facultativo dedica menos tiempo a papeles y la clínica llega a las comprobaciones con la documentación ordenada.

    Por Luis Miguel Larriba, Socio Director de LRB Tax & Legal. Contenido informativo.

    Para plantear su caso, puede escribir a Contacto@LRB.es o llamar al +34 684 234 831.

  • Fiscalidad del sector audioprotésico: claves para centros

    Fiscalidad del sector audioprotésico: claves para centros

    La fiscalidad del sector audioprotésico mezcla servicios de salud auditiva, venta de productos sanitarios y, a menudo, estructuras de grupo o franquicia. Cada flujo puede tener un tratamiento distinto en IVA e Impuesto sobre Sociedades, de modo que conviene separar bien qué se presta, a quién y bajo qué contrato.

    Un centro auditivo no es un negocio fiscalmente homogéneo

    Quien dirige un centro auditivo sabe que su actividad se compone de piezas muy distintas: la audiometría y la valoración de la pérdida auditiva, la selección y adaptación de la prótesis, el seguimiento posterior, la venta de accesorios y consumibles, y los acuerdos con terceros como mutuas, aseguradoras o administraciones. Desde el punto de vista tributario, esas piezas no tienen por qué compartir calificación.

    El primer ejercicio de orden consiste en inventariar los ingresos del centro por tipo de operación y asignar a cada uno su régimen de IVA. Ese inventario condiciona las facturas, la contabilidad analítica y el derecho a deducir el impuesto soportado. En la práctica, muchos problemas con la Administración nacen de haber facturado todo bajo un mismo concepto genérico y de haber aplicado un único criterio sin respaldo documental.

    Servicios sanitarios, producto y servicios mixtos

    La Ley del IVA exime la asistencia sanitaria prestada por profesionales médicos y sanitarios cuando su finalidad es proteger la salud (artículo 20.Uno.3.º). Qué servicios de un centro auditivo encajan en esa exención y cuáles son simplemente comerciales es una cuestión que debe analizarse según quién los presta, con qué titulación y con qué finalidad. No es prudente dar por exento todo lo que se realiza dentro del centro.

    Por su parte, la entrega de prótesis auditivas puede beneficiarse del tipo reducido del 4 % del artículo 91 de la Ley del IVA, previsto para prótesis y aparatos que suplen deficiencias físicas, aunque esta calificación debe aplicarse con matices: depende del producto concreto, de su destino y de cómo se documente la operación. Los accesorios, las pilas, los productos de limpieza o los dispositivos de ocio auditivo pueden seguir otro tipo. Un error de tipo en el ticket se repite en miles de operaciones y multiplica la regularización.

    Cuando el paquete ofrecido al cliente combina producto, adaptación y mantenimiento durante un periodo, la cuestión se complica. Conviene que el contrato y la factura desglosen los componentes y su precio, de modo que cada uno reciba el tratamiento que le corresponde y la Administración pueda seguir la lógica de la operación.

    Prorrata y deducción del IVA soportado

    Si el centro realiza operaciones exentas y otras que dan derecho a deducir, debe aplicar prorrata o, cuando concurran los requisitos del artículo 9.1.c) de la Ley del IVA, sectores diferenciados de actividad. La decisión depende del peso relativo de cada actividad y de la posibilidad de mantener una contabilidad separada fiable.

    Un consejo operativo: el IVA de gastos claramente afectos a una sola línea (por ejemplo, el stock de audífonos para venta) debe asignarse a esa línea, y solo el IVA de gastos comunes (alquiler del local, suministros, software de gestión) debe someterse a la regla de prorrata. Mezclarlo todo en una única bolsa suele perjudicar la deducción.

    Estructura societaria, grupos y operaciones vinculadas

    El sector audioprotésico es proclive a las estructuras en red: una sociedad titular de la marca o de la central de compras, varias sociedades operadoras de centros, y profesionales o socios que prestan servicios a esas entidades. Cuando las partes están vinculadas, el artículo 18 de la Ley del Impuesto sobre Sociedades exige que las operaciones se valoren a precios de mercado y, según el volumen, que se disponga de documentación específica.

    Los supuestos más habituales son:

    • Suministro de producto desde la central a los centros con un margen determinado.
    • Cánones o royalties por uso de marca, software o metodología.
    • Servicios de gestión, formación o marketing prestados por la matriz.
    • Préstamos entre sociedades del grupo y cesión de locales o equipos por los socios.

    Cada una de estas operaciones debe respaldarse con un contrato, una factura y una justificación del precio. Una falta de documentación no implica automáticamente un ajuste, pero sí debilita la posición del contribuyente si hay que defender el valor pactado.

    Equipamiento, existencias y control de inventario

    El equipamiento de un centro (cabina audiométrica, audiómetros, equipos de medición in situ, programación de prótesis) se amortiza conforme a las tablas del artículo 12 de la Ley del Impuesto sobre Sociedades, con un máximo del 15 % lineal y 14 años en la categoría general de maquinaria. Ello no exime de acreditar su efectiva afectación a la actividad y su uso real.

    Las existencias merecen una atención especial. Los audífonos son productos de valor unitario elevado, con numeración o referencia propia y, en ocasiones, en depósito o en consigna. Un inventario riguroso, con conteos periódicos y conciliación con la contabilidad, evita diferencias que la Administración puede interpretar como ventas no declaradas. También debe tratarse correctamente el stock de demostración y la baja de unidades devueltas o defectuosas.

    Cobros, financiación y obligaciones formales

    Una parte significativa de las ventas se financia con entidades externas o se abona en varios pagos. Es esencial distinguir el devengo del IVA y del ingreso (que se produce con la entrega) de los cobros, y no confundir ambos. Además, rige el límite de 1.000 euros para pagos en efectivo en operaciones con profesionales o empresarios, cuyo incumplimiento acarrea sanciones.

    La obligación de contar con sistemas de facturación que cumplan los requisitos antifraude exige revisar el software del centro y su capacidad de emitir facturas rectificativas, asociar series y conservar registros inalterables. Un asesor fiscal online puede revisar de forma remota la parametrización de tipos de IVA, series y conceptos, y detectar incoherencias antes del cierre de cada trimestre. Sobre cómo afrontar requerimientos, resulta útil esta guía sobre cómo actuar ante una inspección de Hacienda en el ámbito sanitario.

    Cuándo conviene un respaldo técnico externo

    Las discrepancias en el sector suelen girar en torno a tres cuestiones: el tipo de IVA aplicado, el valor de las operaciones con partes vinculadas y la valoración de existencias. En estos casos puede ser útil un informe pericial tributario que fundamente la posición del contribuyente con criterios técnicos. Para una visión completa de la materia, el análisis de LRB.es sobre la fiscalidad del sector audioprotésico amplía los conceptos aquí resumidos. En cuanto a plazos de comprobación, la Ley General Tributaria fija con carácter general 18 meses de duración, ampliables a 27.

    Preguntas frecuentes

    ¿Todos los productos de un centro auditivo tributan al 4 %?

    No. El tipo reducido se vincula a prótesis y aparatos destinados a suplir deficiencias físicas, y debe comprobarse producto a producto. Accesorios, pilas, consumibles y dispositivos de consumo pueden tributar a otro tipo. Aplicar un único tipo a toda la venta es una causa frecuente de regularización.

    ¿Los servicios de adaptación y seguimiento están exentos de IVA?

    Depende de quién los presta, con qué cualificación y con qué finalidad. La exención sanitaria exige que se trate de asistencia prestada por profesionales habilitados para proteger la salud. Si el servicio es meramente comercial o de mantenimiento, su tratamiento puede ser distinto y debe analizarse aparte.

    ¿Qué documentación exigen las operaciones con sociedades vinculadas?

    Como mínimo, contrato, factura y justificación del precio por referencia a mercado. Según el volumen de operaciones, puede ser obligatoria documentación específica sobre el grupo y sobre cada operación. Es recomendable prepararla antes de cualquier requerimiento, no después de recibirlo.

    ¿Cómo ayuda un asesor fiscal online a un centro con varias sedes?

    Centraliza la documentación de todas las sedes en un único entorno, unifica criterios de tipos de IVA y series de facturación y permite comparar márgenes y existencias entre centros. Así se detectan desviaciones antes de que lo haga la Administración.

    Por Luis Miguel Larriba, Socio Director de LRB Tax & Legal. Contenido informativo.

    Para consultar su caso, puede escribir a Contacto@LRB.es o llamar al +34 684 234 831.

  • Fiscalidad de clínicas de dermatología: guía práctica

    Fiscalidad de clínicas de dermatología: guía práctica

    La fiscalidad de clínicas de dermatología depende de un criterio central: la finalidad de cada acto. Los tratamientos terapéuticos o diagnósticos están exentos de IVA, mientras que los puramente estéticos tributan al tipo general. Esa frontera condiciona facturación, deducción del IVA soportado y riesgo de comprobación.

    Por qué la dermatología combina operaciones exentas y gravadas

    Pocas especialidades médicas conviven tanto con la ambigüedad fiscal como la dermatología. En una misma consulta pueden atenderse una dermatitis, una revisión de lunares con dermatoscopia, la extirpación de una lesión sospechosa y, a continuación, un tratamiento de rejuvenecimiento facial. Cada uno de esos servicios recibe un tratamiento distinto en el Impuesto sobre el Valor Añadido, aunque se preste en la misma sala, con el mismo equipo y por el mismo facultativo.

    La Ley del IVA declara exentas las prestaciones de asistencia sanitaria realizadas por profesionales médicos (artículo 20.Uno.3.º). La clave está en que la exención no se concede por la especialidad del médico ni por el lugar donde se actúa, sino por la naturaleza del acto: debe perseguir diagnosticar, tratar o prevenir enfermedades o proteger la salud. Un peeling con fines cosméticos, un tratamiento con toxina botulínica para suavizar arrugas o una depilación láser sin indicación médica quedan, en principio, sujetos y no exentos al 21 %.

    Esta dualidad tiene una consecuencia directa para quien lleva la gestión fiscal de la clínica: se trata de un sujeto pasivo que realiza operaciones exentas y operaciones sujetas, y eso altera por completo el derecho a deducir el IVA soportado en compras, alquileres y equipamiento.

    Cómo se documenta la finalidad terapéutica

    En una comprobación, la Administración no discute si el profesional es médico, sino si el acto concreto tenía finalidad terapéutica. Por eso la historia clínica es la pieza probatoria principal. Un buen soporte documental incluye:

    • Motivo de consulta y diagnóstico o sospecha diagnóstica anotados en la historia clínica.
    • Consentimiento informado específico para cada procedimiento.
    • Descripción de la técnica aplicada y del material empleado.
    • Factura con un concepto descriptivo que distinga el acto médico del estético, sin descripciones genéricas como «tratamiento facial».
    • Informes remitidos a otros especialistas o a aseguradoras, cuando existan.

    Una factura que mezcle en una sola línea un acto exento y un acto gravado obliga a prorratear el importe de forma arbitraria y es una fuente habitual de regularizaciones. Conviene separar siempre los conceptos, aunque el paciente los reciba en una única visita.

    Prorrata y sectores diferenciados en una clínica dermatológica

    Cuando una clínica realiza operaciones que generan derecho a deducir (las estéticas gravadas) y otras que no lo generan (las médicas exentas), el IVA soportado en gastos comunes solo es deducible en parte. La regla general es la prorrata, que se calcula como el cociente entre las operaciones con derecho a deducción y el total, y se redondea al alza al entero superior.

    Existe, sin embargo, una alternativa que merece análisis: la aplicación de sectores diferenciados de actividad, prevista en el artículo 9.1.c) de la Ley del IVA. Si la clínica lleva contabilidad separada para su actividad médica y su actividad estética, y ambas tienen un régimen de deducción distinto, puede deducir con criterios independientes en cada sector. En clínicas donde la parte estética es relevante, esto puede evitar que el IVA de, por ejemplo, un láser de uso exclusivo estético quede penalizado por el peso de la actividad médica exenta.

    La opción tiene requisitos formales y efectos que se mantienen en el tiempo, por lo que no debe adoptarse a la ligera. Antes de decidir conviene simular ambos escenarios con datos reales de la clínica, no con estimaciones. Para un repaso del funcionamiento trimestral del impuesto en otra especialidad sanitaria, puede consultarse este análisis sobre el modelo 303 en clínicas con operaciones exentas.

    Equipamiento y amortización de láseres y dermatoscopios

    La dermatología exige una inversión tecnológica elevada: láseres, luz pulsada, equipos de fototerapia, dermatoscopios digitales y sistemas de cartografía corporal. En el Impuesto sobre Sociedades, la Ley del Impuesto sobre Sociedades prevé en el artículo 12 unas tablas de amortización donde el coeficiente máximo lineal para este tipo de maquinaria se sitúa en el 15 %, con un periodo máximo de 14 años. Es una referencia útil, pero no una obligación de amortizar al máximo: la clínica debe elegir un criterio coherente con la vida útil real del equipo.

    Hay tres cuestiones prácticas que suelen generar discrepancias:

    • El IVA soportado en equipos de uso mixto (médico y estético) debe repartirse de forma razonable, y ese reparto debe poder justificarse.
    • Los equipos de uso exclusivamente estético deberían ligarse a la actividad gravada y su IVA tratarse en consecuencia.
    • El mantenimiento, los consumibles y las licencias de software de diagnóstico por imagen se deducen como gasto, pero siguen la misma lógica de afectación.

    Sociedad o autónomo: la decisión del dermatólogo

    Muchos dermatólogos comienzan como profesionales autónomos, tributando por el IRPF con una escala progresiva, y en algún momento valoran constituir una sociedad. La decisión no depende solo del tipo impositivo nominal: influye el nivel de beneficio, la retribución que el profesional necesita para su vida personal, la política de reinversión en equipos y el posible acceso de otros facultativos al capital.

    Si la clínica es una sociedad, deben cuidarse las operaciones entre la sociedad y el médico socio. El artículo 18 de la Ley del Impuesto sobre Sociedades obliga a valorar las operaciones vinculadas a precios de mercado, de modo que la retribución del facultativo, los alquileres de equipos o locales cedidos por el socio y los préstamos deben documentarse con contratos y valores razonables. Una retribución inexistente o desproporcionada es un frente clásico de ajuste.

    Para profundizar en el análisis de la forma jurídica, el sitio dispone de una guía sobre el salto de autónomo a sociedad limitada en el ámbito sanitario, cuyos criterios son extrapolables con matices a la dermatología.

    Cobros, efectivo y riesgo de comprobación

    Los tratamientos estéticos de importe reducido favorecen el cobro en efectivo y el pago por bonos o packs. Conviene recordar que existe un límite de 1.000 euros para los pagos en efectivo en operaciones en las que interviene un empresario o profesional, y que superarlo expone a sanción. Los bonos de sesiones plantean además una cuestión de devengo: cuándo se entiende prestado el servicio y, por tanto, cuándo debe repercutirse el IVA y reconocerse el ingreso.

    En cuanto a plazos, la Ley General Tributaria establece una duración general de 18 meses para las actuaciones inspectoras, ampliable a 27 en los supuestos legalmente previstos. Saberlo ayuda a planificar la respuesta a requerimientos, pero la mejor protección sigue siendo la preventiva: coherencia entre historia clínica, factura y contabilidad.

    Ventajas de gestionar el cumplimiento con un asesor fiscal online

    Una clínica de dermatología genera un flujo constante de facturas, cobros con datáfono, pagos a proveedores de aparatología y liquidaciones de aseguradoras. Un asesor fiscal online permite centralizar ese flujo en un entorno digital: el equipo sube documentación desde cualquier dispositivo, el asesor revisa la correcta clasificación entre actos exentos y gravados antes de cada cierre trimestral y se mantiene un calendario único de obligaciones.

    El enfoque práctico se resume en tres rutinas: conciliar mensualmente ingresos por tipo de acto, revisar el porcentaje de prorrata provisional frente al real y archivar la documentación clínica y fiscal con un criterio común. Para una visión completa del tratamiento tributario del sector, el pilar de LRB.es sobre la fiscalidad de las clínicas de dermatología desarrolla estos puntos con mayor detalle. Y cuando una regularización exige cuantificar o contradecir una valoración de la Administración, un informe pericial tributario aporta respaldo técnico independiente.

    Preguntas frecuentes

    ¿Un tratamiento estético realizado por un dermatólogo está exento de IVA?

    No necesariamente. La exención depende de la finalidad del acto, no de quién lo realiza. Si el tratamiento persigue exclusivamente un fin cosmético, tributa al 21 %. Si responde a una indicación terapéutica documentada en la historia clínica, puede quedar exento. La documentación es decisiva para sostener cada calificación.

    ¿Qué es la prorrata y cuándo afecta a una clínica dermatológica?

    Es el porcentaje que determina qué parte del IVA soportado puede deducirse cuando se realizan operaciones con y sin derecho a deducción. Afecta a toda clínica que combine actos médicos exentos y servicios estéticos gravados, y se regulariza al cierre del ejercicio con el porcentaje definitivo.

    ¿Se pueden aplicar sectores diferenciados de actividad?

    Sí, si se cumplen los requisitos del artículo 9.1.c) de la Ley del IVA, entre ellos una contabilidad separada. Puede resultar ventajoso cuando la actividad estética tiene un peso relevante, pero su elección vincula durante varios ejercicios y exige un análisis previo con cifras reales.

    ¿Cuánto tiempo puede durar una inspección tributaria?

    Con carácter general, 18 meses desde la notificación de inicio, ampliables a 27 meses en los casos previstos por la Ley General Tributaria, como cifras de negocio elevadas o complejidad de la actividad. Conviene responder cada requerimiento en plazo y con documentación coherente.

    Por Luis Miguel Larriba, Socio Director de LRB Tax & Legal. Contenido informativo.

    Si desea revisar la situación fiscal de su clínica, puede escribir a Contacto@LRB.es o llamar al +34 684 234 831.

  • Valoración de participaciones no cotizadas y valor fiscal mínimo del artículo 37.1.b LIRPF

    Valoración de participaciones no cotizadas y valor fiscal mínimo del artículo 37.1.b LIRPF

    La valoración de participaciones no cotizadas es el ejercicio técnico de fijar cuánto vale una participación social o una acción que no se negocia en un mercado regulado. Tiene consecuencias fiscales directas: en el IRPF, el artículo 37.1.b de la Ley 35/2006 establece un valor mínimo de transmisión que puede ser superior al precio realmente pactado, y en sucesiones, donaciones y patrimonio el valor lo fijan reglas específicas. Conocerlas evita sorpresas y permite aportar una valoración de empresas independiente cuando la regla general no refleja la realidad económica de la sociedad.

    Para el autónomo que constituyó una sociedad limitada y ahora vende su parte, o para el socio que sale de un negocio familiar, el precio pactado puede no ser el que cuenta a efectos de tributación. Este artículo explica de forma ordenada cómo funciona la regla del valor mínimo, cuándo puede resultar injusta y cómo se defiende un valor distinto con prueba técnica.

    La regla del artículo 37.1.b de la LIRPF

    Cuando se transmiten acciones o participaciones que no están admitidas a negociación en un mercado regulado, el valor de transmisión que se toma para calcular la ganancia o pérdida patrimonial no puede ser inferior al mayor de estos dos importes:

    • El precio pactado entre las partes.
    • El valor teórico resultante del balance correspondiente al último ejercicio cerrado antes del devengo, o el que resulte de capitalizar al tipo del 20 por ciento el promedio de los resultados de los tres ejercicios sociales cerrados con anterioridad a la fecha del devengo del impuesto, tomando el mayor de ambos.

    La lógica del legislador es evitar que la venta entre partes se pacte por un precio simbólico para reducir la ganancia. El resultado práctico es que el valor mínimo funciona como un suelo: si lo supera el precio pactado, rige el precio; si no, el contribuyente tributa por la ganancia calculada con ese suelo, aunque no haya cobrado esa cantidad.

    Cómo se calcula en la práctica

    El valor teórico del balance se obtiene dividiendo el patrimonio neto contable entre el número de participaciones. La capitalización al 20 por ciento toma el promedio de resultados de los tres últimos ejercicios cerrados y lo divide entre 0,20 para obtener un valor global, que después se reparte entre las participaciones. Un ejemplo hipotético, con cifras inventadas: si una sociedad tuviera un promedio de beneficios de 60.000 euros, el valor capitalizado sería de 300.000 euros (60.000 entre 0,20), que se compararía con el patrimonio neto contable. El mayor de ambos importes, repartido por participaciones, marcaría el suelo.

    Estas fórmulas son mecánicas y no atienden a circunstancias que cambian el valor real: pérdidas recientes, contingencias, activos infravalorados en el balance, dependencia de un cliente, etc. De ahí que existan casos en los que el valor mínimo se aleje de la realidad.

    Cuándo la regla puede no reflejar la realidad

    La regla del 37.1.b opera como una presunción de mínimos. Hay situaciones frecuentes en las que conviene revisarla con ojo crítico:

    1. Sociedades con resultados excepcionales. Un ejercicio con ingresos extraordinarios eleva el promedio de tres años y, con él, el valor capitalizado.
    2. Sociedades con pérdidas recientes o futuras. El promedio histórico no capta el deterioro del negocio.
    3. Balances con activos mal reflejados. El patrimonio neto contable puede estar por encima o por debajo del valor real por causas contables o de criterio.
    4. Ventas entre familiares o socios con descuentos justificados. Una participación minoritaria o sin poder de decisión puede valer menos que su parte proporcional, y esa realidad debe argumentarse con datos.
    5. Operaciones con pacto de permanencia o restricciones estatutarias. Los límites a la libre transmisibilidad influyen en el valor.

    Valoración de participaciones no cotizadas en otros impuestos

    El valor mínimo del IRPF no es la única regla relevante. En el Impuesto sobre el Patrimonio, el artículo 16 de la Ley 19/1991 fija el criterio general para valorar acciones y participaciones no cotizadas: en esencia, el valor teórico del último balance aprobado (con ajustes y condiciones, como la auditoría), y, en su defecto, el mayor de varios importes que incluyen la capitalización de beneficios. El Impuesto sobre Sucesiones y Donaciones se remite a las normas del Patrimonio para este tipo de bienes, de modo que en herencias y donaciones de participaciones se aplican criterios muy parecidos.

    Para el contribuyente, esto significa que un mismo paquete de participaciones puede tener valores distintos según el impuesto y la fecha. Documentar cada valor, con su fuente y su fecha, evita incoherencias entre declaraciones, que suelen ser el punto de partida de las comprobaciones.

    Cómo se defiende un valor distinto

    Si el contribuyente considera que el valor mínimo no refleja la realidad, no basta con afirmarlo: debe acreditarlo. La vía normal es aportar un informe pericial de valoración con una metodología reconocida, que explique por qué el valor es otro y cómo se ha calculado. Para entender qué pasos sigue un trabajo de este tipo y qué fuentes se emplean, puede revisarse la descripción de la metodología de valoración utilizada en los informes periciales.

    El informe debería cubrir, como mínimo:

    • La fecha de valoración, que debe coincidir con el devengo del impuesto.
    • El método principal (flujos descontados, múltiplos o valor patrimonial ajustado) y el contraste con al menos un segundo método.
    • Los ajustes sobre el balance: activos y pasivos no contabilizados, contingencias, partidas no operativas.
    • El tratamiento de la minoría o de la falta de liquidez, si procede, con la justificación de cualquier descuento.
    • Las limitaciones del trabajo y la documentación examinada.

    La Administración valorará el informe conforme a las reglas de la sana crítica. No está obligada a aceptarlo, pero tampoco puede ignorarlo; si lo rechaza, debe motivar sus razones. Cuando el desacuerdo persiste, el informe pasa a ser la base de la reclamación o recurso posterior.

    Un caso de ejemplo para entender el problema

    Piensa, a título ilustrativo, en un socio que vende su 30 por ciento de una sociedad de servicios a otro socio, por un precio que considera razonable teniendo en cuenta que la compañía depende de un único cliente y acaba de perder un contrato importante. El valor teórico del balance del último ejercicio cerrado, anterior a la pérdida del contrato, es superior al precio. En la declaración de la renta, la ganancia se calcula con ese suelo y el contribuyente tributa por un importe que no cobró. Con un informe que acredite el deterioro posterior y la dependencia del cliente, podría defender un valor menor, siempre que la prueba sea sólida. Todas las cifras son inventadas y el caso no corresponde a ninguna situación real.

    Cómo prepararse antes de vender o donar

    La mejor defensa es la anticipación. Antes de firmar una compraventa de participaciones, conviene calcular el suelo teórico del 37.1.b, compararlo con el precio y valorar si hay razones para discrepar. Si hay margen, es preferible disponer del informe antes de la operación y no después de recibir una comprobación. También ayuda revisar si el balance está al día, si las cuentas están aprobadas y depositadas, y si hay hechos posteriores que expliquen el valor real.

    Una asesoría legal y fiscal puede coordinar el análisis jurídico y el pericial, y valorar si conviene estructurar la operación de otra manera, por ejemplo con una reestructuración previa. Si el objetivo final es ordenar la sucesión de un negocio, puede ayudarte repasar también cuándo y cómo dar el salto a una sociedad limitada, ya que la forma jurídica condiciona el valor y los impuestos de la salida.

    Y si ya has recibido una propuesta de la Administración con un valor que no compartes, puede ser útil contrastarla con una segunda opinión experta antes de contestar, para decidir con criterio si compensa discutir el valor.

    Preguntas frecuentes

    ¿El valor mínimo del 37.1.b se aplica siempre que vendo participaciones?

    Se aplica a la transmisión de acciones o participaciones no admitidas a negociación en mercados regulados. Si el precio pactado es superior al valor teórico o capitalizado, rige el precio; si es inferior, el valor mínimo marca el suelo.

    ¿Puedo valorar mi sociedad por un importe inferior?

    Puedes defender un valor distinto con prueba técnica que lo justifique, pero no basta con la mera afirmación. La carga de acreditar los hechos recae en quien los alega, y un informe pericial bien fundamentado es el medio más habitual.

    ¿Qué balance cuenta?

    El del último ejercicio cerrado antes del devengo, según la norma. Por eso importa que las cuentas estén formuladas, aprobadas y depositadas en plazo; un balance antiguo puede dar un valor teórico alejado de la realidad actual.

    ¿Es lo mismo valorar para IRPF que para sucesiones?

    No necesariamente. Las reglas y las fechas de devengo difieren, y el resultado puede ser distinto aunque se trate de las mismas participaciones. Conviene revisar cada impuesto por separado.

    Conclusión

    La valoración de participaciones no cotizadas combina fórmulas legales con realidad económica. El artículo 37.1.b de la LIRPF pone un suelo que puede ser razonable o injusto según el caso, y el contribuyente tiene derecho a defender un valor distinto con prueba técnica. Calcular el suelo antes de operar, documentar el valor real y contar con un informe sólido son las mejores formas de ejercer ese derecho con base en la ley.

    Luis Miguel Larriba, perito judicial acreditado