Autor: admin

  • IVA trimestral y modelo 303 en el sector clínicas veterinarias: errores frecuentes y cómo evitarlos

    El IVA modelo 303 clínicas veterinarias es una de las obligaciones trimestrales que más quebraderos de cabeza genera entre los profesionales del sector. A diferencia de otras actividades sanitarias, los servicios veterinarios están sujetos a IVA (no exentos como sí lo están, por ejemplo, la mayoría de servicios médicos a personas), lo que obliga a repercutir el impuesto en todas las facturas y a llevar un control riguroso del IVA soportado deducible.

    Por qué los servicios veterinarios sí llevan IVA

    Muchos veterinarios que empiezan su actividad se sorprenden al descubrir que, a diferencia de la medicina humana, los servicios veterinarios tributan al tipo general del IVA (21%), salvo determinadas excepciones. Esto se debe a que la exención del artículo 20 de la Ley del IVA para servicios sanitarios se limita a la asistencia a personas físicas, y no incluye la atención veterinaria a animales. Por tanto, consultas, cirugías, vacunaciones, pruebas diagnósticas y venta de medicamentos deben facturarse con IVA repercutido, salvo casos muy específicos relacionados con determinadas entregas de medicamentos de uso veterinario que pueden tributar al tipo reducido.

    Cómo se estructura el modelo 303 para una clínica veterinaria

    Cada trimestre, la clínica debe declarar el IVA repercutido en sus facturas de venta (consultas, cirugías, productos) y restarle el IVA soportado deducible en sus compras y gastos (medicamentos, material sanitario, alquiler, suministros, equipamiento). La diferencia resultante es la cuota a ingresar o, en su caso, a compensar en el trimestre siguiente si el IVA soportado supera al repercutido.

    • Casilla de IVA repercutido: debe reflejar la totalidad de la facturación de la clínica, desglosada por tipo impositivo si existiera algún producto al tipo reducido.
    • Casilla de IVA deducible: debe incluir únicamente el IVA soportado en gastos afectos a la actividad, con factura completa (no vale ticket simplificado para importes relevantes).
    • Bienes de inversión: la compra de equipamiento de diagnóstico de alto valor (ecógrafos, aparatos de radiología) debe registrarse correctamente como bien de inversión, lo que tiene implicaciones en la regularización de deducciones de los años siguientes si cambia el porcentaje de uso de la actividad.

    Errores más frecuentes en el modelo 303 de clínicas veterinarias

    • Aplicar el tipo de IVA incorrecto a determinados productos, confundiendo el tipo reducido de algunos medicamentos con el tipo general que corresponde a la mayoría de servicios y productos veterinarios.
    • No declarar correctamente las ventas mixtas cuando la clínica también ofrece servicios de peluquería canina, guardería o residencia, que pueden tener tratamientos de IVA distintos si se facturan de forma diferenciada.
    • Deducirse IVA de gastos personales mezclados con los de la clínica, especialmente en vehículos o suministros del domicilio cuando la clínica está ubicada en la misma vivienda del veterinario.
    • Descuadres entre el modelo 303 trimestral y el resumen anual (modelo 390), habitualmente por no conciliar bien las facturas rectificativas o los abonos a clientes.
    • No declarar el IVA de las ventas a través de plataformas de pago o pasarelas online si la clínica vende productos o servicios (por ejemplo, seguros de mascotas o suscripciones a servicios preventivos) a través de canales digitales.

    Plazos de presentación del modelo 303

    El modelo 303 debe presentarse dentro de los primeros veinte días naturales del mes siguiente a la finalización de cada trimestre (abril, julio, octubre) y hasta el 30 de enero para el cuarto trimestre, coincidiendo con la presentación del resumen anual (modelo 390). Un retraso en la presentación, aunque sea de unos días, conlleva recargos automáticos que aumentan cuanto más tiempo pasa desde la fecha límite, por lo que conviene tener un calendario fiscal claro y, si es posible, domiciliar los pagos para evitar olvidos.

    Compensación frente a devolución

    Cuando el IVA soportado supera al repercutido (algo habitual en trimestres con grandes inversiones en equipamiento), la clínica puede optar por compensar el exceso en los trimestres siguientes o, si está inscrita en el régimen de devolución mensual, solicitar la devolución. Para la mayoría de clínicas veterinarias, que no suelen estar en devolución mensual, la compensación en el trimestre siguiente es la vía habitual.

    Buenas prácticas para evitar sustos cada trimestre

    • Llevar un libro registro de facturas emitidas y recibidas actualizado semanalmente, no solo al cierre del trimestre.
    • Revisar mensualmente que las facturas de proveedores de medicamentos y material sanitario incluyen todos los datos exigidos (NIF, desglose de base e IVA).
    • Separar claramente en la contabilidad los distintos tipos de ingresos (consultas, cirugías, venta de producto, servicios complementarios) para facilitar la revisión y detectar errores antes de presentar el modelo.
    • Planificar las grandes inversiones en equipamiento teniendo en cuenta su impacto en la liquidez del IVA del trimestre correspondiente.

    Dado que el IVA modelo 303 clínicas veterinarias combina particularidades técnicas (tipos impositivos distintos según producto, bienes de inversión de alto valor, actividades mixtas) que no se dan en otros sectores, contar con un asesor especializado evita errores costosos. En asesoría fiscal para clínicas veterinarias encontrarás un equipo que revisa trimestralmente tu IVA y detecta desviaciones antes de que se conviertan en un problema con Hacienda.

    Recuerda también que LRB y ValiTax trabajan juntos ofreciendo asesoramiento fiscal, legal y periciales, algo especialmente útil si en algún momento tu clínica recibe un requerimiento de Hacienda relacionado con el IVA declarado.

    Conclusión

    El IVA modelo 303 clínicas veterinarias exige un control riguroso trimestre a trimestre, especialmente por la combinación de servicios sanitarios, venta de producto y, en muchos casos, actividades complementarias con tratamientos de IVA distintos. Organiza tu contabilidad, revisa cada tipo impositivo aplicado y no dejes la presentación para el último día: un pequeño error puede generar recargos innecesarios y, en el peor de los casos, atraer la atención de una inspección.
  • Declaración de la Renta para autónomos del sector clínicas veterinarias: guía práctica

    Cada primavera, los veterinarios que ejercen como autónomos se enfrentan a la misma tarea: preparar correctamente la declaración de la renta clínicas veterinarias. Entre consultas, cirugías, venta de piensos y medicamentos, y en muchos casos servicios de peluquería canina o residencia de animales, el modelo de IRPF de una clínica veterinaria tiene particularidades que conviene conocer para no pagar de más ni exponerse a errores que Hacienda pueda cuestionar después.

    Cómo tributa una clínica veterinaria en el IRPF

    La mayoría de clínicas veterinarias que operan como autónomo tributan en estimación directa (normal o simplificada), calculando el rendimiento neto de la actividad como la diferencia entre ingresos y gastos deducibles. Solo en casos muy concretos (facturación reducida y actividad incluida en el listado correspondiente) podría aplicarse el régimen de estimación objetiva, aunque en la práctica la inmensa mayoría de veterinarios trabajan en estimación directa simplificada.

    Los ingresos de una clínica veterinaria incluyen las consultas, vacunaciones, cirugías, pruebas diagnósticas (radiología, análisis clínicos), venta de piensos y productos de farmacia veterinaria, y en muchos casos servicios complementarios como peluquería canina, guardería o residencia. Es fundamental declarar la totalidad de estos ingresos, incluidos los cobrados en efectivo, ya que Hacienda cruza cada vez con más eficacia los datos de las plataformas de pago y de los proveedores de medicamentos veterinarios.

    Gastos deducibles específicos del sector veterinario

    A la hora de preparar la declaración de la renta clínicas veterinarias, conviene repasar con detalle todas las partidas deducibles propias de esta actividad:

    • Compra de medicamentos, vacunas y material sanitario veterinario (jeringuillas, guantes, material de sutura, anestésicos).
    • Amortización del equipamiento diagnóstico: aparatos de radiología, ecógrafos, analizadores de sangre, mesas de quirófano.
    • Cuotas del Colegio Oficial de Veterinarios y seguros de responsabilidad civil profesional.
    • Formación continua (cursos de especialización en cirugía, dermatología o exóticos).
    • Gastos de gestión de residuos sanitarios veterinarios, obligatorios por normativa.
    • Alquiler del local, suministros (especialmente relevante por la climatización necesaria en zonas de hospitalización) y mantenimiento de instalaciones.
    • Vehículo, cuando se justifique el uso para visitas a domicilio o a explotaciones ganaderas, con las limitaciones que marca la normativa sobre afectación exclusiva.

    Pagos fraccionados y modelo 130

    Los veterinarios autónomos en estimación directa deben presentar trimestralmente el modelo 130, un pago a cuenta del IRPF calculado sobre el 20% del rendimiento neto acumulado del ejercicio, minorado por los pagos fraccionados ya ingresados. Un error habitual es no ajustar bien este pago a cuenta cuando la clínica tiene una estacionalidad marcada (por ejemplo, más actividad en primavera-verano por antiparasitarios y menos en invierno), lo que puede generar tensiones de tesorería si no se planifica.

    Deducción por inversión en I+D o innovación en clínicas grandes

    En clínicas veterinarias de mayor tamaño que incorporan tecnología diagnóstica avanzada (resonancia, tomografía computarizada) o que colaboran con universidades en proyectos de investigación aplicada, puede existir margen para deducciones fiscales por innovación, aunque este supuesto es menos habitual y requiere un análisis específico caso por caso.

    Errores frecuentes al declarar la renta de una clínica veterinaria

    • No diferenciar correctamente la venta de producto (piensos, antiparasitarios) de la prestación de servicios sanitarios, lo que puede generar confusión en la determinación del rendimiento neto.
    • Olvidar deducir la amortización del instrumental quirúrgico y diagnóstico, una de las partidas de mayor valor en una clínica veterinaria.
    • No guardar justificantes de los gastos de gestión de residuos sanitarios, obligatorios por normativa pero a menudo olvidados en la contabilidad.
    • Aplicar mal la deducción del vehículo cuando se realizan visitas a domicilio o a explotaciones ganaderas, sin la documentación que acredite el uso profesional.
    • No planificar los pagos fraccionados del modelo 130 teniendo en cuenta la estacionalidad de la actividad.

    Deducciones autonómicas que pueden aplicar

    Dependiendo de la comunidad autónoma donde esté ubicada la clínica, pueden existir deducciones autonómicas relevantes para autónomos, como deducciones por inversión en el propio negocio, por contratación de personal o por gastos en formación. Conviene revisar cada año la normativa autonómica vigente, ya que estas deducciones cambian con frecuencia y no siempre las aplican de oficio los programas de ayuda de Hacienda.

    Planificación antes de presentar la declaración

    Antes de presentar la declaración de la renta clínicas veterinarias, es recomendable revisar con antelación (idealmente en el último trimestre del año anterior) si conviene adelantar o retrasar alguna inversión relevante (nuevo equipo de diagnóstico, reforma del local) para optimizar la base imponible del ejercicio, y comprobar que todos los libros registro de ingresos y gastos están correctamente cumplimentados y conciliados con la facturación real de la clínica.

    Dada la complejidad de combinar actividad sanitaria, venta de producto y en muchos casos servicios complementarios, contar con un asesor que conozca bien el sector veterinario marca una diferencia real en el resultado de la declaración. En asesoría fiscal para clínicas veterinarias encontrarás un servicio especializado que revisa cada partida de ingresos y gastos propia de este sector para asegurar una declaración correcta y optimizada.

    Además, ten en cuenta que LRB y ValiTax trabajan juntos ofreciendo asesoramiento fiscal, legal y periciales, lo que resulta útil si en algún momento tu clínica necesita apoyo adicional, por ejemplo ante una discrepancia con Hacienda sobre alguna deducción aplicada.

    Conclusión

    Preparar bien la declaración de la renta clínicas veterinarias exige conocer en detalle las partidas deducibles propias del sector, mantener una contabilidad ordenada durante todo el año y planificar con tiempo los pagos fraccionados. No dejes la revisión para el último momento: cuanto antes organices tu documentación, más margen tendrás para optimizar legalmente tu resultado fiscal.

  • Venta o traspaso de un negocio de gimnasios y centros deportivos: fiscalidad y due diligence previa

    Después de años levantando un gimnasio, un box de crossfit o un centro de pilates, llega en muchos casos el momento de vender o traspasar el negocio. Ya sea porque el propietario se jubila, quiere emprender un nuevo proyecto o ha recibido una oferta de compra de una cadena del sector, la venta de negocio gimnasios y centros deportivos es una operación compleja que exige una preparación fiscal y legal cuidadosa mucho antes de firmar cualquier documento.

    Vender activos, vender participaciones o traspasar el negocio

    La primera decisión estructural en cualquier operación de venta de negocio gimnasios y centros deportivos es determinar qué se transmite exactamente: los activos del negocio (maquinaria, cartera de socios, contrato de alquiler) o las participaciones de la sociedad titular del gimnasio. Cada fórmula tiene un tratamiento fiscal distinto:

    • Venta de activos (traspaso): el vendedor tributa por la ganancia patrimonial obtenida en la transmisión de cada elemento, y la operación suele estar sujeta a IVA (salvo que se transmita una unidad económica autónoma capaz de funcionar de forma independiente, en cuyo caso puede aplicar la no sujeción del artículo 7 de la Ley del IVA).
    • Venta de participaciones sociales: el vendedor tributa en el IRPF (si es persona física) por la ganancia patrimonial derivada de la diferencia entre el valor de adquisición y el de transmisión de las participaciones, sin IVA al tratarse de una operación financiera exenta.

    La elección entre ambas fórmulas no es indiferente: el comprador suele preferir la compra de activos (evita heredar contingencias ocultas de la sociedad), mientras que el vendedor suele preferir la venta de participaciones (tributación más sencilla y, en determinados casos, posibilidad de aplicar exenciones si se cumplen los requisitos de empresa familiar).

    La importancia de la due diligence antes de vender

    Antes de sacar el negocio al mercado, conviene realizar una revisión (due diligence) interna que anticipe qué encontrará el comprador cuando audite tu gimnasio. Los aspectos que más habitualmente generan ajustes de precio o incluso la ruptura de la negociación son:

    • Contingencias fiscales no prescritas: liquidaciones de IVA o retenciones mal calculadas, prorratas de IVA incorrectas si el centro presta también servicios de fisioterapia exentos.
    • Situación laboral de monitores y personal de recepción: contratos irregulares, falsos autónomos entre entrenadores personales, horas extra no compensadas.
    • Estado del contrato de alquiler del local: cláusulas de cesión, duración remanente, posibles subidas de renta no previstas.
    • Licencias y permisos: licencia de actividad, certificados de las instalaciones (piscina, salas de ciclo indoor, saunas), cumplimiento de normativa de accesibilidad y prevención de riesgos.
    • Cartera real de socios activos frente a socios de baja o morosos, que a menudo se infla en las cifras que se presentan al comprador.

    Cómo se suele estructurar el precio de un gimnasio

    La valoración de un centro deportivo combina normalmente varios criterios: un múltiplo del EBITDA anual (habitualmente entre 3 y 6 veces, según tamaño, ubicación y estabilidad de la cartera de socios), el valor de la maquinaria y las instalaciones, y en ocasiones un componente variable ligado a la retención de socios tras el cambio de titularidad (earn-out). Este último punto es importante fiscalmente, porque el earn-out puede generar tributación diferida que conviene planificar con antelación.

    Ejemplo orientativo

    Un gimnasio con una facturación anual de 400.000 euros y un EBITDA de 90.000 euros podría valorarse, aplicando un múltiplo de 4 veces EBITDA, en torno a 360.000 euros, ajustado luego por el estado de la maquinaria, la duración del contrato de alquiler y la cartera real de socios activos.

    Aspectos fiscales que no debes descuidar

    • Si el vendedor es una persona física y las participaciones se han mantenido varios años, conviene revisar si aplica algún beneficio fiscal por reinversión o por los requisitos de empresa familiar.
    • Si la operación incluye el traspaso de trabajadores, debe analizarse la sucesión de empresa a efectos laborales (artículo 44 del Estatuto de los Trabajadores), que obliga al comprador a subrogarse en los contratos existentes.
    • Debe revisarse si existen deudas pendientes con la Seguridad Social o Hacienda que puedan generar responsabilidad solidaria del comprador en una venta de activos.

    Errores frecuentes en el proceso de venta

    • Empezar a negociar con un comprador sin haber hecho antes una due diligence interna, descubriendo contingencias en plena negociación y perdiendo poder negociador.
    • No preparar documentación clara sobre la cartera de socios (altas, bajas, morosidad), lo que genera desconfianza en el comprador.
    • No planificar con antelación la estructura fiscal de la operación (venta de activos frente a venta de participaciones), perdiendo la oportunidad de optimizar la tributación.
    • Firmar acuerdos de earn-out sin asesoramiento fiscal, sin prever cómo tributará ese pago diferido.

    Apóyate en un informe pericial independiente

    Cuando la operación es relevante o existen discrepancias entre comprador y vendedor sobre el valor real del negocio, contar con un informe pericial independiente aporta seguridad a ambas partes y facilita cerrar la operación en condiciones justas. En informes jurídico-empresariales de ValiTax puedes encontrar valoraciones y due diligence especializadas en pequeñas y medianas empresas, incluidos negocios del sector deportivo.

    Recuerda que LRB y ValiTax trabajan juntos ofreciendo asesoramiento fiscal, legal y periciales, por lo que el mismo equipo puede acompañarte tanto en la preparación fiscal de la venta como en la elaboración del informe pericial que respalde el precio acordado.

    Conclusión

    Una venta de negocio gimnasios y centros deportivos bien preparada empieza meses antes de sentarse a negociar con el comprador. Ordena tu documentación fiscal y laboral, decide con asesoramiento la estructura óptima de la operación (activos o participaciones) y considera un informe pericial independiente para respaldar el valor de tu negocio. La diferencia entre una venta exitosa y una negociación fallida suele estar precisamente en esa preparación previa.

  • De autónomo a sociedad limitada en el sector gimnasios y centros deportivos: cuándo y cómo dar el salto

    Muchos gimnasios y centros deportivos nacen como negocios individuales: un entrenador personal que monta su propio box, un fisioterapeuta que abre una sala de rehabilitación deportiva, una pareja que emprende con un pequeño estudio de pilates. Con el tiempo, si el negocio crece, surge siempre la misma pregunta: ¿cuándo conviene pasar de autónomo a sociedad gimnasios y centros deportivos? En este artículo analizamos los indicadores clave para tomar la decisión, el proceso de transformación y las implicaciones fiscales y de responsabilidad que conlleva.

    Por qué se plantea el cambio de forma jurídica

    La decisión de constituir una sociedad limitada no es solo una cuestión de imagen o de «sonar más profesional». Responde a dos motivaciones fundamentales: la fiscalidad y la protección patrimonial. Como autónomo, tributas en el IRPF de forma progresiva, con tipos marginales que pueden superar el 40-45% a partir de ciertos niveles de beneficio. Además, respondes con tu patrimonio personal de las deudas del negocio, algo especialmente relevante en un sector con riesgo de lesiones y reclamaciones de responsabilidad civil como el fitness.

    Una sociedad limitada, en cambio, tributa al tipo fijo del Impuesto sobre Sociedades (15% durante los dos primeros ejercicios con base imponible positiva para empresas de nueva creación, 25% con carácter general) y limita la responsabilidad de los socios al capital aportado, salvo en los supuestos de responsabilidad de administradores por mala gestión.

    ¿En qué momento conviene dar el salto?

    No existe una cifra mágica válida para todos los casos, pero en la práctica solemos identificar varios indicadores que sugieren que ha llegado el momento de evaluar seriamente pasar de autónomo a sociedad gimnasios y centros deportivos:

    • El beneficio neto anual supera los 40.000-50.000 euros de forma sostenida, entrando en tramos de IRPF donde el Impuesto sobre Sociedades resulta claramente más eficiente.
    • El negocio ha crecido en tamaño (varias sedes, plantilla de monitores, ampliación de servicios) y el riesgo de reclamaciones (lesiones de socios, accidentes en instalaciones) aumenta.
    • Se plantea la entrada de un socio inversor o la ampliación de capital para abrir nuevas sedes.
    • Se quiere reinvertir gran parte del beneficio en el propio negocio en lugar de repartirlo, aprovechando el diferimiento fiscal que ofrece la sociedad.

    Ejemplo numérico orientativo

    Imaginemos un gimnasio con un beneficio neto de 70.000 euros anuales. Como autónomo, tras aplicar la escala general y autonómica del IRPF, la cuota efectiva puede rondar el 35-38% del beneficio. Como sociedad limitada, tributando al 25% en el Impuesto sobre Sociedades (o al 15% si aún se aplica el tipo reducido de empresas de nueva creación), el ahorro fiscal puede ser significativo, especialmente si parte del beneficio se retiene en la empresa para reinvertir en nuevas máquinas o en la apertura de una segunda sede.

    El proceso de constitución: pasos prácticos

    El cambio de autónomo a sociedad limitada implica varios trámites que conviene planificar con antelación:

    • Elección de la denominación social y obtención del certificado negativo de nombre en el Registro Mercantil Central.
    • Redacción de estatutos sociales, adaptados a las particularidades del negocio (objeto social que incluya explotación de instalaciones deportivas, servicios de fisioterapia si procede, venta de producto).
    • Aportación del capital social mínimo (1 euro tras la última reforma de la Ley de creación y crecimiento de empresas, aunque en la práctica conviene dotar un capital razonable para dar solvencia a la sociedad).
    • Otorgamiento de escritura pública ante notario e inscripción en el Registro Mercantil.
    • Alta en el Impuesto sobre Actividades Económicas y en Hacienda con el nuevo NIF de la sociedad.
    • Traspaso de contratos: licencia de actividad, contrato de alquiler del local, seguros, contratos laborales de monitores y personal, y contratos con proveedores de material deportivo.

    Qué ocurre con los activos y el negocio ya en marcha

    Uno de los puntos más delicados es cómo trasladar el negocio existente (maquinaria, clientela, contratos) desde el autónomo a la nueva sociedad. Existen distintas fórmulas: aportación no dineraria de los activos a la sociedad, venta del negocio a la sociedad recién constituida, o simplemente el cese de la actividad como autónomo y el arranque de la sociedad con activos nuevos. Cada opción tiene implicaciones fiscales distintas (posible tributación en IRPF por la transmisión de activos, IVA aplicable a la operación) que deben analizarse caso por caso.

    Errores frecuentes al hacer la transición

    • No renegociar el contrato de alquiler del local a nombre de la nueva sociedad, generando problemas de titularidad.
    • Olvidar comunicar el cambio a la Seguridad Social respecto a los contratos laborales de monitores y personal de recepción.
    • No valorar correctamente los activos aportados (maquinaria de musculación, equipamiento), lo que puede generar contingencias fiscales posteriores.
    • Precipitar la constitución sin haber planificado antes la fiscalidad de los dos primeros ejercicios, perdiendo la oportunidad de aplicar correctamente el tipo reducido de empresas de nueva creación.

    Acompañamiento profesional para dar el salto con seguridad

    Transformar un gimnasio de autónomo a sociedad limitada es una decisión estratégica que conviene planificar con al menos dos o tres meses de antelación, coordinando la parte mercantil (constitución, estatutos), la fiscal (tratamiento de la aportación de activos, IVA) y la laboral (subrogación de contratos de monitores).

    En asesoramiento fiscal para gimnasios encontrarás un equipo que acompaña este proceso de principio a fin, desde el análisis de si realmente conviene dar el salto hasta la constitución y el traspaso ordenado del negocio.

    Conviene recordar además que LRB y ValiTax trabajan juntos ofreciendo asesoramiento fiscal, legal y periciales, lo que resulta especialmente útil si en el proceso de transformación surge la necesidad de valorar el negocio o de defenderlo ante una eventual revisión de Hacienda.

    Conclusión

    Decidir pasar de autónomo a sociedad gimnasios y centros deportivos es una de las decisiones más importantes en la vida de un negocio deportivo en crecimiento. Analiza tus cifras, valora el riesgo de responsabilidad de tu actividad y busca acompañamiento especializado antes de dar el paso, para que la transición sea fiscalmente eficiente y jurídicamente sólida desde el primer día.

  • Planificación fiscal en gimnasios y centros deportivos

    Respuesta rápida: La planificación fiscal en gimnasios consiste en ordenar con antelación la forma jurídica, el IVA de cada actividad, las deducciones y el calendario de inversiones. Su objetivo es tributar lo que corresponde sin pagar de más: separar bien cuotas, fisioterapia y venta de producto, y revisar cada trimestre el modelo 303 y los pagos fraccionados.

    Un gimnasio no vive solo de captar y retener socios. Entre cuotas mensuales, bonos, entrenamiento personal, fisioterapia y venta de producto en recepción, el mapa de ingresos y gastos es más complejo de lo que parece, y cada flujo tiene su propio tratamiento fiscal. Este artículo repasa las decisiones que conviene tomar con criterio tributario en gimnasios, centros de pilates, boxes y clubes deportivos.

    Planificación fiscal en gimnasios: por qué el sector exige un enfoque propio

    El sector combina actividades con tratamientos distintos. Las cuotas de socios de un gimnasio mercantil tributan con carácter general al tipo general de IVA, del 21 %. Los servicios de fisioterapia prestados por profesionales sanitarios titulados pueden estar exentos, según el artículo 20 de la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido. La venta de suplementos y ropa deportiva tributa al tipo general, y el alquiler de instalaciones a terceros exige un análisis aparte.

    Cada flujo requiere una contabilización diferenciada. Los errores de segmentación figuran entre las causas más habituales de regularización en una comprobación. Por eso la planificación empieza por saber qué IVA corresponde a cada actividad y por estructurar la facturación de forma que la Administración pueda verificar esa separación sin dificultad.

    Forma jurídica: autónomo, comunidad de bienes o sociedad

    Una de las primeras decisiones es la figura bajo la que opera el negocio. Un gimnasio pequeño puede comenzar como autónomo, pero a medida que crece el beneficio suele plantearse la sociedad limitada. El motivo es fiscal: el autónomo tributa por la escala progresiva del IRPF, regulada en la Ley 35/2006, de 28 de noviembre, del IRPF, cuyos tipos marginales son elevados en los tramos altos. La sociedad tributa por el Impuesto sobre Sociedades, con un tipo general del 25 % y un tipo reducido del 15 % en los dos primeros períodos con base imponible positiva para las entidades de nueva creación que cumplan los requisitos de la Ley 27/2014, de 27 de noviembre, del Impuesto sobre Sociedades.

    La comparación no se agota en el tipo. Hay que añadir la retribución del administrador, la tributación del socio cuando percibe dividendos y el coste de mantener una sociedad. Por eso el cambio debe estudiarse con números del propio negocio. Si estás en ese punto, te resultará útil el artículo sobre cuándo y cómo pasar de autónomo a sociedad limitada en el sector.

    Ejemplo orientativo

    Supongamos un gimnasio que factura 300.000 euros al año y obtiene un beneficio de 80.000 euros. Como autónomo, la totalidad de ese beneficio se suma a la base del IRPF del titular y tributa por la escala. Como sociedad, el beneficio tributa al tipo del Impuesto sobre Sociedades, y el socio solo tributa por lo que retira como sueldo o dividendo. Si una parte del beneficio se reinvierte en el negocio, por ejemplo en máquinas o en ampliar la sala, la diferencia de carga puede ser relevante. El resultado exacto depende de la retribución del titular y de sus otras rentas, por lo que este ejemplo es solo ilustrativo.

    Gastos deducibles propios del sector

    Entre las partidas más relevantes para un centro deportivo se encuentran:

    • La amortización de la maquinaria de musculación y cardio, conforme a las tablas de amortización oficiales.
    • El alquiler del local y los suministros de agua y electricidad, especialmente elevados por la climatización y las duchas.
    • El material deportivo consumible y la formación continua de monitores y entrenadores.
    • Los seguros de responsabilidad civil, indispensables en la práctica para este tipo de instalaciones.

    Para que el gasto sea deducible debe estar justificado con factura, vinculado a la actividad y correctamente registrado. Repasamos los requisitos en nuestra guía de gastos deducibles y facturación correcta en gimnasios.

    IVA: la prorrata y los puntos que más se revisan

    Cuando un mismo gimnasio realiza actividades sujetas y exentas, solo puede deducirse el IVA soportado en la proporción que corresponda. Esto da lugar a la prorrata, que puede aplicarse de forma general o mediante sectores diferenciados de actividad, según el caso. Si la prorrata se calcula mal, hay dos riesgos: deducir de más, con regularización y recargos, o deducir de menos y perder un ahorro legítimo.

    • Revisa cada trimestre qué porcentaje de los ingresos corresponde a actividades exentas.
    • Documenta con claridad la separación entre fisioterapia prestada por profesional sanitario y entrenamiento personal, que sí está sujeto a IVA.
    • Ajusta la prorrata definitiva en la última declaración del ejercicio, como exige la normativa.

    Los fallos más habituales en la presentación trimestral se detallan en el artículo sobre IVA trimestral y modelo 303 en gimnasios.

    Inversiones y renovación de equipamiento

    La renovación de cintas, bicicletas y máquinas de musculación es una de las mayores partidas de inversión del sector y, a la vez, una oportunidad de planificación. Conviene decidir en qué momento del ejercicio se adquiere el equipamiento y comparar la compra con el renting. En el renting la cuota se deduce como gasto en cada período, mientras que la compra se amortiza durante varios años. También hay que revisar si existen incentivos aplicables a la inversión en empresas de menor dimensión, cuyas condiciones deben comprobarse en cada ejercicio antes de contar con ellos.

    Otro aspecto que no debe olvidarse es la facturación electrónica. Desde la aprobación del Real Decreto-ley 15/2025, la exigencia de los sistemas informáticos de facturación (Verifactu) se aplaza al 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y al 1 de julio de 2027 para el resto. Puedes ver el detalle en la guía de Verifactu en gimnasios y centros deportivos.

    Errores frecuentes que encarecen la factura fiscal

    • No separar contablemente los ingresos de fisioterapia exentos del resto de actividades, lo que complica la prorrata.
    • Mantener la actividad como autónomo cuando el volumen de beneficios ya justificaría estudiar la sociedad.
    • No planificar el momento de las grandes inversiones y perder margen para ajustar la base imponible.
    • Dejar sin deducir gastos habituales del sector, como la formación de monitores, las certificaciones de seguridad o los seguros de responsabilidad civil deportiva.
    • Llevar la contabilidad y el modelo 303 sin revisión periódica, lo que impide detectar desviaciones a tiempo.

    Cómo abordar la planificación de forma continua

    La planificación fiscal no es un ejercicio de cierre de año. Debe revisarse cada trimestre, a la vez que se cierra el modelo 303 y se calculan los pagos fraccionados del Impuesto sobre Sociedades o del IRPF. Un asesor que conozca la prorrata, la fiscalidad de la fisioterapia y la amortización de la maquinaria permite detectar a tiempo desviaciones que, de otro modo, afloran en una comprobación.

    En LRB asesoramos a medianas y grandes empresas en el diseño de su estrategia fiscal. Si llega una comprobación, ValiTax presta apoyo pericial en la defensa ante la inspección de la AEAT, con un equipo que ya conoce la estructura de tu negocio. Para plantear tu caso: Contacto@LRB.es o +34 684 234 831.

    ¿Qué IVA se aplica a las cuotas de un gimnasio?

    Las cuotas de socios de un gimnasio mercantil tributan, con carácter general, al tipo general del IVA, que es del 21 %. Las exenciones previstas para servicios deportivos se reservan a entidades concretas, como las Administraciones públicas o determinadas entidades sin ánimo de lucro. Conviene revisar cada caso antes de emitir facturas.

    ¿Está exenta de IVA la fisioterapia en un centro deportivo?

    Puede estarlo cuando el servicio lo presta un profesional sanitario titulado y consiste en asistencia a personas físicas, conforme al artículo 20 de la Ley del IVA. El entrenamiento personal, en cambio, está sujeto. Si el centro realiza ambas actividades, debe separarlas en la contabilidad y revisar el cálculo de la prorrata.

    ¿Cuándo conviene pasar de autónomo a sociedad en un gimnasio?

    Suele valorarse cuando el beneficio crece y la escala del IRPF empieza a tributar a tipos altos, o cuando se quiere reinvertir en el negocio. La decisión no depende solo del tipo: hay que sumar la retribución del administrador, los dividendos y el coste de la sociedad. Conviene hacer números con datos reales.

    ¿Es mejor comprar o alquilar la maquinaria del gimnasio?

    Depende de la tesorería y del plan de inversión. En el renting, la cuota se deduce como gasto en cada período; en la compra, el coste se amortiza durante varios años según las tablas oficiales. Fiscalmente ambas opciones son válidas, por lo que conviene comparar el efecto en la base imponible y en la liquidez.

  • Verifactu en gimnasios y centros deportivos: guía práctica

    Respuesta rápida: Verifactu en gimnasios obliga a facturar cuotas, bonos y ventas de recepción con un software que genere registros inalterables, encadenados y trazables. Con el aplazamiento del Real Decreto-ley 15/2025, las sociedades deben adaptarse antes del 1 de enero de 2027 y el resto de obligados antes del 1 de julio de 2027.

    La entrada en vigor de Verifactu está cambiando la forma en que gimnasios, boxes de crossfit, centros de pilates y clubes deportivos emiten sus facturas. Si tu negocio factura cuotas mensuales, bonos de sesiones o servicios de fisioterapia deportiva, conviene entender qué implica para la gestión diaria y cómo adaptarse sin interrumpir la atención a los socios.

    Qué es Verifactu y por qué afecta a los gimnasios

    Verifactu es el sistema de facturación verificable que desarrolla el Reglamento aprobado por el Real Decreto 1007/2023, de 5 de diciembre, al amparo de la Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal. Su objetivo es que los programas de facturación generen registros inalterables, con una huella digital encadenada entre facturas y, si el negocio opta por la modalidad con remisión, enviados a la AEAT en el momento de la expedición.

    En un gimnasio afecta a las facturas de cuotas recurrentes, altas, bonos de clases dirigidas, alquiler de taquillas, venta de suplementación en recepción y servicios de entrenamiento personal. El software de gestión de socios o el ERP del centro deberá generar un registro de facturación conforme y un código QR en los documentos que lo requieran.

    Modalidad Verifactu y modalidad sin remisión

    La normativa permite dos caminos. En la modalidad Verifactu, el software remite los registros a la AEAT en el mismo momento de facturar. En la modalidad sin remisión, el sistema cumple los requisitos técnicos pero el negocio conserva los registros y debe poder demostrar su integridad cuando se los requieran, lo que exige más control de custodia y trazabilidad. Para un centro con muchas facturas recurrentes de cuota mensual, la modalidad con remisión suele ser la más cómoda porque simplifica la gestión documental, aunque la decisión debe tomarse con el proveedor del software.

    Plazos que debe conocer un centro deportivo

    El Real Decreto-ley 15/2025, de 2 de diciembre, retrasó el calendario inicial. En términos generales se distingue entre:

    • Obligados que tributan por el Impuesto sobre Sociedades, entre ellos la mayoría de gimnasios constituidos como sociedad limitada: adaptación exigible desde el 1 de enero de 2027.
    • Autónomos y entidades en atribución de rentas: adaptación exigible desde el 1 de julio de 2027.
    • Desarrolladores de software, que deben declarar que sus productos cumplen los requisitos técnicos antes de comercializarlos.

    Muchos gimnasios usan plataformas de gestión de cuotas con pasarela de cobro integrada, de modo que la actualización no depende solo del centro, sino también del proveedor. Conviene preguntarle cuanto antes si su hoja de ruta contempla el cumplimiento del Reglamento.

    Qué debe incluir cada factura

    Además de los datos habituales (emisor, receptor, concepto, base imponible, tipo de IVA, cuota y fecha), el sistema debe generar para cada factura un registro con su huella y encadenarlo con el anterior, de forma que cualquier alteración posterior sea detectable. Las facturas incorporarán un código QR que permite verificar la factura en la sede electrónica de la AEAT y, en la modalidad con remisión, la mención que identifica el sistema Verifactu. Las especificaciones concretas de formato figuran en la normativa de desarrollo del Reglamento y las aplica el propio software.

    Errores frecuentes al implantar Verifactu en un gimnasio

    • No auditar el software de gestión de socios antes de la fecha límite y dar por hecho que el proveedor lo actualizará sin confirmación escrita.
    • Mezclar facturación manual y automática: emitir unas facturas desde el sistema de reservas y otras desde una hoja de cálculo rompe la cadena de huellas.
    • No formar al personal de recepción, que emite tickets y facturas simplificadas de venta de producto como batidos, ropa o suplementos.
    • Olvidar las facturas rectificativas por bajas, cambios de bono o abonos parciales, que también deben quedar registradas y encadenadas.

    Pasos prácticos para adaptarse

    1. Pedir al proveedor de gestión de socios confirmación escrita de su calendario de adaptación.
    2. Revisar el circuito completo: altas, cuotas recurrentes, bonos, venta en recepción y servicios de fisioterapia o nutrición bajo el mismo NIF.
    3. Formar al equipo de recepción y administración en la emisión y rectificación de facturas.
    4. Probar el sistema en paralelo durante unas semanas antes de la fecha límite.
    5. Contrastar con un asesor las particularidades del sector, desde el IVA aplicable a las cuotas hasta la facturación de servicios complementarios exentos.

    En LRB prestamos asesoramiento en obligaciones de facturación y Verifactu para resolver estas dudas antes de que se conviertan en incidencias ante la AEAT. Si una revisión posterior cuestiona tu sistema, ValiTax elabora informes periciales tributarios que documentan la posición técnica del centro.

    Guías relacionadas

    Para completar la visión fiscal del sector, puedes leer nuestra guía sobre cómo actuar ante una inspección de Hacienda en gimnasios y centros deportivos y la dedicada a la planificación fiscal en gimnasios. Para consultas: Contacto@LRB.es o +34 684 234 831.

    ¿Cuándo es obligatorio Verifactu para un gimnasio?

    Según el Real Decreto-ley 15/2025, desde el 1 de enero de 2027 para los obligados que tributan por el Impuesto sobre Sociedades y desde el 1 de julio de 2027 para el resto, como autónomos. Dado que el calendario ya se ha modificado, conviene confirmar la fecha aplicable antes de elegir o migrar el software.

    ¿Afecta Verifactu a las cuotas mensuales de los socios?

    Sí. Las facturas de cuotas recurrentes, bonos y altas deben generarse con un sistema que cree registros inalterables y encadenados. Si el software de gestión de socios emite las facturas automáticamente, debe estar adaptado; si no lo está, el centro tendrá que cambiar de herramienta o complementarla antes de la fecha límite.

    ¿Puedo seguir usando una hoja de cálculo para facturar?

    Como regla general, no. Un sistema manual o una hoja de cálculo no garantiza la inalterabilidad ni la trazabilidad que exige el Reglamento, por lo que los obligados deberán emplear un programa conforme. Existen supuestos de exclusión, como quienes ya cumplen mediante el Suministro Inmediato de Información, que conviene verificar caso por caso.

    ¿Qué ocurre con las facturas rectificativas por bajas de socios?

    También se registran en el sistema y quedan encadenadas con el resto. Una factura emitida no se modifica ni se borra: se corrige mediante una factura rectificativa con su propio registro de facturación, de manera que la cadena de huellas conserve el historial completo de operaciones del centro.

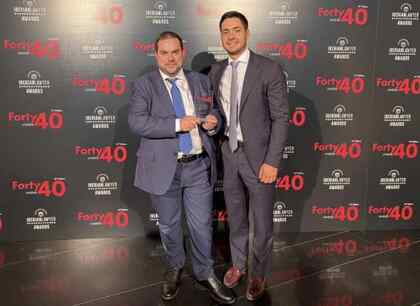
  • Luis Miguel Larriba (LRB Tax & Legal), Mejor Profesional Fiscal 2026: qué significa para autónomos y pymes

    Luis Miguel Larriba (LRB Tax & Legal), Mejor Profesional Fiscal 2026: qué significa para autónomos y pymes

    Un reconocimiento que consolida a LRB Tax & Legal como referencia fiscal en España

    Para un autónomo o una pyme, elegir bien al asesor fiscal no es un detalle menor: puede ser la diferencia entre crecer con tranquilidad o enfrentarse a una contingencia que pone en riesgo el negocio. Por eso tiene especial relevancia que, la noche del 24 de septiembre de 2026, en el Palacio de la Prensa de Madrid, la 14ª edición de los Iberian Lawyer Forty Under 40 Awards distinguiera a Luis Miguel Larriba, Socio Director de mejor abogado fiscalista, como Mejor Profesional Fiscal del Año de España y Portugal. El galardón, organizado por Iberian Legal Group, reconoce cada año a los profesionales jurídicos y fiscales menores de 40 años que más han destacado en la península ibérica, y este año ha situado a un despacho con sede en Madrid y delegación en Mallorca —con una cartera de clientes que incluye numerosos autónomos y pymes— en lo más alto de la categoría fiscal.

    El jurado de los Iberian Lawyer Awards, formado por profesionales independientes del sector legal, valora tres criterios fundamentales para otorgar sus premios: el impacto real del trabajo desarrollado, la complejidad de los asuntos gestionados y la contribución del profesional a su área de práctica. En los tres apartados, la trayectoria de Luis Miguel Larriba al frente de LRB Tax & Legal ha sido determinante para inclinar la balanza a su favor, en una edición especialmente competida en la categoría fiscal.

    El equipo fiscal de LRB, finalista frente a EY y KPMG

    El reconocimiento no se quedó en lo individual. El Equipo Fiscal de LRB Tax & Legal, representado en la gala por Álvaro Quer, llegó como finalista a la categoría «Mejor Equipo Fiscal» (Best Tax Team), compitiendo con los departamentos fiscales de firmas de la envergadura de EY y KPMG, además de despachos como Abreu Advogados o Dower. Que un equipo fiscal boutique como el de LRB llegue a la fase final de unos premios donde compiten las Big Four del asesoramiento fiscal es, en sí mismo, un indicador del nivel técnico alcanzado por la firma en los últimos años.

    Como declaró el propio Luis Miguel Larriba tras recoger el galardón: «Este reconocimiento no es solo personal: es el resultado del trabajo de todo el equipo de LRB durante los últimos años.» Una frase que resume bien la filosofía de una firma que ha crecido apostando por la especialización en defensa ante inspecciones tributarias, reestructuraciones empresariales bajo el régimen FEAC e informes periciales judiciales, más que por el volumen.

    Quién es Luis Miguel Larriba y qué hace especial a LRB Tax & Legal

    Luis Miguel Larriba es Socio Director de LRB Tax & Legal, firma de asesoramiento fiscal para empresas y particulares con sede en el Paseo de la Castellana 194 de Madrid, oficina adicional en San Sebastián de los Reyes y delegación en Parc Bit, Palma de Mallorca. Acreditado como Perito Judicial y con tres carreras universitarias y cuatro másteres de especialización, ha combinado desde el inicio de su carrera el ejercicio profesional con la docencia, impartiendo formación fiscal y legal en la CAEB (Confederación de Asociaciones Empresariales de Baleares) durante más de seis años, así como en universidades y escuelas de negocio nacionales e internacionales.

    Bajo su dirección, LRB Tax & Legal se ha especializado en tres grandes áreas: la defensa de empresas y particulares frente a inspecciones tributarias, la reestructuración societaria a través del régimen FEAC (fusiones, escisiones y aportaciones de rama de actividad con neutralidad fiscal), y la elaboración de informes periciales judiciales tributarios, un servicio que la firma presta también a través de su marca especializada ValiTax, con informes periciales tributarios firmados por peritos judiciales acreditados. A esto se suma un profundo conocimiento del régimen fiscal especial de Baleares (RIB/RIIB), fruto de la implantación de la firma en Mallorca, donde asesora a grupos turísticos, hoteles, empresas de software turístico y compañías del sector agroalimentario.

    Por qué importa elegir un buen abogado fiscalista

    Detrás de un premio como el de Iberian Lawyer hay una pregunta que interesa a cualquier empresario o particular: ¿por qué es tan importante elegir bien al asesor fiscal? La respuesta está en el coste de equivocarse. Una inspección tributaria mal gestionada, una reestructuración societaria sin la correcta calificación fiscal, o un informe pericial mal fundamentado pueden suponer para una empresa sanciones, recargos y contingencias fiscales que superan con creces el coste de un buen asesoramiento preventivo.

    Elegir al mejor abogado fiscalista no es una cuestión de prestigio, sino de gestión de riesgo. Un despacho con experiencia acreditada en procedimientos de comprobación e inspección, como LRB Tax & Legal, no solo defiende al contribuyente cuando Hacienda ya ha iniciado una actuación, sino que diseña la estructura fiscal de la empresa para minimizar la probabilidad de conflicto desde el principio. Esa doble perspectiva —preventiva y de defensa— es precisamente lo que distingue a los despachos reconocidos por sus pares en premios sectoriales como los Iberian Lawyer Awards.

    Una trayectoria en expansión: de Madrid a Mallorca

    El crecimiento de LRB Tax & Legal en los últimos años ilustra bien esa apuesta por la especialización. Desde su sede en Madrid, la firma ha ido ampliando su presencia hasta contar con delegación propia en Mallorca, un mercado donde el turismo, la hostelería y el sector inmobiliario exigen un conocimiento muy específico de la fiscalidad autonómica balear. Esa combinación entre una base sólida en Madrid y una especialización territorial en Baleares explica en buena medida por qué el jurado de Iberian Lawyer ha valorado tan positivamente el trabajo del despacho: no se trata de una firma generalista, sino de un equipo que conoce en profundidad los sectores a los que asesora.

    El reconocimiento a Luis Miguel Larriba llega, además, en un momento en el que la presión fiscalizadora de la Agencia Tributaria sobre pymes y grandes patrimonios no deja de crecer, lo que hace todavía más relevante contar con un equipo capaz de anticiparse a los riesgos fiscales antes de que se conviertan en un problema.

    Preguntas frecuentes

    ¿Qué premio ha ganado Luis Miguel Larriba?

    Luis Miguel Larriba, Socio Director de LRB Tax & Legal, ha sido reconocido como Mejor Profesional Fiscal del Año de España y Portugal en la 14ª edición de los Iberian Lawyer Forty Under 40 Awards, celebrados el 24 de septiembre de 2026 en Madrid.

    ¿Qué otro reconocimiento obtuvo LRB Tax & Legal en la misma gala?

    El Equipo Fiscal de LRB Tax & Legal fue finalista en la categoría «Mejor Equipo Fiscal», compitiendo con los departamentos fiscales de firmas como EY y KPMG.

    ¿En qué está especializado LRB Tax & Legal?

    La firma está especializada en defensa ante inspecciones tributarias, reestructuraciones empresariales bajo el régimen FEAC, informes periciales judiciales tributarios y fiscalidad internacional, con sede en Madrid y delegación en Mallorca.

    ¿Por qué es importante elegir un buen abogado fiscalista?

    Porque una defensa fiscal deficiente ante una inspección o una reestructuración mal calificada puede generar sanciones y contingencias muy superiores al coste de contar con un asesoramiento fiscal especializado desde el principio.

  • Cómo actuar ante una inspección de Hacienda en el sector gimnasios y centros deportivos

    Los centros deportivos gestionan un volumen elevado de cobros recurrentes de pequeño importe (cuotas de socios), lo que en ocasiones dificulta el control interno y convierte a este sector en objeto de atención por parte de la Agencia Tributaria. Saber cómo actuar ante una inspección de Hacienda gimnasios y centros deportivos desde el primer requerimiento es determinante para minimizar el impacto de una eventual regularización.

    Por qué Hacienda revisa con atención a este sector

    Varios factores explican el interés de la Administración por gimnasios y centros deportivos: el elevado número de altas y bajas de socios a lo largo del año dificulta el seguimiento manual de la facturación, el cobro de cuotas mediante domiciliación bancaria permite a Hacienda cruzar fácilmente los ingresos reales con los declarados, y la colaboración con entrenadores personales bajo distintas fórmulas (autónomos, colaboradores externos) es un foco habitual de comprobación tanto fiscal como laboral, especialmente cuando existen indicios de relación de dependencia encubierta.

    Focos habituales de comprobación en el sector

    • Coherencia entre el número de socios activos en el sistema de gestión y los ingresos declarados por cuotas.
    • Correcta aplicación (o no aplicación indebida) de exenciones de IVA en servicios deportivos.
    • Tratamiento fiscal y laboral de la relación con entrenadores personales colaboradores.
    • Devengo correcto del IVA en cuotas y bonos cobrados por adelantado.
    • Declaración de ingresos en efectivo procedentes de clases sueltas o bonos puntuales.

    Una técnica habitual de comprobación consiste en cruzar el número de socios registrados en el sistema de control de accesos o gestión de reservas con los ingresos declarados por cuotas: una diferencia significativa entre ambos puede activar un requerimiento de información adicional o el inicio de un procedimiento de comprobación limitada.

    Fases del procedimiento de inspección

    El procedimiento suele iniciarse mediante comunicación formal o, en determinados casos, mediante requerimiento de información específica sobre socios y facturación. A continuación se desarrolla una fase de comprobación en la que se solicita el detalle de altas y bajas de socios, contratos con entrenadores colaboradores y extractos bancarios de las cuentas vinculadas a la actividad. La fase concluye con una propuesta de liquidación que puede aceptarse (conformidad), negociarse (acta con acuerdo) o discutirse (disconformidad), cada opción con implicaciones distintas en cuanto a reducción de sanciones y vías de recurso.

    La recalificación de colaboradores como personal laboral

    Uno de los riesgos más relevantes en este sector no es solo fiscal, sino también laboral: si la Inspección de Trabajo determina que un entrenador «autónomo» trabaja en realidad con horario fijo, exclusividad y bajo la organización del centro, puede recalificar la relación como laboral, con las correspondientes consecuencias en cotizaciones sociales atrasadas, sanciones e incluso responsabilidad penal en los casos más graves.

    Documentación imprescindible para afrontar la inspección

    • Listados históricos de altas y bajas de socios con sus correspondientes cuotas.
    • Contratos con entrenadores colaboradores y facturas emitidas por estos.
    • Extractos bancarios de todas las cuentas vinculadas a la actividad del centro.
    • Libro registro de IVA y facturas emitidas y recibidas de los últimos ejercicios.
    • Justificación de cualquier exención de IVA aplicada, con la documentación que acredite el cumplimiento de los requisitos legales.

    Errores que agravan una inspección en este sector

    Un error frecuente es no poder justificar documentalmente la relación con los entrenadores colaboradores, lo que expone al centro a una doble contingencia, fiscal y laboral. Otro error habitual es firmar un acta de conformidad sin valorar antes si existen argumentos técnicos sólidos, especialmente cuando la comprobación se basa en estimaciones sobre el número de socios que pueden no reflejar correctamente la realidad del negocio (bajas no procesadas a tiempo, promociones puntuales, socios con cuota reducida).

    Defensa técnica especializada ante la Inspección

    Ante un requerimiento de la Agencia Tributaria o de la Inspección de Trabajo, contar con asesoramiento especializado desde el primer contacto es determinante. En defensa ante inspección de la AEAT, ValiTax, firma especializada en informes periciales y defensa tributaria, analiza la metodología aplicada por el inspector y elabora los informes técnicos necesarios para defender la correcta gestión fiscal del centro.

    En estos procedimientos, LRB y ValiTax trabajan conjuntamente ofreciendo asesoramiento fiscal, legal y periciales, combinando la defensa fiscal con el análisis laboral necesario cuando la comprobación afecta también a la relación con entrenadores y monitores del centro.

    Conclusión

    Una inspección de Hacienda en un gimnasio o centro deportivo puede tener un doble frente, fiscal y laboral, especialmente en lo relativo a la relación con entrenadores colaboradores. Mantener una documentación ordenada de socios, cuotas y contratos, y contar con asesoramiento especializado desde el primer requerimiento, es la mejor forma de afrontar el procedimiento con garantías.

  • Gastos deducibles y facturación correcta en gimnasios y centros deportivos

    Gestionar correctamente los gastos deducibles gimnasios y centros deportivos y facturar de forma adecuada cada tipo de servicio es clave para que un box de crossfit, un gimnasio convencional o un estudio de pilates optimice su fiscalidad sin asumir riesgos frente a Hacienda. Este sector combina gastos de inversión en equipamiento, colaboraciones con entrenadores externos y una facturación recurrente de cuotas que exige un tratamiento formal específico.

    Gastos deducibles habituales en un centro deportivo

    • Adquisición y mantenimiento de maquinaria deportiva y material fungible.
    • Alquiler del local o amortización si el inmueble es propiedad del negocio.
    • Suministros: electricidad (especialmente relevante por el uso intensivo de climatización y máquinas), agua, internet.
    • Nóminas y seguros sociales de monitores, recepción y personal de mantenimiento.
    • Seguros de responsabilidad civil específicos por la actividad física desarrollada.
    • Software de gestión de socios, reservas de clases y control de accesos.
    • Formación y titulaciones oficiales de los entrenadores del centro.
    • Publicidad, marketing digital y campañas de captación de socios.

    Un gasto que a menudo se pasa por alto es la ropa técnica de trabajo del personal (uniformes con logotipo del centro), plenamente deducible como gasto de la actividad, a diferencia de la ropa deportiva de uso personal del titular, que no lo es salvo que se acredite un uso exclusivo y diferenciado vinculado a la actividad.

    La deducibilidad de la maquinaria: amortización, no gasto directo

    Uno de los errores más comunes en este sector es deducir de golpe, en el ejercicio de la compra, el coste íntegro de maquinaria de gimnasio de alto valor (máquinas de musculación, cintas de correr, equipos de crossfit), cuando en realidad debe amortizarse a lo largo de varios ejercicios según el coeficiente aplicable a este tipo de inmovilizado. Existen, no obstante, regímenes de libertad de amortización o amortización acelerada aplicables en determinados supuestos (empresas de reducida dimensión, elementos de escaso valor) que conviene analizar caso por caso para optimizar el momento de la deducción.

    Un ejemplo numérico sobre inversión en equipamiento

    Un centro que invierte 15.000 euros en nuevo material de crossfit y aplica un coeficiente de amortización del 12% anual deducirá aproximadamente 1.800 euros al año durante varios ejercicios, en lugar de deducir el importe total de golpe. Planificar el calendario de estas inversiones con criterio fiscal, especialmente si coincide con un ejercicio de beneficios elevados donde pueda aplicarse un régimen de amortización más favorable, permite optimizar el resultado fiscal del negocio.

    Facturación correcta de cuotas, bonos y entrenamiento personal

    Cada tipo de servicio requiere una facturación diferenciada: las cuotas periódicas de socios deben facturarse conforme al periodo de devengo correspondiente, los bonos de sesiones sueltas deben identificar claramente el número de sesiones adquiridas y su caducidad, y los servicios de entrenamiento personal prestados por colaboradores externos deben facturarse de forma independiente si estos actúan como autónomos, evitando confundir esta relación con una nómina encubierta que podría ser recalificada por la Inspección de Trabajo.

    Errores frecuentes que detecta Hacienda en el sector

    Entre los errores más habituales se encuentran: no emitir factura completa a socios que la solicitan (por ejemplo, empresas que pagan cuotas de sus empleados como beneficio social), deducir como gasto material deportivo de uso personal del titular sin relación con la actividad, y no documentar adecuadamente la relación con entrenadores colaboradores externos, lo que puede derivar en una regularización tanto fiscal como laboral si se detecta una relación de dependencia encubierta.

    Organización documental recomendada

    Conviene mantener un archivo diferenciado por tipo de ingreso (cuotas, bonos, entrenamiento personal, venta de producto) y conciliar mensualmente el software de gestión de socios con la contabilidad del centro. Esta organización facilita tanto la elaboración del modelo 303 trimestral como la respuesta ágil ante cualquier requerimiento de Hacienda.

    Asesoramiento especializado para el sector fitness

    La correcta amortización del equipamiento, la facturación diferenciada de cada servicio y la calificación adecuada de la relación con entrenadores colaboradores requieren un conocimiento específico del sector. En asesoramiento fiscal para gimnasios, el despacho LRB revisa estos aspectos para asegurar una fiscalidad optimizada y conforme a la normativa vigente en cada centro deportivo.

    En centros con estructuras más complejas de colaboradores o varias líneas de negocio, LRB y ValiTax trabajan conjuntamente ofreciendo asesoramiento fiscal, legal y periciales, cubriendo tanto la vertiente fiscal como la laboral de la relación con el personal del centro.

    Conclusión

    Identificar correctamente los gastos deducibles y facturar cada servicio conforme a su naturaleza específica es la base de una fiscalidad sólida en gimnasios y centros deportivos. Revisar periódicamente estos criterios, especialmente en un sector con inversión constante en equipamiento y colaboraciones externas, permite reducir la carga fiscal de forma legítima y evitar contingencias futuras.

  • IVA trimestral y modelo 303 en el sector gimnasios y centros deportivos: errores frecuentes y cómo evitarlos

    El tratamiento del IVA en el sector del fitness tiene una particularidad que sorprende a muchos titulares de gimnasios: no todos los servicios deportivos tributan igual, y algunos incluso pueden estar exentos según la naturaleza jurídica de la entidad. Entender bien el IVA modelo 303 gimnasios y centros deportivos es imprescindible para liquidar correctamente cada trimestre y no incurrir en errores que Hacienda revisa con frecuencia en este sector.

    Exención de IVA en servicios deportivos: cuándo aplica

    La Ley del IVA contempla una exención para determinados servicios deportivos prestados por entidades sin ánimo de lucro a personas físicas que practiquen deporte, cuando se cumplan requisitos concretos relativos a la naturaleza jurídica de la entidad prestadora. Sin embargo, la gran mayoría de gimnasios operan como sociedades mercantiles o autónomos con ánimo de lucro, lo que significa que, en la práctica, sus servicios tributan por el régimen general de IVA al tipo correspondiente, y no se benefician de dicha exención salvo estructuras jurídicas muy concretas (clubes deportivos, asociaciones sin ánimo de lucro) que conviene analizar caso por caso antes de aplicar cualquier exención.

    Tipos de IVA aplicables a los distintos servicios del centro

    • Cuotas de acceso a las instalaciones y clases dirigidas: tipo general del 21%, salvo entidades exentas conforme a los requisitos legales.
    • Servicios de entrenamiento personal: tipo general del 21% cuando se prestan por el propio centro.
    • Venta de complementos nutricionales o productos: tributación según su calificación como alimentación (4% o 10%) o como producto general (21%).
    • Ropa deportiva y merchandising: tipo general del 21%.
    • Alquiler de espacios a terceros para clases o eventos: tipo general del 21%.

    Este mosaico de tipos dentro de una misma facturación mensual (cuota, venta de producto, entrenamiento personal) exige que el software de gestión de socios esté correctamente parametrizado por familia de concepto, ya que errores en esta configuración se trasladan automáticamente, mes tras mes, al modelo 303.

    El devengo del IVA en cuotas y bonos anticipados

    Un aspecto que genera dudas frecuentes es el momento del devengo del IVA cuando se cobran cuotas anuales o bonos de sesiones por adelantado. Con carácter general, el IVA se devenga en el momento del cobro anticipado si este se produce antes de la prestación del servicio, lo que implica declarar el IVA correspondiente en el trimestre del cobro, con independencia de que el servicio se preste de forma continuada a lo largo de varios meses posteriores. No aplicar correctamente esta regla es una fuente habitual de discrepancias entre lo declarado y lo que Hacienda espera ver reflejado en el modelo 303 de cada trimestre.

    Ejemplo práctico de devengo anticipado

    Un gimnasio que cobra en septiembre una cuota anual de 480 euros por un bono de doce meses debe declarar el IVA correspondiente a esos 480 euros en el trimestre en que se produce el cobro, no de forma prorrateada a lo largo del año, salvo que la facturación se estructure de otra manera (por ejemplo, mediante cuotas mensuales sucesivas en lugar de un cobro único anticipado).

    Errores frecuentes al liquidar el modelo 303 en gimnasios

    • Aplicar una exención de IVA sin cumplir los requisitos legales exigidos a la entidad prestadora.
    • No declarar correctamente el devengo anticipado de cuotas y bonos cobrados por adelantado.
    • Mezclar en un mismo tipo de IVA conceptos que tributan de forma diferente (cuota, venta de producto, entrenamiento).
    • No deducir correctamente el IVA soportado en la adquisición de maquinaria deportiva de alto valor.
    • Descuadres entre el software de gestión de socios y el sistema contable utilizado para el modelo 303.

    Cómo organizar la facturación para evitar errores

    Conviene establecer un circuito claro entre el software de gestión de socios (altas, bajas, cuotas, bonos) y la contabilidad del centro, con una conciliación mensual que permita detectar discrepancias antes del cierre trimestral. Separar claramente en el sistema los distintos conceptos facturados (cuota, entrenamiento personal, venta de producto) por su tipo de IVA correspondiente reduce drásticamente el riesgo de errores acumulados.

    Revisión especializada para el sector fitness

    Las particularidades del devengo anticipado y la eventual exención de determinados servicios deportivos requieren un análisis específico del sector. En asesoramiento fiscal para gimnasios, el despacho LRB revisa trimestralmente estos puntos críticos antes de la presentación del modelo 303, adaptando la configuración fiscal a la estructura jurídica y operativa de cada centro.

    Cuando la complejidad del negocio lo requiere, LRB y ValiTax trabajan conjuntamente ofreciendo asesoramiento fiscal, legal y periciales, lo que resulta especialmente útil en centros que combinan varias líneas de ingreso bajo una misma estructura.

    Conclusión

    El IVA en gimnasios y centros deportivos combina reglas de devengo anticipado, distintos tipos según el servicio prestado y, en casos concretos, posibles exenciones que exigen un análisis jurídico previo. Revisar periódicamente estos criterios con un especialista evita regularizaciones y asegura que el modelo 303 refleje correctamente la actividad del centro cada trimestre.