Autor: admin

  • IVA intracomunitario: cómo recuperar el IVA soportado por tu empresa en otros países de la UE

    El IVA intracomunitario que las empresas suelen dejar sin reclamar

    En un contexto de actividad empresarial cada vez más internacionalizada, muchas empresas y autónomos desconocen que el IVA soportado en otros países de la Unión Europea puede recuperarse mediante un procedimiento específico. Cuando una empresa española empieza a operar de forma habitual con otros países de la Unión Europea —comprando servicios, participando en ferias, desplazando personal o contratando logística transfronteriza— es prácticamente inevitable que acumule IVA soportado en esos países que, salvo que se gestione activamente, queda sin recuperar. A este fenómeno se le suele llamar de forma genérica «IVA intracomunitario», aunque técnicamente conviene distinguirlo del régimen de operaciones intracomunitarias de bienes: aquí hablamos del IVA que la empresa paga como consumidor final de un gasto en otro Estado miembro, y que puede recuperar mediante el procedimiento de Devolución de IVA nacional y extranjero previsto en la normativa comunitaria.

    La magnitud del problema suele sorprender a los propios departamentos financieros cuando se revisa por primera vez: basta con un volumen moderado de viajes de negocio o participación en eventos internacionales para acumular, en pocos ejercicios, cantidades significativas de IVA extranjero no reclamado.

    Cómo funciona el mecanismo de devolución según la Directiva 2008/9/CE

    La Directiva 2008/9/CE estableció un procedimiento armonizado para que las empresas establecidas en un Estado miembro de la UE puedan solicitar la devolución del IVA soportado en otro Estado miembro sin tener que registrarse como sujeto pasivo en ese segundo país. La solicitud no se presenta directamente ante la Administración tributaria extranjera, sino ante la Administración del Estado miembro donde está establecida la empresa solicitante, que actúa como punto de entrada y remite electrónicamente la solicitud al Estado miembro de devolución. En España, este trámite se formaliza mediante el Modelo 360, presentado ante la AEAT.

    Una vez recibida la solicitud, el Estado miembro de devolución dispone de un plazo general de cuatro meses para resolver, que se amplía si solicita información adicional al contribuyente —algo bastante habitual cuando la documentación aportada es incompleta o no se ajusta a los requisitos formales de ese país—.

    Requisitos que suelen pasarse por alto

    Más allá del plazo de presentación, hay varios requisitos que generan rechazos frecuentes si no se revisan con cuidado: el importe mínimo de solicitud (que varía según se trate de una solicitud anual o de un periodo inferior al año); la necesidad de que las facturas cumplan los requisitos formales del país donde se soportó el IVA, que no siempre coinciden con los exigidos en España; la correcta codificación de cada gasto según los códigos armonizados de la UE para este procedimiento; y la justificación de que el gasto está vinculado a la actividad económica de la empresa solicitante.

    Un error habitual es asumir que, si una factura es válida en España a efectos de IVA, automáticamente lo será también para la Administración tributaria del país donde se soportó el gasto. No es así: cada Estado miembro mantiene cierto margen de interpretación sobre qué documentación acepta, y eso explica buena parte de los rechazos que se producen cuando el trámite se gestiona sin experiencia previa.

    Sectores que acumulan más IVA intracomunitario sin reclamar

    Por la naturaleza de su actividad, hay sectores especialmente expuestos a acumular IVA intracomunitario no recuperado: empresas de transporte y logística, que operan de forma constante en varios países de la UE; compañías del sector turístico y hotelero, con proveedores y colaboradores en distintos Estados miembros; empresas tecnológicas y de servicios profesionales que desplazan equipos a clientes internacionales; y compañías industriales que participan habitualmente en ferias sectoriales europeas. En todos estos casos, el volumen de IVA extranjero recuperable suele ser proporcional a la intensidad de la actividad internacional de la empresa, lo que convierte la gestión sistemática de este procedimiento en una fuente de ahorro recurrente, no en un trámite puntual.

    Un asesoramiento fiscal para empresas con actividad internacional que incorpore de forma habitual la revisión de IVA intracomunitario dentro del cierre fiscal periódico de la empresa evita que estas cantidades se acumulen ejercicio tras ejercicio sin recuperarse.

    Cómo organizar internamente la recuperación de IVA intracomunitario

    La forma más eficaz de no perder este derecho de devolución es incorporar, dentro de los procesos administrativos de la empresa, un control sistemático de los gastos soportados en otros países de la UE: identificar en el momento de registrar cada factura si corresponde a un gasto susceptible de devolución, conservar los originales o copias digitales válidas, y revisar periódicamente (al menos una vez al año, antes del plazo límite del 30 de septiembre) el volumen acumulado susceptible de reclamación. Externalizar esta revisión en un despacho especializado permite, además, beneficiarse de su conocimiento actualizado sobre las particularidades de cada Estado miembro, que cambian con cierta frecuencia.

    Cuánto puede estar perdiendo su empresa sin un control sistemático

    Para hacerse una idea del impacto real, basta pensar en una empresa que envía a dos comerciales a ferias internacionales tres o cuatro veces al año, con gastos de hotel, restauración y transporte en cada desplazamiento: el IVA soportado en esos gastos, acumulado durante varios ejercicios sin reclamarse, puede alcanzar fácilmente varios miles de euros que terminan contabilizados como coste cuando en realidad eran recuperables mediante el procedimiento de Devolución de IVA nacional y extranjero. La diferencia entre gestionar este trámite de forma sistemática o no hacerlo en absoluto puede suponer, en empresas con actividad internacional recurrente, una cantidad nada despreciable en la cuenta de resultados cada año, simplemente por recuperar un IVA que ya se pagó y al que la empresa tenía derecho desde el primer momento.

    Preguntas frecuentes

    ¿Qué es el IVA intracomunitario a efectos de devolución?

    Es el IVA que una empresa soporta como consumidor de un gasto en otro Estado miembro de la UE y que puede recuperar mediante el procedimiento armonizado de la Directiva 2008/9/CE, sin necesidad de registrarse como sujeto pasivo en ese país.

    ¿Cómo se presenta la solicitud desde España?

    Mediante el Modelo 360, presentado electrónicamente ante la AEAT, que actúa como intermediaria y remite la solicitud al Estado miembro donde se soportó el IVA.

    ¿Qué sectores suelen acumular más IVA intracomunitario sin reclamar?

    Transporte y logística, turismo y hostelería, servicios profesionales con desplazamientos internacionales, y empresas industriales que participan en ferias europeas.

    ¿Por qué se rechazan muchas solicitudes de devolución?

    Principalmente por facturas que no cumplen los requisitos formales del país de destino, codificación incorrecta de los gastos o falta de justificación de la vinculación del gasto con la actividad económica de la empresa.
  • Declaración de la Renta para autónomos del sector empresas de alimentación y distribución: guía práctica

    Preparar correctamente la declaración de la renta empresas de alimentación y distribución es una tarea que exige conocer bien las particularidades de un sector con márgenes ajustados, alta rotación de existencias y una combinación frecuente de venta al por mayor y al por menor. Ya sea que gestiones una tienda de alimentación, un mayorista de distribución o una pequeña cadena de establecimientos, este artículo repasa los aspectos clave para declarar bien tu IRPF como autónomo.

    Cómo tributa una empresa de alimentación en el IRPF

    La mayoría de negocios de alimentación y distribución que operan como autónomos tributan en estimación directa (normal o simplificada), calculando el rendimiento neto como diferencia entre ingresos y gastos deducibles. Algunos pequeños comercios de alimentación podrían, según su actividad y facturación, encontrarse aún dentro del ámbito de aplicación de módulos en determinados supuestos residuales, aunque la tendencia general del sector es la estimación directa, especialmente en negocios de distribución mayorista.

    Los ingresos incluyen la venta de producto (fresco, envasado, congelado), los servicios de reparto o logística cuando se prestan a terceros, y en su caso las bonificaciones o rappels obtenidos de proveedores, que también deben integrarse correctamente en la contabilidad.

    Gastos deducibles específicos del sector

    A la hora de preparar la declaración de la renta empresas de alimentación y distribución, conviene repasar con detalle las partidas deducibles propias de esta actividad:

    • Compras de mercancía y materias primas, correctamente registradas con factura de proveedor.
    • Gastos de logística y transporte: combustible, mantenimiento de vehículos de reparto, peajes.
    • Amortización de cámaras frigoríficas, vitrinas expositoras, balanzas y maquinaria de procesado de alimentos.
    • Gastos de conservación de la cadena de frío, incluidos los suministros eléctricos específicos de esta necesidad.
    • Mermas y pérdidas de producto perecedero, siempre que estén correctamente documentadas y justificadas.
    • Alquiler del local o nave logística, seguros de mercancía y responsabilidad civil.
    • Cuotas de certificaciones sanitarias y de calidad alimentaria (APPCC, trazabilidad).

    Pagos fraccionados y modelo 130

    Los autónomos del sector en estimación directa deben presentar trimestralmente el modelo 130, calculado sobre el 20% del rendimiento neto acumulado del ejercicio. En un sector con estacionalidad marcada (mayor actividad en campañas como Navidad o verano en zonas turísticas), conviene ajustar bien esta previsión trimestral para evitar tensiones de tesorería o pagos fraccionados descompensados respecto al resultado real del ejercicio.

    Gestión de existencias y su impacto fiscal

    La correcta valoración de existencias al cierre del ejercicio es especialmente relevante en este sector por la naturaleza perecedera de buena parte del producto. Un inventario mal valorado puede distorsionar el resultado fiscal declarado, por lo que conviene realizar recuentos periódicos y aplicar criterios de valoración consistentes de un ejercicio a otro.

    Errores frecuentes al declarar la renta en alimentación y distribución

    • No documentar adecuadamente las mermas de producto perecedero, lo que puede generar dudas ante una comprobación de Hacienda.
    • Olvidar deducir gastos de mantenimiento de la cadena de frío, una partida relevante en negocios de alimentación fresca.
    • No ajustar bien los pagos fraccionados del modelo 130 en negocios con fuerte estacionalidad.
    • Confundir los rappels y bonificaciones de proveedores con simples descuentos en factura, sin registrarlos correctamente en la contabilidad.
    • No valorar correctamente el inventario final del ejercicio, distorsionando el resultado fiscal.

    Deducciones autonómicas y otras oportunidades de ahorro

    Dependiendo de la comunidad autónoma, pueden existir deducciones específicas para autónomos y pymes por inversión en el negocio, contratación de personal o digitalización de procesos logísticos. Conviene revisar cada año la normativa autonómica vigente, ya que estas deducciones no siempre se aplican de oficio en los programas de ayuda de Hacienda.

    Planificación antes de presentar la declaración

    Antes de presentar la declaración de la renta empresas de alimentación y distribución, es recomendable revisar con antelación si conviene adelantar o retrasar alguna inversión relevante (renovación de cámaras frigoríficas, ampliación de flota de reparto) para optimizar la base imponible del ejercicio, y comprobar que los libros registro de ingresos y gastos están correctamente conciliados con la facturación real del negocio.

    Dada la complejidad de combinar gestión de existencias perecederas, logística y en muchos casos venta mixta al por mayor y al detalle, contar con un asesor que conozca bien el sector marca una diferencia real en el resultado de la declaración. En asesoramiento fiscal para el sector de alimentación encontrarás un servicio especializado que revisa cada partida propia de este negocio para asegurar una declaración correcta y optimizada.

    Además, ten en cuenta que LRB y ValiTax trabajan juntos ofreciendo asesoramiento fiscal, legal y periciales, lo que resulta útil si en algún momento tu negocio necesita apoyo adicional ante Hacienda.

    Conclusión

    Preparar bien la declaración de la renta empresas de alimentación y distribución exige conocer en detalle las partidas deducibles propias del sector, gestionar correctamente el inventario y planificar con tiempo los pagos fraccionados. Organiza tu documentación durante todo el año para evitar sorpresas y optimizar legalmente tu resultado fiscal.

  • Venta o traspaso de un negocio de clínicas veterinarias: fiscalidad y due diligence previa

    Tras años construyendo una cartera fiel de clientes y una reputación sólida en su zona, muchos veterinarios se plantean en algún momento la venta de negocio clínicas veterinarias, ya sea por jubilación, por un cambio de proyecto profesional o por el interés de un grupo veterinario en expansión. Se trata de una operación que exige preparación fiscal y jurídica cuidadosa, mucho antes de sentarse a negociar con un comprador.

    Vender activos, vender participaciones o transmitir el negocio

    La primera decisión estructural en una venta de negocio clínicas veterinarias es determinar qué se transmite: los activos del negocio (equipamiento diagnóstico, historiales clínicos, contrato de alquiler del local) o las participaciones de la sociedad titular de la clínica. Cada fórmula tiene un tratamiento fiscal distinto:

    • Venta de activos: el vendedor tributa por la ganancia patrimonial obtenida en la transmisión de cada elemento, y la operación suele estar sujeta a IVA salvo que se transmita una unidad económica autónoma capaz de funcionar de forma independiente.
    • Venta de participaciones sociales: el vendedor, si es persona física, tributa en el IRPF por la ganancia patrimonial derivada de la diferencia entre valor de adquisición y de transmisión de las participaciones, sin IVA por tratarse de una operación financiera exenta.

    El comprador suele preferir la compra de activos (evita heredar contingencias ocultas de la sociedad), mientras que el vendedor suele preferir la venta de participaciones por su tratamiento fiscal más sencillo, y en determinados casos por la posible aplicación de exenciones si se cumplen los requisitos de empresa familiar.

    La due diligence: qué revisa el comprador antes de firmar

    Antes de sacar la clínica al mercado, conviene anticipar internamente qué revisará el comprador durante la due diligence. Los puntos que con más frecuencia generan ajustes de precio o incluso la ruptura de la negociación son:

    • Contingencias fiscales no prescritas: liquidaciones de IVA incorrectas, deducciones de gastos discutibles, cobros en efectivo mal declarados.
    • Situación laboral de veterinarios asociados y personal auxiliar: posibles falsos autónomos entre veterinarios colaboradores, contratos irregulares.
    • Estado del contrato de alquiler del local: duración remanente, cláusulas de cesión, posibles subidas de renta.
    • Licencias y permisos: licencia de actividad sanitaria veterinaria, autorizaciones de gestión de residuos biosanitarios.
    • Calidad real de la cartera de clientes: número de propietarios activos, frecuencia de visitas, dependencia de un único veterinario titular para la retención de clientes.

    Cómo se suele valorar una clínica veterinaria

    La valoración combina normalmente un múltiplo del EBITDA anual (habitualmente entre 3 y 6 veces, según tamaño, ubicación, estabilidad de la cartera y dependencia del veterinario titular), el valor del equipamiento diagnóstico y de las instalaciones, y en ocasiones un componente variable ligado a la retención de clientes tras el cambio de titularidad (earn-out). Este último aspecto conviene planificarlo fiscalmente con antelación, ya que puede generar tributación diferida.

    Ejemplo orientativo

    Una clínica veterinaria con una facturación anual de 350.000 euros y un EBITDA de 80.000 euros podría valorarse, aplicando un múltiplo de 4 veces EBITDA, en torno a 320.000 euros, ajustado después por el estado del equipamiento, la duración del contrato de alquiler y la solidez de la cartera de clientes.

    Aspectos fiscales y laborales que no debes descuidar

    • Si la operación incluye personal auxiliar o veterinarios asociados, debe analizarse la sucesión de empresa a efectos laborales, que obliga al comprador a subrogarse en los contratos existentes.
    • Debe revisarse si existen deudas pendientes con la Seguridad Social o Hacienda que puedan generar responsabilidad solidaria del comprador en una venta de activos.
    • Conviene analizar con antelación si el vendedor puede beneficiarse de alguna exención o beneficio fiscal ligado a la antigüedad de la actividad o a los requisitos de empresa familiar.

    Errores frecuentes en el proceso de venta

    • Empezar a negociar sin haber realizado antes una due diligence interna, descubriendo contingencias en plena negociación.
    • No documentar de forma clara la cartera de clientes y su fidelidad, lo que genera desconfianza en el comprador.
    • No planificar con antelación la estructura fiscal óptima de la operación (venta de activos frente a venta de participaciones).
    • Firmar acuerdos de earn-out sin asesoramiento fiscal previo sobre cómo tributará ese pago diferido.

    El valor de un informe pericial independiente

    Cuando la operación es relevante o existen discrepancias entre comprador y vendedor sobre el valor real de la clínica, un informe pericial independiente aporta seguridad a ambas partes y facilita cerrar la operación en condiciones justas. En informes jurídico-empresariales de ValiTax encontrarás valoraciones y due diligence especializadas en pequeñas y medianas empresas, incluidas clínicas veterinarias.

    Recuerda que LRB y ValiTax trabajan juntos ofreciendo asesoramiento fiscal, legal y periciales, por lo que el mismo equipo puede acompañarte tanto en la preparación fiscal de la venta como en la elaboración del informe pericial que respalde el precio acordado.

    Conclusión

    Una venta de negocio clínicas veterinarias bien preparada empieza meses antes de sentarse a negociar. Ordena tu documentación fiscal y laboral, decide con asesoramiento la estructura óptima de la operación y considera un informe pericial independiente para respaldar el valor real de tu clínica. Esa preparación previa marca la diferencia entre una venta exitosa y una negociación fallida.

  • De autónomo a sociedad limitada en el sector clínicas veterinarias: cuándo y cómo dar el salto

    La mayoría de las clínicas veterinarias en España nacen como negocio individual de un veterinario que, tras años de trabajo, decide montar su propia consulta. Con el crecimiento del negocio, surge inevitablemente la pregunta de si conviene pasar de autónomo a sociedad clínicas veterinarias. En este artículo analizamos los factores clave para tomar la decisión, el proceso práctico de transformación y los aspectos fiscales y de responsabilidad que hay que valorar.

    Por qué se plantea el cambio de forma jurídica

    Dos motivos principales llevan a un veterinario a valorar la constitución de una sociedad limitada: la fiscalidad y la protección patrimonial. Como autónomo, se tributa en el IRPF de forma progresiva, con tipos marginales que en los tramos altos superan el 40-45%. Además, el patrimonio personal del veterinario responde de las deudas y contingencias del negocio, algo relevante en una actividad con riesgo de reclamaciones por responsabilidad profesional (una intervención quirúrgica con complicaciones, un diagnóstico erróneo).

    Una sociedad limitada tributa a un tipo fijo en el Impuesto sobre Sociedades (15% los dos primeros ejercicios con beneficios para empresas de nueva creación, 25% con carácter general) y limita la responsabilidad al capital aportado, salvo los supuestos de responsabilidad de los administradores por mala gestión.

    Indicadores de que ha llegado el momento

    No hay una cifra universal, pero en la práctica identificamos varias señales que sugieren evaluar seriamente pasar de autónomo a sociedad clínicas veterinarias:

    • El beneficio neto anual supera de forma sostenida los 40.000-50.000 euros, entrando en tramos de IRPF donde el Impuesto sobre Sociedades resulta más eficiente.
    • La clínica ha crecido en tamaño (varios veterinarios en plantilla, ampliación a segunda consulta, incorporación de servicios de hospitalización) y aumenta el riesgo de reclamaciones profesionales.
    • Se plantea la incorporación de un socio veterinario o inversor.
    • Se quiere reinvertir buena parte del beneficio en equipamiento diagnóstico de alto valor, aprovechando el diferimiento fiscal que ofrece la sociedad frente al reparto íntegro que implica la tributación como autónomo.

    Ejemplo numérico orientativo

    Una clínica veterinaria con un beneficio neto de 75.000 euros anuales tributando como autónomo puede tener una cuota efectiva de IRPF en torno al 35-38%. Como sociedad limitada, tributando al 25% (o al 15% si aplica el tipo reducido de empresas de nueva creación), el ahorro fiscal puede ser considerable, especialmente si parte del beneficio se retiene para financiar la compra de nuevo equipamiento de diagnóstico o la apertura de una segunda consulta.

    El proceso de constitución: pasos prácticos

    • Elección de la denominación social y obtención del certificado negativo de nombre en el Registro Mercantil Central.
    • Redacción de estatutos sociales adaptados al objeto de la actividad (clínica veterinaria, venta de productos zoosanitarios, servicios complementarios).
    • Aportación del capital social y otorgamiento de escritura pública ante notario.
    • Inscripción en el Registro Mercantil y alta en Hacienda con el nuevo NIF de la sociedad.
    • Traspaso de la licencia de actividad sanitaria veterinaria, el contrato de alquiler del local y los contratos de personal auxiliar.
    • Comunicación del cambio a la Seguridad Social y actualización de los contratos laborales existentes.

    Qué ocurre con el equipamiento y la cartera de clientes

    Uno de los puntos más delicados es cómo trasladar el negocio existente (equipamiento diagnóstico, historiales clínicos, cartera de propietarios de mascotas) desde el veterinario autónomo a la nueva sociedad. Las opciones habituales son la aportación no dineraria de los activos a la sociedad o la venta del negocio a la sociedad recién constituida, cada una con implicaciones fiscales distintas en cuanto a tributación por la transmisión de activos e IVA aplicable, que deben analizarse caso por caso con asesoramiento especializado.

    Errores frecuentes al hacer la transición

    • No renegociar a tiempo el contrato de alquiler del local a nombre de la nueva sociedad.
    • No comunicar correctamente a la Seguridad Social la subrogación de los contratos laborales del personal auxiliar veterinario.
    • Valorar de forma incorrecta el equipamiento diagnóstico aportado a la sociedad, generando contingencias fiscales posteriores.
    • No planificar con antelación la fiscalidad de los primeros ejercicios de la sociedad, perdiendo la oportunidad de aplicar correctamente el tipo reducido de empresas de nueva creación.

    Un proceso que requiere acompañamiento profesional

    Transformar una clínica veterinaria de autónomo a sociedad limitada es una decisión estratégica que conviene planificar con varios meses de antelación, coordinando la parte mercantil, la fiscal y la laboral. En asesoría fiscal para clínicas veterinarias encontrarás un equipo que acompaña este proceso de principio a fin, valorando primero si realmente conviene dar el paso y diseñando después una transición ordenada.

    Ten en cuenta también que LRB y ValiTax trabajan juntos ofreciendo asesoramiento fiscal, legal y periciales, lo que resulta especialmente útil si en el proceso de transformación surge la necesidad de valorar el negocio o de resolver cualquier discrepancia con Hacienda.

    Conclusión

    Decidir pasar de autónomo a sociedad clínicas veterinarias es una decisión que afecta tanto a la fiscalidad del negocio como a la protección patrimonial del veterinario titular. Analiza tus cifras, valora el riesgo de responsabilidad profesional de tu actividad y busca acompañamiento especializado antes de dar el paso, para que la transición sea fiscalmente eficiente y jurídicamente sólida desde el primer día.

  • Planificación fiscal y ahorro de impuestos para empresas de clínicas veterinarias

    Más allá de la gestión clínica diaria, una planificación fiscal clínicas veterinarias bien diseñada puede suponer un ahorro considerable en la factura fiscal anual del negocio. Entre consultas, cirugías, venta de producto y servicios complementarios, las clínicas veterinarias tienen un mapa de ingresos variado que, gestionado correctamente, ofrece varias palancas legales de optimización fiscal.

    Por qué la planificación fiscal es especialmente relevante en veterinaria

    A diferencia de otros negocios sanitarios, las clínicas veterinarias tributan IVA en la práctica totalidad de sus servicios, lo que simplifica en parte la gestión del impuesto pero exige un control riguroso de todas las operaciones. Además, el sector combina fuertes inversiones en equipamiento diagnóstico con márgenes ajustados en la venta de producto, lo que hace que una buena planificación fiscal clínicas veterinarias pueda marcar una diferencia real en la rentabilidad neta del negocio.

    Elegir la forma jurídica adecuada

    Muchas clínicas veterinarias comienzan su actividad como negocio individual del veterinario titular, tributando en el IRPF. A medida que la facturación crece, conviene evaluar el paso a sociedad limitada: mientras el IRPF aplica una escala progresiva que puede superar el 40-45% en los tramos más altos, el Impuesto sobre Sociedades tributa a un tipo fijo del 25% (15% durante los dos primeros ejercicios con beneficios para empresas de nueva creación). Para clínicas con beneficios netos sostenidos por encima de los 40.000-50.000 euros anuales, esta diferencia suele justificar el análisis de la transformación societaria.

    Ejemplo numérico

    Una clínica veterinaria con un beneficio neto anual de 65.000 euros, operando como autónomo, puede tener una cuota efectiva de IRPF en torno al 33-36%. La misma clínica constituida como sociedad limitada, tributando al 25% en el Impuesto sobre Sociedades, y reinvirtiendo parte del beneficio en nuevo equipamiento diagnóstico, puede reducir de forma notable su carga fiscal efectiva del ejercicio.

    Planificación de inversiones en equipamiento diagnóstico

    La adquisición de equipamiento de diagnóstico avanzado (ecógrafos, equipos de radiología digital, analizadores) representa una de las mayores inversiones de una clínica veterinaria. Planificar el momento de esta inversión dentro del ejercicio fiscal, valorar el renting frente a la compra directa (el renting permite deducir el 100% de la cuota como gasto corriente) y aprovechar los incentivos fiscales disponibles para pymes son decisiones que deben tomarse con una perspectiva fiscal clara, no solo operativa.

    Gestión eficiente del IVA

    Dado que la mayoría de servicios veterinarios están sujetos a IVA general, la planificación en este impuesto se centra en tres aspectos: controlar el correcto tipo impositivo aplicado a cada producto o servicio, planificar las grandes compras de equipamiento para optimizar el flujo de caja del IVA soportado, y evitar desajustes entre el IVA repercutido declarado y los cobros reales de la clínica, especialmente en efectivo.

    Retribución del veterinario titular en una sociedad

    Cuando la clínica opera como sociedad limitada, otro elemento clave de planificación es cómo se retribuye al veterinario socio-administrador: mediante nómina (sujeta a retención de IRPF y cotización a la Seguridad Social), mediante reparto de dividendos (tributación en la base del ahorro del IRPF) o combinando ambas fórmulas. La combinación óptima depende del nivel de beneficios de la clínica y de la situación personal del veterinario, y conviene revisarla cada año junto con el cierre del ejercicio.

    Errores frecuentes que encarecen la carga fiscal

    • Mantener la actividad como autónomo cuando el volumen de beneficios ya justifica claramente el paso a sociedad limitada.
    • No planificar el momento de las grandes inversiones en equipamiento diagnóstico, perdiendo la oportunidad de optimizar la base imponible del ejercicio.
    • No revisar anualmente la combinación óptima entre nómina y dividendos en clínicas constituidas como sociedad.
    • Olvidar deducciones autonómicas disponibles para autónomos y pymes, que varían según la comunidad autónoma donde esté ubicada la clínica.

    Un proceso continuo, no un trámite de cierre de año

    La planificación fiscal no debería limitarse a una revisión de última hora antes de la declaración anual. Lo recomendable es revisar trimestralmente, junto con la presentación del modelo 303 de IVA y los pagos fraccionados del IRPF o del Impuesto sobre Sociedades, cómo evoluciona el resultado de la clínica y si conviene ajustar alguna decisión (adelantar una inversión, revisar la retribución del veterinario titular, valorar cambios en la forma jurídica).

    Contar con un asesor que conozca en profundidad el sector veterinario —su fiscalidad de IVA, sus inversiones típicas en equipamiento, la gestión de la retribución del profesional titular— es clave para diseñar una estrategia sólida. En asesoría fiscal para clínicas veterinarias encontrarás un servicio especializado que analiza la situación concreta de tu clínica para diseñar una planificación fiscal ajustada a tu realidad.

    Recuerda además que LRB y ValiTax trabajan juntos ofreciendo asesoramiento fiscal, legal y periciales, lo que te permite contar con un mismo equipo de confianza para la planificación fiscal y para cualquier eventual defensa ante Hacienda.

    Conclusión

    Una planificación fiscal clínicas veterinarias bien diseñada combina la elección de la forma jurídica adecuada, la gestión eficiente del IVA, la planificación de inversiones en equipamiento y una revisión periódica de la retribución del veterinario titular. Si tu clínica ha crecido en los últimos años, es el momento de revisar tu estrategia fiscal con asesoramiento especializado antes del cierre del próximo ejercicio.

  • Verifactu y facturación electrónica obligatoria para negocios de clínicas veterinarias

    La llegada del sistema Verifactu clínicas veterinarias obliga a repensar cómo se emiten las facturas de consultas, cirugías, vacunaciones y venta de productos en cualquier centro veterinario. Con un volumen de facturación diario elevado, muchas veces con cobros en efectivo y una combinación de servicios sanitarios y venta de producto, las clínicas veterinarias deben prestar especial atención a esta nueva normativa antes de que se agoten los plazos de adaptación.

    Qué es Verifactu y qué cambia para una clínica veterinaria

    Verifactu es el sistema de facturación verificable regulado al amparo de la Ley Antifraude (Ley 11/2021), que exige que los programas informáticos de facturación generen registros inalterables y trazables de cada factura emitida. En la práctica, cada factura debe quedar encadenada a la anterior mediante una huella digital (hash), y en el caso de optar por el modo Verifactu, esos registros se remiten de forma prácticamente inmediata a la Agencia Tributaria.

    Para una clínica veterinaria, esto afecta a todas las facturas emitidas: consultas, cirugías, pruebas diagnósticas, venta de medicamentos y piensos, y servicios complementarios como peluquería canina o residencia. El software de gestión clínica veterinaria (los típicos programas de gestión de historiales y citas) deberá estar certificado para cumplir los requisitos de Verifactu clínicas veterinarias, generando automáticamente el registro de facturación y, en su caso, el código QR verificable.

    Modo Verifactu frente a modo de conservación de registros

    La normativa contempla dos alternativas: remitir los registros de facturación a la AEAT en el momento de emitir cada factura (modo Verifactu, que simplifica las obligaciones de conservación) o conservar los registros de forma segura para ponerlos a disposición de Hacienda si se solicitan (modo alternativo, más exigente en custodia documental). Para clínicas con un volumen alto de facturación diaria, el modo Verifactu suele ser la opción más práctica, al reducir la carga de conservación y facilitar la trazabilidad ante cualquier requerimiento.

    Plazos de adaptación para el sector veterinario

    El calendario de aplicación de Verifactu distingue entre empresas que tributan por el Impuesto sobre Sociedades (clínicas constituidas como sociedad limitada) y autónomos en régimen de estimación directa, con fechas límite distintas para cada colectivo. A esto se suma que los propios desarrolladores de software de gestión veterinaria deben certificar previamente sus programas, por lo que conviene confirmar cuanto antes con tu proveedor si su plataforma ya cumple o tiene previsto cumplir los requisitos técnicos exigidos.

    Particularidades del sector veterinario ante Verifactu

    • Las clínicas suelen combinar facturación de servicios sanitarios (consultas, cirugías) con venta de producto (piensos, antiparasitarios, farmacia veterinaria), lo que exige que el software gestione correctamente distintos tipos de IVA dentro de una misma factura.
    • Los cobros en efectivo, habituales en consultas de urgencia o en zonas rurales con atención a explotaciones ganaderas, deben quedar igualmente registrados y encadenados según los requisitos de Verifactu.
    • Las facturas rectificativas por devoluciones de producto o anulaciones de servicios deben mantener correctamente la cadena de huellas, un punto que genera frecuentes dudas técnicas entre los proveedores de software.

    Errores comunes al implantar Verifactu en una clínica veterinaria

    • Confiar en que el proveedor del software de gestión clínica actualizará el sistema sin confirmación expresa de fechas y funcionalidades.
    • Mezclar la facturación de la clínica con la de servicios complementarios (peluquería, residencia) usando sistemas distintos no integrados, lo que rompe la trazabilidad exigida.
    • No formar al personal auxiliar en el nuevo procedimiento de facturación, especialmente en la emisión de facturas simplificadas en el mostrador.
    • Retrasar la migración hasta el último mes, sin margen para detectar y corregir incidencias técnicas antes de la fecha límite.

    Recomendaciones prácticas para una transición sin sobresaltos

    • Solicita a tu proveedor de software de gestión veterinaria confirmación por escrito de la fecha de certificación Verifactu.
    • Revisa el circuito completo de facturación de la clínica: consultas, cirugías, venta de producto y servicios complementarios.
    • Forma a todo el personal implicado en la emisión de facturas, incluido el personal auxiliar y de recepción.
    • Planifica la migración con margen suficiente, probando el sistema en paralelo antes de la fecha límite definitiva.
    • Cuenta con asesoramiento especializado en el sector veterinario para resolver dudas específicas sobre IVA y facturación mixta.

    Dado que las clínicas veterinarias combinan actividad sanitaria, venta de producto y en ocasiones servicios complementarios, la adaptación a Verifactu requiere un análisis específico del sector. En asesoría fiscal para clínicas veterinarias encontrarás un servicio pensado para acompañar esta transición y resolver dudas sobre facturación, IVA y adaptación tecnológica.

    Recuerda también que LRB y ValiTax trabajan juntos ofreciendo asesoramiento fiscal, legal y periciales, lo que aporta tranquilidad si en algún momento surge alguna incidencia relacionada con la facturación ante Hacienda.

    Conclusión

    La adaptación a Verifactu clínicas veterinarias no debe verse como un simple trámite técnico, sino como una oportunidad para revisar y ordenar todo el circuito de facturación de la clínica. Cuanto antes empieces a auditar tu software y a formar a tu equipo, con más tranquilidad afrontarás la entrada en vigor plena de la normativa.

  • Cómo actuar ante una inspección de Hacienda en el sector clínicas veterinarias

    Recibir una notificación de la Agencia Tributaria genera siempre inquietud, y más aún cuando se trata de una inspección de Hacienda clínicas veterinarias, un sector que combina actividad sanitaria, venta de producto y, en muchos casos, cobros en efectivo que atraen especial atención por parte de los inspectores. Saber cómo actuar desde el primer momento puede marcar una diferencia decisiva en el resultado final de la comprobación.

    Por qué el sector veterinario está en el radar de Hacienda

    Las clínicas veterinarias combinan varios factores que las hacen susceptibles de mayor atención fiscal: un volumen relevante de cobros en efectivo (especialmente en consultas y venta de producto), la combinación de actividades con distinto tratamiento de IVA, y en algunos casos la venta de medicamentos que requiere un control específico. Además, Hacienda dispone cada vez de más información cruzada procedente de laboratorios farmacéuticos veterinarios, distribuidores de piensos y plataformas de pago, lo que facilita detectar discrepancias entre lo declarado y lo realmente facturado.

    Tipos de actuaciones de comprobación

    No todas las actuaciones de Hacienda son iguales, y conviene distinguir entre ellas para entender qué está ocurriendo exactamente:

    • Requerimiento de información: Hacienda solicita documentación puntual (facturas, justificantes) sin abrir formalmente un procedimiento de inspección. Suele resolverse con la aportación de la documentación solicitada.
    • Procedimiento de comprobación limitada: gestionado por los órganos de gestión tributaria, se centra en aspectos concretos de una declaración (por ejemplo, una deducción de IVA específica) sin la profundidad de una inspección completa.
    • Procedimiento de inspección: el más exhaustivo, llevado a cabo por la Inspección de los Tributos, que puede revisar varios ejercicios y todas las obligaciones fiscales de la clínica (IRPF o Sociedades, IVA, retenciones), con capacidad para requerir libros contables completos y realizar visitas a las instalaciones.

    Primeros pasos al recibir la notificación

    Ante cualquier inspección de Hacienda clínicas veterinarias, los primeros pasos son determinantes:

    • Verificar el plazo de respuesta indicado en la notificación y anotarlo de inmediato: los plazos de Hacienda son improrrogables salvo solicitud justificada de ampliación.
    • No responder ni aportar documentación sin haber revisado antes, junto con un asesor, exactamente qué se solicita y qué implicaciones tiene cada documento que se entregue.
    • Recopilar de forma ordenada la documentación de los ejercicios afectados: libros registro de IVA, facturas emitidas y recibidas, justificantes de gastos, contratos con proveedores farmacéuticos y de material sanitario.
    • Revisar internamente, antes de aportar nada, si existe algún punto débil evidente (por ejemplo, una deducción de IVA discutible o un desajuste entre ingresos declarados y cobros reales) para preparar una explicación sólida y documentada.

    Puntos que más habitualmente revisan los inspectores en veterinaria

    • Coherencia entre las compras de medicamentos y material sanitario a los distribuidores y los ingresos declarados por consultas y ventas de producto (un desajuste puede indicar ingresos no declarados).
    • Correcta aplicación del tipo de IVA en cada tipo de producto y servicio.
    • Justificación de gastos de vehículo cuando se deducen visitas a domicilio o a explotaciones ganaderas.
    • Contratos laborales del personal auxiliar veterinario y posibles situaciones de falsos autónomos.
    • Cobros en efectivo y su correcta declaración, especialmente relevante desde la limitación legal a los pagos en efectivo entre profesionales y particulares.

    Qué NO hacer durante una inspección

    • No aportar documentación de forma precipitada sin haberla revisado antes con detalle.
    • No firmar actas de conformidad sin entender completamente sus consecuencias y sin haber valorado la posibilidad de alegar o recurrir.
    • No ignorar los plazos de alegaciones tras un acta de disconformidad, ya que su vencimiento cierra la vía de defensa en esa fase del procedimiento.
    • No minimizar la importancia de una simple comprobación limitada, que puede derivar en un procedimiento de inspección más amplio si se detectan indicios relevantes.

    La importancia de la defensa técnica especializada

    Un procedimiento de inspección no es simplemente un trámite administrativo: es un proceso con reglas técnicas precisas donde la forma de presentar la documentación, los plazos de respuesta y los argumentos utilizados en las alegaciones influyen de manera directa en el resultado final (desde el archivo del expediente hasta una liquidación con sanción). Por ello, ante cualquier requerimiento relevante, lo más prudente es contar con asesoramiento especializado desde el primer momento, no solo cuando ya se ha recibido un acta desfavorable.

    En defensa ante inspección de la AEAT encontrarás un equipo especializado en acompañar a profesionales y empresas durante todo el procedimiento, desde el primer requerimiento hasta, si fuera necesario, la vía económico-administrativa o contencioso-administrativa.

    Recuerda que LRB y ValiTax trabajan juntos ofreciendo asesoramiento fiscal, legal y periciales, de modo que puedes contar con un equipo que conoce tanto la fiscalidad específica de las clínicas veterinarias como la defensa técnica ante Hacienda.

    Conclusión

    Una inspección de Hacienda clínicas veterinarias no tiene por qué terminar mal si se gestiona con orden, rigor documental y asesoramiento adecuado desde el primer requerimiento. Mantener una contabilidad clara durante todo el año, guardar correctamente cada factura y actuar con rapidez pero sin precipitación ante cualquier notificación son las mejores garantías para afrontar el procedimiento con tranquilidad.

  • El equipo fiscal de LRB Tax & Legal, finalista en los Iberian Lawyer Awards: una garantía para autónomos y pymes

    El equipo fiscal de LRB Tax & Legal, finalista en los Iberian Lawyer Awards: una garantía para autónomos y pymes

    LRB Tax & Legal, entre las mejores firmas fiscales de España y Portugal

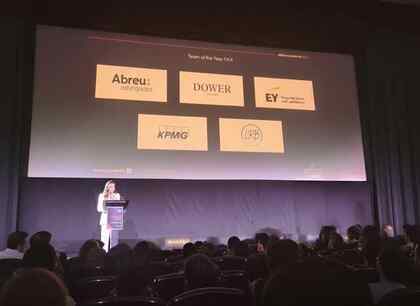
    Cuando un autónomo o una pyme busca asesoramiento fiscal, una de las señales más fiables no es el tamaño del despacho, sino el reconocimiento de sus propios pares. Competir de tú a tú con los departamentos fiscales de EY y KPMG no está al alcance de cualquiera, y eso es exactamente lo que logró el equipo de abogados fiscalistas de LRB Tax & Legal en la 14ª edición de los Iberian Lawyer Forty Under 40 Awards, celebrada el 24 de septiembre de 2026 en el Palacio de la Prensa de Madrid, donde llegó como finalista en la categoría «Mejor Equipo Fiscal» (Best Tax Team), compartiendo la fase final con despachos y firmas como EY, KPMG, Abreu Advogados y Dower.

    El equipo fiscal de LRB estuvo representado en la gala por Álvaro Quer, quien recogió el reconocimiento como finalista en representación de todo el departamento. La misma noche, además, Luis Miguel Larriba, Socio Director de la firma, fue distinguido individualmente como Mejor Profesional Fiscal del Año de España y Portugal, un doble reconocimiento —individual y de equipo— que rara vez se da en una misma edición de estos premios.

    Qué significa ser finalista frente a las Big Four

    Los Iberian Lawyer Awards son de los pocos premios del sector legal ibérico donde despachos boutique compiten en igualdad de condiciones con los grandes departamentos fiscales de las firmas globales de auditoría y consultoría. El jurado, compuesto por profesionales independientes del sector, no valora el tamaño de la plantilla ni la facturación, sino el impacto real del trabajo realizado, la complejidad técnica de los asuntos gestionados y la contribución de cada equipo a su área de práctica.

    Que el equipo fiscal de LRB Tax & Legal llegara a la final en esos términos, compitiendo contra estructuras con cientos de profesionales dedicados en exclusiva a fiscalidad, confirma que el volumen de expedientes gestionados por la firma en materia de defensa ante inspecciones tributarias, reestructuraciones societarias y fiscalidad internacional tiene una complejidad técnica comparable a la de los grandes despachos, pese a operar con una estructura mucho más ágil.

    El valor de un equipo especializado frente a un generalista

    Uno de los factores que suele explicar este tipo de reconocimientos es la especialización. Frente al modelo de asesoría generalista, LRB Tax & Legal ha construido su equipo fiscal en torno a tres pilares muy concretos: la defensa técnica en procedimientos de comprobación e inspección tributaria, el asesoramiento en operaciones de reestructuración empresarial acogidas al régimen FEAC (fusiones, escisiones y aportaciones no dinerarias con neutralidad fiscal), y la elaboración de informes periciales judiciales en materia tributaria, un servicio que la firma también presta bajo su marca especializada ValiTax, con perito judicial tributario acreditado.

    Esa especialización permite al equipo abordar expedientes de alta complejidad técnica —discusiones sobre la calificación fiscal de operaciones societarias, procedimientos sancionadores, recursos económico-administrativos— con un nivel de detalle que resulta determinante quien se juega, literalmente, el patrimonio de sus clientes ante la Administración tributaria.

    La importancia de contar con el equipo adecuado ante una restructuración

    Cuando una empresa afronta una fusión, una escisión o una reorganización societaria, la calificación fiscal de la operación puede marcar la diferencia entre una restructuración neutra y una contingencia fiscal de miles de euros. El régimen FEAC exige acreditar motivos económicos válidos, y ahí es donde un equipo fiscal experimentado, como el que ha llevado a LRB a la final de los Iberian Lawyer Awards, aporta un valor que va mucho más allá de la mera tramitación administrativa.

    Del mismo modo, cuando la operación acaba en los tribunales, contar con un informe pericial tributario elaborado por profesionales acreditados —como los que firma ValiTax dentro del grupo LRB— puede resultar decisivo para el resultado del procedimiento judicial. No es casualidad que ambos servicios, restructuración FEAC e informes periciales, formen parte del núcleo de especialización que ha llevado al equipo fiscal de LRB hasta la final de estos premios.

    Un despacho con presencia en Madrid y Mallorca

    LRB Tax & Legal opera desde su sede central en el Paseo de la Castellana 194, en Madrid, con una segunda oficina en San Sebastián de los Reyes y una delegación específica en Parc Bit, Palma de Mallorca, desde donde atiende a clientes del sector turístico, hotelero y tecnológico balear. Esa doble presencia territorial, unida a la especialización técnica de su equipo fiscal, es parte de la explicación de por qué una firma de este tamaño puede llegar a la final de un premio donde compiten los grandes despachos internacionales.

    Preguntas frecuentes

    ¿En qué categoría fue finalista el equipo fiscal de LRB Tax & Legal?

    Fue finalista en la categoría «Mejor Equipo Fiscal» (Best Tax Team) de los Iberian Lawyer Forty Under 40 Awards 2026, compitiendo con los departamentos fiscales de EY, KPMG y otras firmas.

    ¿Quién representó al equipo fiscal de LRB en la gala?

    El equipo estuvo representado por Álvaro Quer, mientras que Luis Miguel Larriba, Socio Director de la firma, recibió además el premio individual a Mejor Profesional Fiscal del Año.

    ¿Qué servicios presta el equipo fiscal de LRB Tax & Legal?

    Defensa ante inspecciones tributarias, reestructuraciones empresariales bajo el régimen FEAC e informes periciales judiciales tributarios, entre otros servicios de fiscalidad nacional e internacional.

  • Gastos deducibles y facturación correcta en clínicas veterinarias

    Conocer bien qué gastos deducibles clínicas veterinarias puede aplicar tu negocio es una de las formas más directas de reducir la factura fiscal sin asumir ningún riesgo: no se trata de «inventar» gastos, sino de identificar correctamente todo lo que la normativa permite deducir y de facturarlo de forma que Hacienda no pueda cuestionarlo después. En este artículo repasamos, partida por partida, qué gastos puede deducirse una clínica veterinaria y qué requisitos formales debe cumplir cada factura.

    Requisitos generales para que un gasto sea deducible

    Para que un gasto reduzca la base imponible de la clínica (ya tribute en IRPF como autónomo o en Impuesto sobre Sociedades como SL), debe cumplir tres condiciones: estar vinculado a la actividad económica, estar debidamente justificado con factura completa (no basta un simple ticket para importes relevantes) y estar registrado en la contabilidad o en los libros registro correspondientes. La falta de cualquiera de estos tres requisitos es la causa más habitual de que Hacienda rechace un gasto en una comprobación.

    Gastos deducibles habituales en una clínica veterinaria

    Material sanitario y farmacia veterinaria

    La compra de medicamentos, vacunas, antiparasitarios, material de sutura, anestésicos, jeringuillas y guantes es plenamente deducible siempre que se conserve la factura del proveedor farmacéutico veterinario. Es habitual que estas compras representen una de las partidas más altas del negocio, por lo que conviene revisar mensualmente que todas las facturas están correctamente registradas.

    Amortización de equipamiento diagnóstico y quirúrgico

    Ecógrafos, aparatos de radiología, analizadores de sangre, mesas de quirófano, autoclaves de esterilización… todo este equipamiento se deduce mediante amortización a lo largo de su vida útil fiscal, no de golpe en el año de compra (salvo que se trate de elementos de escaso valor, con un límite específico para su deducción inmediata en determinados regímenes). Un error habitual es deducir de golpe el importe completo de un equipo de alto valor, lo que puede generar una regularización si Hacienda revisa la contabilidad.

    Local, suministros y mantenimiento

    El alquiler del local, la electricidad (especialmente relevante por la climatización de zonas de hospitalización y quirófano), el agua, la limpieza y el mantenimiento de las instalaciones son gastos deducibles siempre que estén afectos a la actividad. Cuando la clínica está ubicada en un inmueble de titularidad del propio veterinario, debe calcularse la proporción de la vivienda afecta a la actividad para determinar qué parte de los suministros es deducible.

    Gestión de residuos sanitarios veterinarios

    La normativa obliga a gestionar de forma específica los residuos biosanitarios generados en la clínica (agujas, material contaminado, restos quirúrgicos), y el coste de esta gestión, contratada habitualmente con una empresa especializada, es plenamente deducible.

    Formación y colegiación

    Las cuotas del Colegio Oficial de Veterinarios, los seguros de responsabilidad civil profesional y la formación continua (cursos de especialización en cirugía, dermatología, exóticos o animales de granja) son gastos deducibles que además ayudan a mantener la calidad del servicio y la actualización profesional.

    Vehículo para visitas y explotaciones ganaderas

    Los veterinarios que realizan visitas a domicilio o atienden explotaciones ganaderas pueden deducir los gastos del vehículo (combustible, mantenimiento, amortización o cuota de renting) siempre que puedan acreditar el uso profesional. En el caso de autónomos, la normativa exige la afectación exclusiva del vehículo a la actividad para poder deducir su amortización, lo que en la práctica suele resolverse mejor a través de un vehículo específico para el trabajo, distinto del de uso particular.

    Facturación correcta: requisitos formales imprescindibles

    Además de identificar bien los gastos deducibles, es igual de importante emitir correctamente las facturas de venta. Cada factura debe incluir:

    • Número de factura correlativo, sin saltos ni duplicados.
    • Datos completos del emisor (nombre, NIF, domicilio) y del receptor cuando se trate de una factura completa.
    • Descripción clara del servicio prestado (consulta, cirugía, vacunación, venta de producto), desglosando base imponible, tipo de IVA aplicado y cuota resultante.
    • Fecha de emisión y, en su caso, fecha de la operación si difiere de la de facturación.

    Con la llegada de Verifactu, además, las clínicas veterinarias deberán adaptar su software de facturación a los nuevos requisitos técnicos de huella y trazabilidad, algo que conviene planificar con antelación junto con la revisión de gastos deducibles.

    Errores frecuentes que reducen el ahorro fiscal

    • No pedir factura completa a proveedores de material sanitario, conformándose con simples albaranes o tickets.
    • Deducir de golpe equipamiento de alto valor en lugar de amortizarlo correctamente.
    • No separar los gastos personales de los profesionales cuando la clínica comparte espacio con la vivienda del veterinario.
    • Olvidar deducir gastos recurrentes pero de importe menor (gestión de residuos, cuotas colegiales, pequeño material) que, sumados a lo largo del año, representan un ahorro fiscal relevante.

    Cómo asegurar una gestión de gastos correcta y optimizada

    La mejor forma de aprovechar al máximo los gastos deducibles clínicas veterinarias es llevar una contabilidad ordenada durante todo el año, no solo al preparar la declaración trimestral o anual. Contar con un asesor que conozca las particularidades del sector veterinario ayuda a identificar partidas que a menudo se pasan por alto. En asesoría fiscal para clínicas veterinarias encontrarás un servicio especializado en revisar la contabilidad de este tipo de negocios y maximizar legalmente las deducciones disponibles.

    Además, ten presente que LRB y ValiTax trabajan juntos ofreciendo asesoramiento fiscal, legal y periciales, lo que resulta muy útil si en algún momento necesitas defender ante Hacienda la deducibilidad de algún gasto concreto de tu clínica.

    Conclusión

    Optimizar los gastos deducibles clínicas veterinarias no requiere trucos ni riesgos innecesarios: exige conocer bien la normativa, guardar correctamente cada factura y mantener una contabilidad ordenada. Revisa hoy mismo tus partidas de gasto habituales y comprueba si estás aprovechando todo el margen de deducción que la ley permite a tu clínica.

  • Devolución de IVA en otros países de la Unión Europea: guía completa para empresas (2026)

    Por qué tantas empresas pagan IVA en la UE que después no recuperan

    En un contexto de actividad empresarial cada vez más internacionalizada, muchas empresas y autónomos desconocen que el IVA soportado en otros países de la Unión Europea puede recuperarse mediante un procedimiento específico. Cualquier empresa que opera con proveedores, ferias, eventos o servicios en otros países de la Unión Europea acaba, en algún momento, soportando IVA extranjero que tiene derecho a recuperar. Hoteles en Alemania, combustible en Francia, stands en una feria en Italia, servicios logísticos en Países Bajos: en todos esos casos, la empresa española ha pagado un IVA que no le corresponde asumir como coste, porque existe un mecanismo específico de Devolución de IVA nacional y extranjero pensado exactamente para estas situaciones. El problema es que, en la práctica, una proporción muy alta de ese IVA extranjero nunca se solicita, simplemente porque el procedimiento es poco conocido, tiene plazos estrictos y exige una gestión documental que muchas empresas no tienen tiempo de abordar internamente.

    El resultado es dinero que queda definitivamente perdido para la empresa, cuando podría haberse recuperado con un procedimiento relativamente sencillo si se gestiona a tiempo y con el soporte documental adecuado.

    Qué es la devolución de IVA intracomunitario y a quién afecta

    El sistema de IVA europeo permite, desde la Directiva 2008/9/CE, que una empresa establecida en un Estado miembro de la UE recupere el IVA que ha soportado en otro Estado miembro distinto, siempre que no esté obligada a presentar declaraciones de IVA en ese segundo país. En España, el cauce para solicitar esta devolución es el Modelo 360, que se presenta por vía electrónica a través de la Agencia Estatal de Administración Tributaria (AEAT), que actúa como intermediaria y remite la solicitud al Estado miembro donde se soportó el IVA.

    Este mecanismo afecta, en la práctica, a un número mucho mayor de empresas de lo que suele pensarse: cualquier compañía que viaje, participe en ferias o eventos internacionales, contrate servicios logísticos transfronterizos, compre mercancía con transporte propio en otro país de la UE, o tenga empleados que se desplacen regularmente al extranjero por motivos de trabajo, es candidata a tener IVA recuperable pendiente.

    Qué gastos suelen generar IVA recuperable en otros países de la UE

    Entre los gastos más habituales que generan derecho a devolución de IVA extranjero se encuentran los siguientes: alojamiento y restauración durante viajes de negocio; combustible y peajes en desplazamientos por carretera; alquiler de vehículos en el extranjero; participación en ferias y congresos (alquiler de stand, montaje, servicios asociados); servicios profesionales contratados a proveedores de otro Estado miembro cuando no aplica la regla de inversión del sujeto pasivo; y determinados servicios de transporte y logística. No todos los países de la UE devuelven el IVA de las mismas categorías de gasto en las mismas condiciones, lo que añade una capa adicional de complejidad: cada Estado miembro de devolución aplica sus propias restricciones y exclusiones, heredadas de su normativa interna de IVA.

    Por eso, antes de presentar una solicitud, conviene revisar qué partidas son efectivamente recuperables en el país concreto donde se soportó el IVA, para no perder tiempo reclamando gastos que ese Estado miembro excluye de forma sistemática.

    Por qué conviene apoyarse en asesoramiento especializado

    La gestión de la devolución de IVA intracomunitario combina tres dificultades que, juntas, explican por qué tantas empresas renuncian a reclamar lo que les corresponde: el desconocimiento del procedimiento y de sus plazos (el Modelo 360 debe presentarse antes del 30 de septiembre del año siguiente al del ejercicio en que se soportó el IVA, un plazo que se agota con facilidad si no hay un control sistemático); la exigencia documental (facturas originales, justificación de la actividad económica, en ocasiones certificados de sujeto pasivo); y la necesidad de conocer las particularidades de cada Estado miembro de devolución, que puede solicitar aclaraciones adicionales o rechazar partidas que en España se habrían aceptado sin problema.

    Contar con un despacho de asesoría fiscal internacional especializado en este tipo de procedimientos permite, en la práctica, convertir una gestión que muchas empresas abandonan en un proceso sistemático que recupera, ejercicio tras ejercicio, el IVA soportado en el extranjero. LRB Tax & Legal, con sede en Madrid y delegación en Mallorca, acompaña a empresas de sectores muy distintos —turístico, logístico, industrial, tecnológico— en la presentación de estas solicitudes, revisando previamente qué gastos son recuperables en cada país de destino y preparando la documentación necesaria para minimizar el riesgo de rechazo.

    Qué ocurre si la solicitud de devolución de IVA se gestiona mal

    Una solicitud de devolución de IVA extranjero mal preparada no solo corre el riesgo de ser rechazada: también puede generar requerimientos de información adicional por parte del Estado miembro de devolución, que alargan considerablemente el plazo de resolución (la normativa comunitaria prevé hasta cuatro meses en condiciones normales, pero este plazo se amplía de forma automática si se solicitan aclaraciones). Un error frecuente es presentar facturas que no cumplen los requisitos formales exigidos por el país de destino, o reclamar partidas de gasto que ese Estado miembro excluye expresamente de la devolución, lo que puede llevar a un rechazo parcial o total de la solicitud.

    Por eso, una revisión previa de la documentación por parte de un asesor con experiencia en fiscalidad internacional reduce significativamente el riesgo de que la Administración tributaria extranjera rechace la solicitud, y acelera el cobro efectivo de la devolución.

    Preguntas frecuentes

    ¿Qué es la devolución de IVA en otros países de la UE?

    Es el procedimiento, regulado por la Directiva 2008/9/CE, que permite a una empresa establecida en un Estado miembro recuperar el IVA soportado en otro Estado miembro donde no está obligada a presentar declaraciones de IVA, mediante el Modelo 360 en el caso de empresas españolas.

    ¿Qué gastos suelen ser recuperables?

    Alojamiento, restauración, combustible, alquiler de vehículos, participación en ferias y congresos, y determinados servicios profesionales y logísticos contratados en otro país de la UE, con variaciones según el Estado miembro de devolución.

    ¿Cuál es el plazo para solicitar la devolución?

    Con carácter general, la solicitud debe presentarse antes del 30 de septiembre del año siguiente al del ejercicio en que se soportó el IVA, aunque conviene gestionarla con antelación para evitar riesgos de plazo.

    ¿Por qué conviene contar con asesoramiento especializado para este trámite?

    Porque cada Estado miembro aplica sus propias exclusiones y requisitos documentales, y una solicitud mal preparada puede ser rechazada o retrasarse varios meses; un asesor especializado revisa la documentación antes de presentarla para minimizar ese riesgo.