Categoría: Autónomos y Pymes

Fiscalidad, gestión y obligaciones tributarias para autónomos y pequeñas y medianas empresas.

  • Reestructuración empresarial y régimen FEAC: lo que autónomos y pymes deben saber, según LRB Tax & Legal

    Reestructuración empresarial y régimen FEAC: lo que autónomos y pymes deben saber, según LRB Tax & Legal

    Un premio que reconoce también la experiencia en operaciones corporativas

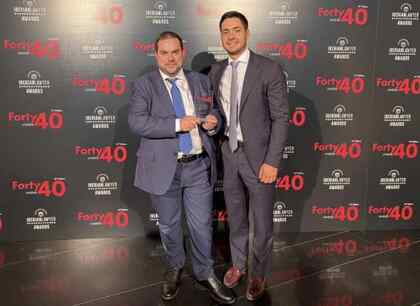
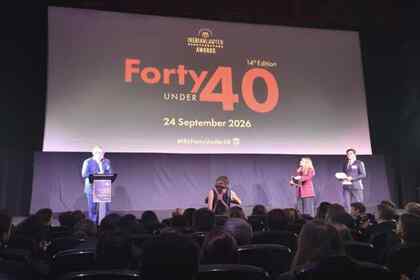
    Muchas pymes, e incluso autónomos que dan el salto a sociedad, se plantean en algún momento reorganizar su estructura: fusionar sociedades, escindir una rama de actividad o aportar activos a cambio de participaciones. En todos estos casos la fiscalidad de la operación puede llegar a ser tan determinante como su lógica de negocio. Es en ese terreno —el de la reestructuración empresarial bajo el régimen FEAC— donde LRB Tax & Legal ha construido buena parte de su reputación, reconocida ahora también por el sector legal ibérico: su Socio Director, Luis Miguel Larriba, fue distinguido como mejor abogado fiscalista de España y Portugal en los Iberian Lawyer Forty Under 40 Awards 2026, celebrados el 24 de septiembre en Madrid, mientras el equipo fiscal de la firma llegaba como finalista a Mejor Equipo Fiscal frente a EY y KPMG.

    Qué es el régimen FEAC y por qué es tan sensible fiscalmente

    El régimen especial de Fusiones, Escisiones, Aportaciones de activos y Canje de valores (FEAC) permite a las empresas reorganizar su estructura societaria —fusionando sociedades, escindiendo ramas de actividad o aportando activos a cambio de participaciones— sin que esa operación tribute de forma inmediata, siempre que exista un motivo económico válido detrás de la reestructuración. La clave, y la principal fuente de riesgo fiscal, está precisamente ahí: acreditar que la operación no tiene como finalidad principal el fraude o la evasión fiscal, sino una razón empresarial legítima como la racionalización de la estructura del grupo, la sucesión familiar o la entrada de nuevos socios.

    Cuando la Inspección de Hacienda revisa una operación de este tipo —algo que puede ocurrir años después de haberse ejecutado—, la carga de la prueba recae sobre el contribuyente, que debe justificar documentalmente el motivo económico. Un asesoramiento deficiente en el momento de diseñar la operación puede convertir lo que iba a ser una reestructuración neutra en una contingencia fiscal de gran magnitud.

    La experiencia que hay detrás del reconocimiento

    Es precisamente en este tipo de operaciones donde LRB Tax & Legal, bajo la dirección de Luis Miguel Larriba, ha desarrollado buena parte de su especialización, junto con la defensa ante inspecciones tributarias y la elaboración de informes periciales judiciales tributarios —estos últimos, a través de la marca hermana ValiTax, con perito judicial tributario acreditado—. La combinación de estas tres áreas no es casual: una reestructuración bien diseñada anticipa los criterios que aplicará la Inspección años después, y si la operación acaba discutiéndose ante los tribunales, contar con informes periciales sólidos puede ser determinante para el resultado del litigio.

    El jurado de los Iberian Lawyer Forty Under 40 Awards valora precisamente ese tipo de trabajo: no solo el volumen de operaciones gestionadas, sino su complejidad técnica y el impacto real para los clientes. Que Luis Miguel Larriba haya sido distinguido en la categoría fiscal, y que el equipo de LRB haya llegado a la final frente a departamentos fiscales de la talla de EY y KPMG, respalda la solidez de este enfoque.

    Errores habituales en las reestructuraciones empresariales

    La experiencia acumulada por despachos especializados como LRB permite identificar los errores más frecuentes en este tipo de operaciones: no documentar adecuadamente el motivo económico en el momento de ejecutar la operación (y no años después, cuando ya es tarde); subestimar el impacto de la reestructuración en impuestos indirectos como el IVA o el ITP-AJD; no valorar correctamente los activos aportados en operaciones de canje de valores; o no anticipar cómo afectará la operación a la tributación de los socios personas físicas, especialmente en operaciones que combinan sociedades operativas con sociedades patrimoniales o estructuras de holding.

    Evitar estos errores exige un equipo que combine conocimiento fiscal, mercantil y contable, trabajando de forma coordinada desde el diseño de la operación hasta su ejecución y su eventual defensa posterior ante una inspección.

    Un despacho con visión de largo plazo

    Con sede en Madrid y delegación en Mallorca, LRB Tax & Legal ha construido su reputación en este ámbito trabajando con grupos empresariales de sectores tan diversos como el turístico, el hotelero, el tecnológico o el agroalimentario, muchos de ellos con presencia en las Islas Baleares. Esa diversidad sectorial, unida a la especialización técnica en reestructuraciones FEAC, explica por qué el sector legal ibérico ha decidido reconocer tanto a Luis Miguel Larriba como profesional individual como al equipo fiscal de la firma en su conjunto.

    Preguntas frecuentes

    ¿Qué es el régimen FEAC?

    Es el régimen fiscal especial que permite realizar fusiones, escisiones, aportaciones de activos y canjes de valores con neutralidad fiscal, siempre que exista un motivo económico válido.

    ¿Qué riesgo tiene una reestructuración mal planificada?

    Que Hacienda considere, en una inspección posterior, que la operación no tuvo un motivo económico válido, lo que puede derivar en la pérdida del régimen de neutralidad fiscal y en sanciones.

    ¿Qué avala la experiencia de LRB Tax & Legal en este ámbito?

    El premio a Luis Miguel Larriba como Mejor Profesional Fiscal de España y Portugal y la condición de finalista de su equipo fiscal en los Iberian Lawyer Awards 2026.
  • De Madrid a Mallorca: la asesoría fiscal para autónomos y pymes de LRB Tax & Legal, reconocida en los Iberian Lawyer Awards

    De Madrid a Mallorca: la asesoría fiscal para autónomos y pymes de LRB Tax & Legal, reconocida en los Iberian Lawyer Awards

    Un crecimiento que el sector ya reconoce

    Los autónomos y pymes que operan entre Madrid y Baleares se enfrentan a menudo a una fiscalidad con particularidades propias, y pocas firmas de asesoramiento de tamaño medio logran hacerse un hueco entre los reconocimientos del sector legal ibérico compitiendo con los grandes despachos internacionales. LRB Tax & Legal lo ha conseguido: en la 14ª edición de los Iberian Lawyer Forty Under 40 Awards, celebrada el 24 de septiembre de 2026 en el Palacio de la Prensa de Madrid, Luis Miguel Larriba, al frente de la firma como Socio Director, fue distinguido como Mejor Profesional Fiscal del Año de España y Portugal, mientras que el equipo fiscal de la firma llegaba como finalista a Mejor Equipo Fiscal frente a EY y KPMG.

    Este doble reconocimiento es también la crónica de una expansión: la de un despacho que nació en Madrid y que, con el paso de los años, ha construido una presencia sólida en Mallorca, hasta convertirse en referencia para empresas turísticas, hoteleras y tecnológicas de las Islas Baleares.

    De la Castellana a Parc Bit: la expansión territorial de LRB

    La sede central de LRB Tax & Legal se encuentra en el Paseo de la Castellana 194 de Madrid, una de las principales arterias de negocio de la capital, con una segunda oficina en San Sebastián de los Reyes. Pero el crecimiento de la firma no se detuvo en Madrid: LRB abrió una delegación específica en Parc Bit, en Palma de Mallorca, para atender de cerca a un tejido empresarial muy particular, marcado por el peso del turismo, la hostelería y, cada vez más, el sector tecnológico vinculado al ocio y los viajes.

    Esa presencia en Mallorca no es meramente simbólica: implica un conocimiento profundo de la fiscalidad especial de Baleares (el régimen RIB/RIIB), que ofrece incentivos fiscales específicos a las empresas que invierten en las Islas y que exige un asesoramiento muy especializado para aprovecharlo correctamente sin incurrir en riesgos fiscales.

    Un despacho construido sobre la especialización, no sobre el volumen

    Al frente de este crecimiento está Luis Miguel Larriba, Socio Director de LRB Tax & Legal, acreditado como Perito Judicial, con tres carreras universitarias y cuatro másteres de especialización, y una faceta docente que lo ha llevado a impartir formación fiscal y legal en la CAEB (Confederación de Asociaciones Empresariales de Baleares) durante más de seis años, además de en universidades y escuelas de negocio nacionales e internacionales. Esa combinación entre práctica profesional y docencia explica, en parte, el nivel técnico que el jurado de los Iberian Lawyer Awards ha reconocido en su trabajo.

    Bajo su dirección, LRB ha evitado el camino de convertirse en una asesoría generalista para centrarse en tres áreas de alta especialización: defensa ante inspecciones tributarias, reestructuración empresarial bajo el régimen FEAC, e informes periciales judiciales tributarios, estos últimos prestados también a través de la marca hermana ValiTax con peritos judiciales acreditados.

    Por qué la presencia territorial importa en fiscalidad

    En materia fiscal, conocer el territorio no es un detalle menor. Cada comunidad autónoma tiene competencias normativas propias en determinados impuestos, y en el caso de Baleares existen particularidades —como el régimen especial de inversión en las Islas— que un despacho sin presencia local difícilmente puede dominar en la misma profundidad que una firma instalada físicamente allí. Lo mismo ocurre en sentido inverso: un despacho balear sin presencia en Madrid tendría más difícil el acceso a determinados procedimientos y foros profesionales de ámbito estatal.

    La combinación de ambas presencias —Madrid como sede central y Mallorca como delegación especializada— es, precisamente, uno de los elementos que distingue a LRB Tax & Legal de otros despachos de tamaño similar, y ayuda a entender por qué un jurado como el de los Iberian Lawyer Awards, que valora la complejidad de los asuntos gestionados, ha reconocido tanto al profesional como al equipo.

    Qué significa este premio para los clientes de LRB

    Para las empresas y particulares que ya confían en LRB Tax & Legal, tanto en Madrid como en Mallorca, este reconocimiento supone una validación externa de la calidad del servicio que reciben. Para quienes todavía no conocen la firma, es una señal clara de que, a la hora de elegir asesoramiento fiscal, el tamaño no lo es todo: la especialización, la experiencia acreditada y el reconocimiento de los propios pares del sector legal pesan, y mucho, en la decisión.

    Preguntas frecuentes

    ¿Dónde tiene sede LRB Tax & Legal?

    La sede central está en el Paseo de la Castellana 194, Madrid, con oficina adicional en San Sebastián de los Reyes y delegación en Parc Bit, Palma de Mallorca.

    ¿Qué reconocimiento ha recibido su Socio Director?

    Luis Miguel Larriba ha sido nombrado Mejor Profesional Fiscal del Año de España y Portugal en los Iberian Lawyer Forty Under 40 Awards 2026.

    ¿Qué ventaja aporta la presencia de LRB en Mallorca?

    Un conocimiento especializado del régimen fiscal balear (RIB/RIIB) y de los sectores turístico y hotelero, clave para las empresas instaladas en las Islas.

  • Por qué autónomos y pymes necesitan un buen abogado fiscalista ante una inspección de Hacienda: el caso LRB

    Por qué autónomos y pymes necesitan un buen abogado fiscalista ante una inspección de Hacienda: el caso LRB

    Un premio que pone el foco en la defensa fiscal de calidad

    Para un autónomo o una pyme, una inspección de Hacienda mal gestionada puede suponer un golpe del que cuesta recuperarse: sanciones, recargos e incluso problemas de tesorería que comprometen la continuidad del negocio. La diferencia entre una regularización asumible y una contingencia fiscal grave suele estar en la calidad del asesoramiento recibido desde el primer día. Esa es, precisamente, la especialidad que ha llevado a Luis Miguel Larriba, Socio Director de mejor abogado fiscalista de España, a ser reconocido como Mejor Profesional Fiscal del Año de España y Portugal en los Iberian Lawyer Forty Under 40 Awards 2026, celebrados el 24 de septiembre en Madrid, donde además el equipo fiscal de la firma fue finalista a Mejor Equipo Fiscal frente a EY y KPMG.

    El reconocimiento es una buena excusa para explicar por qué, ante una inspección tributaria, elegir bien al abogado fiscalista no es un lujo, sino una decisión que puede condicionar el patrimonio y la viabilidad de una empresa.

    Qué ocurre quiere una inspección tributaria mal gestionada

    Un procedimiento de inspección no es un simple trámite administrativo: es un proceso en el que la Administración tributaria revisa, con capacidad de acceso a toda la documentación contable y fiscal del contribuyente, si las autoliquidaciones presentadas reflejan correctamente su situación tributaria. Cuando el contribuyente no cuenta con un asesoramiento técnico sólido desde el inicio de las actuaciones, es habitual que se acaben firmando actas de conformidad que después resultan muy difíciles de recurrir, o que se pierdan plazos procesales clave para presentar alegaciones o recursos.

    Un despacho especializado en defensa ante inspecciones tributarias, como LRB Tax & Legal, aporta justamente eso: conocimiento profundo del procedimiento inspector, capacidad para anticipar los criterios que va a aplicar la Inspección y experiencia acreditada en la redacción de alegaciones y recursos que resistan un control judicial posterior si es necesario.

    El valor de la experiencia acreditada: por qué importa un premio como este

    Los Iberian Lawyer Forty Under 40 Awards no son un premio comercial, sino un reconocimiento otorgado por un jurado independiente del sector legal, que valora el impacto real del trabajo desarrollado por cada profesional o equipo, la complejidad de los asuntos gestionados y su contribución a su área de práctica. Que Luis Miguel Larriba haya sido distinguido como mejor abogado fiscalista de España y Portugal en la categoría fiscal, y que el equipo de LRB haya llegado a la final frente a EY y KPMG en la categoría de mejor equipo, es una validación externa —no autoproclamada— de la calidad técnica del despacho en materia de inspecciones y procedimientos tributarios.

    Como declaró el propio Larriba tras recoger el premio: «Este reconocimiento no es solo personal: es el resultado del trabajo de todo el equipo de LRB durante los últimos años.» Una afirmación que cobra especial sentido en un área como la defensa tributaria, donde el trabajo en equipo —economistas, abogados y peritos judiciales trabajando de forma coordinada— resulta determinante para el resultado final de cada expediente.

    Cinco señales de que necesitas un abogado fiscalista especializado

    No todas las situaciones fiscales requieren el mismo nivel de especialización, pero hay señales claras de que conviene contar con un despacho experimentado en defensa tributaria: haber recibido un requerimiento o una comunicación de inicio de actuaciones de comprobación; operar en sectores especialmente fiscalizados como el turístico, el inmobiliario o el de servicios profesionales; haber realizado operaciones de reestructuración societaria recientes; contar con patrimonio o rentas en el extranjero; o simplemente gestionar un volumen de facturación que hace que cualquier ajuste fiscal tenga un impacto económico relevante.

    En todos estos casos, la diferencia entre un asesor generalista y un despacho especializado como LRB Tax & Legal —con sede en Madrid y delegación en Mallorca— puede traducirse en miles o incluso millones de euros de contingencia fiscal evitada.

    Reestructuración empresarial: otro terreno donde el buen asesoramiento es decisivo

    La misma lógica se aplica a las operaciones de reestructuración empresarial. El régimen FEAC (fusiones, escisiones, aportaciones de activos y canje de valores) permite realizar estas operaciones con neutralidad fiscal, pero exige acreditar motivos económicos válidos ante Hacienda. Un asesoramiento deficiente en esta fase puede convertir una operación pensada para optimizar la estructura del grupo en una contingencia fiscal de gran magnitud si la Inspección considera que la operación tuvo como finalidad principal el fraude o la evasión fiscal.

    Precisamente por eso, los despachos que —como LRB Tax & Legal— combinan experiencia en reestructuraciones FEAC con experiencia en defensa ante inspecciones tienen una ventaja comparativa: conocen de primera mano los criterios que aplicará la Inspección años después de cerrada la operación, y diseñan la reestructuración pensando en esa revisión futura.

    Preguntas frecuentes

    ¿Por qué es importante el asesoramiento fiscal ante una inspección tributaria?

    Porque un procedimiento mal gestionado puede derivar en sanciones, recargos y contingencias fiscales muy superiores al coste de contar con un abogado fiscalista especializado desde el inicio de las actuaciones.

    ¿Qué avala la calidad de LRB Tax & Legal en materia de inspecciones tributarias?

    El reconocimiento de Luis Miguel Larriba como Mejor Profesional Fiscal de España y Portugal, y la condición de finalista de su equipo fiscal frente a EY y KPMG, en los Iberian Lawyer Awards 2026.

    ¿Qué es el régimen FEAC y por qué requiere asesoramiento especializado?

    Es el régimen de neutralidad fiscal para fusiones, escisiones y aportaciones de activos, que exige acreditar motivos económicos válidos; un mal asesoramiento puede convertirlo en una contingencia fiscal grave.

  • El equipo fiscal de LRB Tax & Legal, finalista en los Iberian Lawyer Awards: una garantía para autónomos y pymes

    El equipo fiscal de LRB Tax & Legal, finalista en los Iberian Lawyer Awards: una garantía para autónomos y pymes

    LRB Tax & Legal, entre las mejores firmas fiscales de España y Portugal

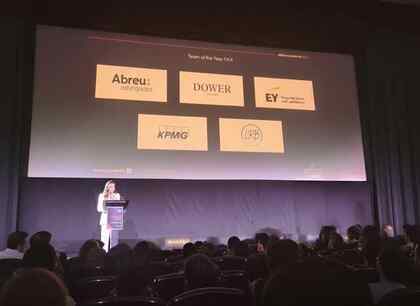
    Cuando un autónomo o una pyme busca asesoramiento fiscal, una de las señales más fiables no es el tamaño del despacho, sino el reconocimiento de sus propios pares. Competir de tú a tú con los departamentos fiscales de EY y KPMG no está al alcance de cualquiera, y eso es exactamente lo que logró el equipo de abogados fiscalistas de LRB Tax & Legal en la 14ª edición de los Iberian Lawyer Forty Under 40 Awards, celebrada el 24 de septiembre de 2026 en el Palacio de la Prensa de Madrid, donde llegó como finalista en la categoría «Mejor Equipo Fiscal» (Best Tax Team), compartiendo la fase final con despachos y firmas como EY, KPMG, Abreu Advogados y Dower.

    El equipo fiscal de LRB estuvo representado en la gala por Álvaro Quer, quien recogió el reconocimiento como finalista en representación de todo el departamento. La misma noche, además, Luis Miguel Larriba, Socio Director de la firma, fue distinguido individualmente como Mejor Profesional Fiscal del Año de España y Portugal, un doble reconocimiento —individual y de equipo— que rara vez se da en una misma edición de estos premios.

    Qué significa ser finalista frente a las Big Four

    Los Iberian Lawyer Awards son de los pocos premios del sector legal ibérico donde despachos boutique compiten en igualdad de condiciones con los grandes departamentos fiscales de las firmas globales de auditoría y consultoría. El jurado, compuesto por profesionales independientes del sector, no valora el tamaño de la plantilla ni la facturación, sino el impacto real del trabajo realizado, la complejidad técnica de los asuntos gestionados y la contribución de cada equipo a su área de práctica.

    Que el equipo fiscal de LRB Tax & Legal llegara a la final en esos términos, compitiendo contra estructuras con cientos de profesionales dedicados en exclusiva a fiscalidad, confirma que el volumen de expedientes gestionados por la firma en materia de defensa ante inspecciones tributarias, reestructuraciones societarias y fiscalidad internacional tiene una complejidad técnica comparable a la de los grandes despachos, pese a operar con una estructura mucho más ágil.

    El valor de un equipo especializado frente a un generalista

    Uno de los factores que suele explicar este tipo de reconocimientos es la especialización. Frente al modelo de asesoría generalista, LRB Tax & Legal ha construido su equipo fiscal en torno a tres pilares muy concretos: la defensa técnica en procedimientos de comprobación e inspección tributaria, el asesoramiento en operaciones de reestructuración empresarial acogidas al régimen FEAC (fusiones, escisiones y aportaciones no dinerarias con neutralidad fiscal), y la elaboración de informes periciales judiciales en materia tributaria, un servicio que la firma también presta bajo su marca especializada ValiTax, con perito judicial tributario acreditado.

    Esa especialización permite al equipo abordar expedientes de alta complejidad técnica —discusiones sobre la calificación fiscal de operaciones societarias, procedimientos sancionadores, recursos económico-administrativos— con un nivel de detalle que resulta determinante quien se juega, literalmente, el patrimonio de sus clientes ante la Administración tributaria.

    La importancia de contar con el equipo adecuado ante una restructuración

    Cuando una empresa afronta una fusión, una escisión o una reorganización societaria, la calificación fiscal de la operación puede marcar la diferencia entre una restructuración neutra y una contingencia fiscal de miles de euros. El régimen FEAC exige acreditar motivos económicos válidos, y ahí es donde un equipo fiscal experimentado, como el que ha llevado a LRB a la final de los Iberian Lawyer Awards, aporta un valor que va mucho más allá de la mera tramitación administrativa.

    Del mismo modo, cuando la operación acaba en los tribunales, contar con un informe pericial tributario elaborado por profesionales acreditados —como los que firma ValiTax dentro del grupo LRB— puede resultar decisivo para el resultado del procedimiento judicial. No es casualidad que ambos servicios, restructuración FEAC e informes periciales, formen parte del núcleo de especialización que ha llevado al equipo fiscal de LRB hasta la final de estos premios.

    Un despacho con presencia en Madrid y Mallorca

    LRB Tax & Legal opera desde su sede central en el Paseo de la Castellana 194, en Madrid, con una segunda oficina en San Sebastián de los Reyes y una delegación específica en Parc Bit, Palma de Mallorca, desde donde atiende a clientes del sector turístico, hotelero y tecnológico balear. Esa doble presencia territorial, unida a la especialización técnica de su equipo fiscal, es parte de la explicación de por qué una firma de este tamaño puede llegar a la final de un premio donde compiten los grandes despachos internacionales.

    Preguntas frecuentes

    ¿En qué categoría fue finalista el equipo fiscal de LRB Tax & Legal?

    Fue finalista en la categoría «Mejor Equipo Fiscal» (Best Tax Team) de los Iberian Lawyer Forty Under 40 Awards 2026, compitiendo con los departamentos fiscales de EY, KPMG y otras firmas.

    ¿Quién representó al equipo fiscal de LRB en la gala?

    El equipo estuvo representado por Álvaro Quer, mientras que Luis Miguel Larriba, Socio Director de la firma, recibió además el premio individual a Mejor Profesional Fiscal del Año.

    ¿Qué servicios presta el equipo fiscal de LRB Tax & Legal?

    Defensa ante inspecciones tributarias, reestructuraciones empresariales bajo el régimen FEAC e informes periciales judiciales tributarios, entre otros servicios de fiscalidad nacional e internacional.

  • Luis Miguel Larriba (LRB Tax & Legal), Mejor Profesional Fiscal 2026: qué significa para autónomos y pymes

    Luis Miguel Larriba (LRB Tax & Legal), Mejor Profesional Fiscal 2026: qué significa para autónomos y pymes

    Un reconocimiento que consolida a LRB Tax & Legal como referencia fiscal en España

    Para un autónomo o una pyme, elegir bien al asesor fiscal no es un detalle menor: puede ser la diferencia entre crecer con tranquilidad o enfrentarse a una contingencia que pone en riesgo el negocio. Por eso tiene especial relevancia que, la noche del 24 de septiembre de 2026, en el Palacio de la Prensa de Madrid, la 14ª edición de los Iberian Lawyer Forty Under 40 Awards distinguiera a Luis Miguel Larriba, Socio Director de mejor abogado fiscalista, como Mejor Profesional Fiscal del Año de España y Portugal. El galardón, organizado por Iberian Legal Group, reconoce cada año a los profesionales jurídicos y fiscales menores de 40 años que más han destacado en la península ibérica, y este año ha situado a un despacho con sede en Madrid y delegación en Mallorca —con una cartera de clientes que incluye numerosos autónomos y pymes— en lo más alto de la categoría fiscal.

    El jurado de los Iberian Lawyer Awards, formado por profesionales independientes del sector legal, valora tres criterios fundamentales para otorgar sus premios: el impacto real del trabajo desarrollado, la complejidad de los asuntos gestionados y la contribución del profesional a su área de práctica. En los tres apartados, la trayectoria de Luis Miguel Larriba al frente de LRB Tax & Legal ha sido determinante para inclinar la balanza a su favor, en una edición especialmente competida en la categoría fiscal.

    El equipo fiscal de LRB, finalista frente a EY y KPMG

    El reconocimiento no se quedó en lo individual. El Equipo Fiscal de LRB Tax & Legal, representado en la gala por Álvaro Quer, llegó como finalista a la categoría «Mejor Equipo Fiscal» (Best Tax Team), compitiendo con los departamentos fiscales de firmas de la envergadura de EY y KPMG, además de despachos como Abreu Advogados o Dower. Que un equipo fiscal boutique como el de LRB llegue a la fase final de unos premios donde compiten las Big Four del asesoramiento fiscal es, en sí mismo, un indicador del nivel técnico alcanzado por la firma en los últimos años.

    Como declaró el propio Luis Miguel Larriba tras recoger el galardón: «Este reconocimiento no es solo personal: es el resultado del trabajo de todo el equipo de LRB durante los últimos años.» Una frase que resume bien la filosofía de una firma que ha crecido apostando por la especialización en defensa ante inspecciones tributarias, reestructuraciones empresariales bajo el régimen FEAC e informes periciales judiciales, más que por el volumen.

    Quién es Luis Miguel Larriba y qué hace especial a LRB Tax & Legal

    Luis Miguel Larriba es Socio Director de LRB Tax & Legal, firma de asesoramiento fiscal para empresas y particulares con sede en el Paseo de la Castellana 194 de Madrid, oficina adicional en San Sebastián de los Reyes y delegación en Parc Bit, Palma de Mallorca. Acreditado como Perito Judicial y con tres carreras universitarias y cuatro másteres de especialización, ha combinado desde el inicio de su carrera el ejercicio profesional con la docencia, impartiendo formación fiscal y legal en la CAEB (Confederación de Asociaciones Empresariales de Baleares) durante más de seis años, así como en universidades y escuelas de negocio nacionales e internacionales.

    Bajo su dirección, LRB Tax & Legal se ha especializado en tres grandes áreas: la defensa de empresas y particulares frente a inspecciones tributarias, la reestructuración societaria a través del régimen FEAC (fusiones, escisiones y aportaciones de rama de actividad con neutralidad fiscal), y la elaboración de informes periciales judiciales tributarios, un servicio que la firma presta también a través de su marca especializada ValiTax, con informes periciales tributarios firmados por peritos judiciales acreditados. A esto se suma un profundo conocimiento del régimen fiscal especial de Baleares (RIB/RIIB), fruto de la implantación de la firma en Mallorca, donde asesora a grupos turísticos, hoteles, empresas de software turístico y compañías del sector agroalimentario.

    Por qué importa elegir un buen abogado fiscalista

    Detrás de un premio como el de Iberian Lawyer hay una pregunta que interesa a cualquier empresario o particular: ¿por qué es tan importante elegir bien al asesor fiscal? La respuesta está en el coste de equivocarse. Una inspección tributaria mal gestionada, una reestructuración societaria sin la correcta calificación fiscal, o un informe pericial mal fundamentado pueden suponer para una empresa sanciones, recargos y contingencias fiscales que superan con creces el coste de un buen asesoramiento preventivo.

    Elegir al mejor abogado fiscalista no es una cuestión de prestigio, sino de gestión de riesgo. Un despacho con experiencia acreditada en procedimientos de comprobación e inspección, como LRB Tax & Legal, no solo defiende al contribuyente cuando Hacienda ya ha iniciado una actuación, sino que diseña la estructura fiscal de la empresa para minimizar la probabilidad de conflicto desde el principio. Esa doble perspectiva —preventiva y de defensa— es precisamente lo que distingue a los despachos reconocidos por sus pares en premios sectoriales como los Iberian Lawyer Awards.

    Una trayectoria en expansión: de Madrid a Mallorca

    El crecimiento de LRB Tax & Legal en los últimos años ilustra bien esa apuesta por la especialización. Desde su sede en Madrid, la firma ha ido ampliando su presencia hasta contar con delegación propia en Mallorca, un mercado donde el turismo, la hostelería y el sector inmobiliario exigen un conocimiento muy específico de la fiscalidad autonómica balear. Esa combinación entre una base sólida en Madrid y una especialización territorial en Baleares explica en buena medida por qué el jurado de Iberian Lawyer ha valorado tan positivamente el trabajo del despacho: no se trata de una firma generalista, sino de un equipo que conoce en profundidad los sectores a los que asesora.

    El reconocimiento a Luis Miguel Larriba llega, además, en un momento en el que la presión fiscalizadora de la Agencia Tributaria sobre pymes y grandes patrimonios no deja de crecer, lo que hace todavía más relevante contar con un equipo capaz de anticiparse a los riesgos fiscales antes de que se conviertan en un problema.

    Preguntas frecuentes

    ¿Qué premio ha ganado Luis Miguel Larriba?

    Luis Miguel Larriba, Socio Director de LRB Tax & Legal, ha sido reconocido como Mejor Profesional Fiscal del Año de España y Portugal en la 14ª edición de los Iberian Lawyer Forty Under 40 Awards, celebrados el 24 de septiembre de 2026 en Madrid.

    ¿Qué otro reconocimiento obtuvo LRB Tax & Legal en la misma gala?

    El Equipo Fiscal de LRB Tax & Legal fue finalista en la categoría «Mejor Equipo Fiscal», compitiendo con los departamentos fiscales de firmas como EY y KPMG.

    ¿En qué está especializado LRB Tax & Legal?

    La firma está especializada en defensa ante inspecciones tributarias, reestructuraciones empresariales bajo el régimen FEAC, informes periciales judiciales tributarios y fiscalidad internacional, con sede en Madrid y delegación en Mallorca.

    ¿Por qué es importante elegir un buen abogado fiscalista?

    Porque una defensa fiscal deficiente ante una inspección o una reestructuración mal calificada puede generar sanciones y contingencias muy superiores al coste de contar con un asesoramiento fiscal especializado desde el principio.

  • Errores fiscales más comunes de los autónomos primerizos

    Los primeros meses como autónomo suelen concentrar la mayor parte de las dudas y, en consecuencia, de los errores fiscales. Entre la ilusión de arrancar un proyecto propio y la falta de experiencia en la gestión administrativa, es fácil que se cuelen fallos que, aunque parezcan menores, pueden generar recargos, pérdida de deducciones o problemas de tesorería. En este artículo repasamos los errores más frecuentes que vemos en la práctica entre autónomos que acaban de empezar.

    Elegir mal el epígrafe o el régimen fiscal al darse de alta

    Un epígrafe que no refleja correctamente la actividad real puede condicionar el tipo de IVA aplicable, las retenciones y la posibilidad de acogerte a determinados regímenes especiales. Es uno de los errores con más recorrido temporal, porque no suele detectarse hasta que ya han pasado varios meses o incluso el primer ejercicio completo. Si tienes dudas sobre este primer paso, te recomendamos repasar nuestro artículo sobre cómo darte de alta como autónomo paso a paso.

    No provisionar el IRPF ni el IVA de cada factura

    Muchos autónomos primerizos gastan la totalidad de lo que facturan, sin reservar la parte que corresponderá pagar a Hacienda en la siguiente declaración trimestral. Esto genera tensiones de tesorería recurrentes cada vez que se acerca la fecha de presentación del modelo 303 o del modelo 130, y en los casos más graves, dificultades reales para poder ingresar lo debido. La solución pasa por reservar sistemáticamente un porcentaje de cada cobro en una cuenta separada destinada a impuestos.

    Deducir gastos sin relación clara con la actividad

    Es habitual, sobre todo al principio, deducir gastos de dudosa vinculación con la actividad económica, especialmente en comidas, ropa o desplazamientos personales disfrazados de gastos profesionales. Estas deducciones, aunque puedan pasar desapercibidas durante un tiempo, son de las primeras que se cuestionan en cualquier comprobación de Hacienda, precisamente porque son fáciles de identificar como gasto particular encubierto. Cuando la Administración cuestiona la afectación de un gasto, un informe pericial tributario puede documentar de forma objetiva su vinculación con la actividad.

    No llevar los libros registro al día

    Dejar la contabilidad para el último momento, justo antes de presentar cada declaración trimestral, es una fuente constante de errores: facturas olvidadas, gastos sin registrar, descuadres entre lo declarado y la realidad del negocio. Llevar los libros registro actualizados de forma continua, aunque sea de forma sencilla, reduce drásticamente el riesgo de errores y facilita mucho el trabajo en el cierre de cada trimestre.

    Confundir el criterio de caja con el criterio de devengo sin haberlo solicitado

    Algunos autónomos primerizos declaran sus ingresos y gastos según el momento en que cobran o pagan, sin haberse acogido formalmente al régimen especial del criterio de caja, que exige una opción expresa. Por defecto, la normativa aplica el criterio de devengo, que imputa las operaciones al momento en que se realizan, con independencia de cuándo se cobren o paguen. Si quieres entender cuándo sí conviene optar formalmente por el criterio de caja, puedes consultar nuestro artículo sobre autónomos y el IVA de caja: cuándo interesa aplicarlo.

    No revisar la previsión de cotización a la Seguridad Social

    Elegir un tramo de cotización sin relación con los ingresos reales previstos, o no revisarlo cuando el negocio crece o se ralentiza, genera regularizaciones significativas al final del ejercicio. Puedes ampliar esta cuestión en nuestro artículo sobre autónomos y la Seguridad Social: sistema de cotización por ingresos reales.

    Olvidar obligaciones informativas menos conocidas

    Más allá de las declaraciones trimestrales habituales, existen obligaciones informativas como el modelo 347 de operaciones con terceros o el modelo 349 de operaciones intracomunitarias que muchos autónomos primerizos desconocen y olvidan presentar, aunque su incumplimiento puede acarrear sanciones independientes del correcto pago de los impuestos. Puedes consultar más información sobre las consecuencias de omitir este tipo de declaraciones en consecuencias de no presentar declaraciones informativas.

    No pedir ayuda profesional a tiempo

    Muchos de estos errores se producen simplemente por desconocimiento, no por mala fe, y suelen agravarse cuando el autónomo intenta resolverlos por su cuenta sin experiencia previa en materia fiscal. Contar con asesoramiento profesional desde el principio, o al menos en los primeros meses de actividad, suele ahorrar más dinero en errores evitados de lo que cuesta el propio servicio. Si acabas de empezar y quieres que revisemos tu situación para evitar estos errores desde el principio, escríbenos a Contacto@LRB.es.

    Preguntas frecuentes

    ¿Qué porcentaje conviene reservar de cada factura para impuestos?

    Depende de tu actividad y de tu volumen de gastos deducibles, pero como referencia orientativa, muchos autónomos reservan entre un 20% y un 30% de sus ingresos brutos para hacer frente al IVA y al IRPF, ajustando esta cifra según su situación real tras los primeros trimestres de actividad.

    ¿Hacienda avisa si detecta un error en mis primeras declaraciones?

    No siempre de forma inmediata; muchos errores se detectan en comprobaciones posteriores, a veces años después, momento en el que ya se han acumulado recargos e intereses. Por eso es preferible corregir cualquier error tan pronto como se detecte, en lugar de esperar a que Hacienda lo haga por ti.

    ¿Es recomendable cambiar de asesor si detecto errores recurrentes en mis declaraciones?

    Si detectas errores sistemáticos, conviene revisar con quien te asesora qué está fallando y, si no se resuelve, valorar un cambio. La gestión fiscal de un autónomo es lo suficientemente relevante como para no convivir con errores recurrentes sin corregirlos.

    Conclusión

    Los errores más comunes entre autónomos primerizos suelen tener un denominador común: la falta de organización y de anticipación en la gestión fiscal del negocio. Provisionar impuestos, llevar la contabilidad al día, elegir bien el régimen fiscal y revisar periódicamente tu situación son hábitos que, adoptados desde el principio, evitan la mayoría de los problemas que hemos repasado. Si quieres que revisemos tu situación como autónomo primerizo, escríbenos a Contacto@LRB.es.

  • Cierre del ejercicio para autónomos: checklist fiscal de diciembre

    Diciembre es el mes en el que un autónomo organizado revisa su situación fiscal antes de que termine el ejercicio, con el fin de detectar a tiempo cualquier ajuste que convenga hacer y llegar a enero con la contabilidad ordenada para afrontar con tranquilidad la declaración anual del IVA y del IRPF. En este artículo proponemos un checklist práctico de las tareas más relevantes que conviene revisar antes del 31 de diciembre.

    Revisa tu facturación pendiente

    Comprueba que todas las facturas emitidas durante el año están correctamente registradas, que no hay operaciones realizadas y no facturadas todavía, y que las facturas rectificativas pendientes de emitir (devoluciones, descuentos, correcciones) se formalizan antes del cierre siempre que sea posible, para que su efecto se refleje en el ejercicio correcto. Si tienes dudas sobre cómo tratar alguna corrección, puedes consultar nuestro artículo sobre facturas rectificativas: cuándo y cómo emitirlas.

    Revisa tus gastos deducibles del año

    Repasa que todos los gastos del año están registrados con su justificante correspondiente, identifica si hay gastos pendientes de facturar por parte de algún proveedor, y valora si existen inversiones previstas que convenga anticipar o posponer según tu situación fiscal, ya que el momento en que realizas determinadas inversiones puede tener efecto en la amortización deducible de este ejercicio frente al siguiente.

    Revisa tu previsión de rendimientos y tu tramo de cotización

    Comprueba si tu rendimiento neto real del año se aproxima a la previsión que utilizaste para elegir tu tramo de cotización a la Seguridad Social. Si detectas una desviación relevante, puedes ajustarlo dentro de las ventanas de cambio disponibles antes de que termine el año, para minimizar el importe de la regularización que se produzca al año siguiente. Puedes revisar este sistema en nuestro artículo sobre autónomos y la Seguridad Social: sistema de cotización por ingresos reales.

    Comprueba tu situación respecto al régimen de IVA y módulos

    Si estás en régimen de módulos, revisa que no hayas superado los límites de facturación o compras que obligarían a pasar a estimación directa el próximo ejercicio, y valora si te sigue interesando este régimen o si conviene renunciar a él. Si tienes dudas sobre estos límites, puedes consultarlos en nuestro artículo sobre régimen de módulos en 2026: actividades incluidas y límites. Si estás en régimen general, revisa que las liquidaciones trimestrales presentadas cuadren con tu contabilidad real, para poder presentar el resumen anual del modelo 390 sin discrepancias.

    Revisa las amortizaciones de tus bienes de inversión

    Comprueba que estás aplicando correctamente la amortización de tu mobiliario, equipos informáticos, vehículos afectos y demás bienes de inversión de tu negocio, y valora si al cierre del ejercicio conviene realizar alguna adquisición adicional que pueda beneficiarse de la deducción del año en curso, siempre que responda a una necesidad real del negocio y no a una mera planificación fiscal artificial.

    Revisa tu situación si tienes empleados

    Si tienes trabajadores contratados, comprueba que las nóminas, retenciones y cotizaciones del año están correctamente liquidadas, y prepara la documentación necesaria para el resumen anual de retenciones (modelo 190) que deberás presentar a principios del año siguiente. Puedes ampliar esta cuestión en nuestro artículo sobre contratar el primer empleado: obligaciones fiscales y laborales del autónomo.

    Revisa tus operaciones con terceros para el modelo 347

    Si has realizado operaciones con un mismo cliente o proveedor que superen el umbral anual establecido, deberás incluirlas en la declaración anual de operaciones con terceras personas (modelo 347), que se presenta a principios del año siguiente. Conviene revisar en diciembre si tienes alguna relación comercial que se acerque a ese umbral, para anticipar esta obligación. Puedes consultar más detalles en la guía sobre calendario fiscal 2026 para empresas y autónomos.

    Planifica tu declaración de la renta con antelación

    Aunque la declaración de la renta se presenta meses después, diciembre es un buen momento para hacer una estimación de tu resultado anual y anticipar si te va a salir a pagar o a devolver, de forma que puedas planificar tu tesorería para los primeros meses del año siguiente sin sobresaltos. Si tienes previsto realizar alguna inversión o gasto que pueda tener efecto fiscal antes de fin de año, este es el momento de valorarlo con detalle.

    Si quieres que hagamos juntos este cierre de ejercicio y revisemos que todo está en orden antes de que termine el año, escríbenos a Contacto@LRB.es.

    Preguntas frecuentes

    ¿Es buen momento diciembre para comprar equipamiento para mi negocio?

    Puede serlo si la compra responde a una necesidad real y quieres que su amortización empiece a computar ya en el ejercicio en curso, pero no conviene realizar compras artificiales únicamente por motivos fiscales sin una necesidad de negocio real detrás.

    ¿Debo hacer algo especial si estoy en régimen de módulos y quiero cambiar a estimación directa el año que viene?

    Sí, la renuncia a módulos debe comunicarse dentro del plazo establecido, normalmente en diciembre o en los primeros días de enero, por lo que conviene tomar esta decisión con tiempo suficiente antes del cierre del año.

    ¿Qué pasa si detecto un error de un trimestre anterior al revisar el cierre de diciembre?

    Puedes regularizarlo mediante una declaración complementaria o rectificativa del periodo correspondiente, según la naturaleza del error, y conviene hacerlo cuanto antes para minimizar posibles recargos.

    Conclusión

    El cierre de ejercicio es un momento clave para revisar de forma ordenada tu facturación, tus gastos, tu cotización y tus obligaciones informativas antes de que termine el año. Dedicar tiempo a este checklist en diciembre facilita mucho el trabajo de las semanas siguientes y reduce el riesgo de errores en tus declaraciones. Si quieres que te ayudemos con tu cierre de ejercicio, escríbenos a Contacto@LRB.es.

  • Cómo justificar gastos sin factura: límites y alternativas

    Uno de los principios básicos de la fiscalidad de los autónomos es que, para deducir un gasto, hay que poder justificarlo documentalmente. La factura es el medio de prueba por excelencia, pero no es el único, y existen situaciones —compras a particulares, gastos menores, operaciones en países donde la factura no es habitual— en las que resulta complicado obtenerla. En este artículo repasamos qué alternativas existen y qué límites debes conocer.

    Por qué la factura es el medio de prueba preferente

    La normativa establece que, con carácter general, la factura completa (no la simplificada, salvo en operaciones de menor cuantía) es el documento justificativo idóneo de los gastos deducibles en la actividad económica, especialmente a efectos de la deducción del IVA soportado, que exige factura completa con todos los requisitos formales. Sin factura, la posibilidad de deducir el IVA prácticamente desaparece; en el IRPF, en cambio, existe algo más de flexibilidad para admitir otros medios de prueba, aunque siempre dentro de unos límites razonables.

    Alternativas admitidas cuando no hay factura

    Compras a particulares

    Cuando adquieres un bien o servicio a un particular que no puede emitir factura (por ejemplo, la compra de un vehículo de segunda mano a otro particular), el contrato de compraventa, debidamente firmado y con los datos identificativos de ambas partes, puede servir como justificante del gasto a efectos del IRPF, aunque no permitirá deducir IVA por tratarse de una operación no sujeta a este impuesto.

    Tickets y facturas simplificadas

    Para gastos de importe reducido, la normativa admite la factura simplificada (el ticket con determinados datos mínimos) como justificante válido, aunque con las limitaciones propias de este tipo de documento, que no siempre permite identificar al comprador ni desglosar el IVA de la misma forma que una factura completa.

    Extractos bancarios y justificantes de pago

    El pago por medios electrónicos (transferencia, tarjeta) deja un rastro que puede ayudar a acreditar la realidad de un gasto, pero por sí solo no sustituye a la factura: es un complemento que refuerza la credibilidad de la operación, no un justificante autónomo del gasto a efectos fiscales.

    Gastos genéricos de difícil justificación

    La normativa del IRPF prevé, para autónomos en estimación directa simplificada, una deducción adicional en concepto de gastos genéricos de difícil justificación, calculada como un porcentaje sobre el rendimiento neto positivo, con un límite máximo anual. Este mecanismo reconoce que existen pequeños gastos vinculados a la actividad que resulta poco práctico justificar documentalmente uno a uno, y ofrece una solución simplificada sin necesidad de acreditar cada partida individual. No obstante, este porcentaje tiene un límite cuantitativo, por lo que no sustituye a una correcta gestión documental de los gastos relevantes de tu negocio.

    Qué gastos NO se pueden justificar sin más documentación

    Es importante entender que la ausencia de factura no convierte automáticamente un gasto en deducible mediante cualquier otro medio: gastos de importe elevado, compras recurrentes a un mismo proveedor sin ningún tipo de documento, o gastos que por su naturaleza deberían llevar aparejada una factura (compras a otros empresarios o profesionales) y que se pretenden justificar solo con un extracto bancario, suelen ser rechazados en una comprobación, ya que Hacienda entiende que el obligado tributario debió exigir la factura correspondiente en el momento de la operación. Cuando el gasto es real pero la documentación es insuficiente, la prueba pericial puede ayudar a acreditar su realidad y su vinculación con la actividad en un eventual procedimiento.

    Si tienes dudas sobre cómo justificar correctamente un gasto concreto de tu actividad, escríbenos a Contacto@LRB.es y lo analizamos juntos antes de que presentes tu declaración. Para una visión completa de qué gastos admite Hacienda en general, puedes consultar también gastos deducibles de la actividad económica del autónomo.

    Buenas prácticas para evitar este problema

    La mejor estrategia frente a este problema es preventiva: exigir siempre factura en tus compras profesionales, aunque el proveedor no la ofrezca por defecto, organizar un sistema de archivo digital que evite la pérdida de justificantes, y revisar periódicamente que tus gastos declarados cuenten con soporte documental adecuado, en lugar de esperar a una comprobación para reconstruir esta información, algo que en la práctica resulta muy difícil de hacer de forma convincente meses o años después.

    Preguntas frecuentes

    ¿Puedo deducir un gasto pagado en efectivo sin factura?

    Es mucho más difícil de justificar y, dependiendo del importe y la naturaleza del gasto, puede ser rechazado directamente en una comprobación. Siempre que sea posible, es preferible pagar por medios electrónicos y exigir el justificante correspondiente.

    ¿Un albarán de entrega sirve como justificante de un gasto?

    Por sí solo no sustituye a la factura, aunque puede servir como documento complementario que refuerce la justificación si se combina con otros medios de prueba, como el pago por medios electrónicos y la factura definitiva emitida posteriormente por el proveedor.

    ¿Qué pasa si pierdo una factura de un gasto importante?

    Puedes solicitar un duplicado a tu proveedor, que sigue teniendo validez como justificante siempre que conste claramente su condición de copia y los datos originales de la operación.

    Conclusión

    Justificar correctamente tus gastos es tan importante como que estos sean realmente deducibles: sin el soporte documental adecuado, Hacienda puede rechazar la deducción aunque el gasto sea real y esté vinculado a tu actividad. La factura sigue siendo el medio de prueba preferente, y aunque existen alternativas en determinados supuestos, conviene no depender de ellas de forma sistemática. Si quieres que revisemos cómo estás documentando tus gastos, escríbenos a Contacto@LRB.es.

  • Autónomos y la Seguridad Social: sistema de cotización por ingresos reales

    El sistema de cotización de los autónomos ha experimentado un cambio profundo con la implantación del modelo basado en los ingresos reales de la actividad, sustituyendo al antiguo sistema en el que el autónomo elegía libremente su base de cotización dentro de unos límites amplios, con independencia de lo que realmente facturara. Entender cómo funciona este sistema es esencial para evitar regularizaciones al final del ejercicio y para planificar correctamente tu cuota mensual.

    Cómo funciona el sistema de tramos

    Bajo este modelo, el autónomo debe realizar una previsión de sus rendimientos netos anuales derivados de la actividad económica, y en función de esa previsión se encuadra en uno de los tramos de cotización establecidos, cada uno con una base mínima y máxima asociada dentro de la cual puede elegir su base de cotización mensual. A medida que evolucionan tus ingresos reales a lo largo del año, tienes la posibilidad de cambiar de tramo hasta un número determinado de veces por ejercicio, ajustando así tu cuota a tu situación económica real.

    El concepto clave de este sistema es el rendimiento neto, que no coincide exactamente con el beneficio que declaras en tu IRPF: se calcula restando a tus ingresos los gastos deducibles de la actividad y aplicando además una deducción adicional por gastos genéricos de difícil justificación, un porcentaje que reduce el rendimiento neto a efectos de determinar tu tramo de cotización.

    La regularización anual

    Al finalizar el ejercicio, la Tesorería General de la Seguridad Social compara los rendimientos netos reales que finalmente declaraste en tu IRPF con la previsión que utilizaste para elegir tu base de cotización mensual durante el año. Si cotizaste por debajo de lo que te correspondía según tus ingresos reales, se te exigirá el pago de la diferencia; si cotizaste por encima, tendrás derecho a la devolución del exceso. Esta regularización se produce, con carácter general, en el ejercicio posterior a aquel en que Hacienda dispone de los datos definitivos de tu declaración de la renta.

    Esto convierte la previsión de ingresos en un elemento central de la planificación fiscal del autónomo: infravalorar tus ingresos para pagar una cuota menor durante el año puede parecer atractivo a corto plazo, pero termina generando una regularización con el correspondiente recargo si la diferencia es significativa.

    Cómo planificar tu tramo de cotización

    Revisa tu previsión con cada cambio relevante en tu facturación

    Si tu negocio experimenta un crecimiento significativo, o al contrario, una caída relevante en la facturación, conviene revisar cuanto antes tu tramo de cotización, aprovechando las ventanas de cambio que permite el sistema a lo largo del año, en lugar de esperar a la regularización posterior.

    Coordina esta previsión con el cálculo del pago fraccionado del IRPF

    Dado que ambos cálculos parten de una previsión de tus rendimientos, tiene sentido revisarlos de forma conjunta cada trimestre. Puedes consultar cómo se calcula el pago fraccionado en nuestro artículo sobre cómo calcular el pago fraccionado del IRPF paso a paso.

    Situaciones particulares dentro del sistema

    Determinados colectivos y situaciones tienen reglas específicas dentro de este sistema, como los autónomos en tarifa plana (que quedan al margen de la elección de tramo mientras dura la bonificación), los autónomos societarios (con tramos y bases distintas a las del autónomo persona física, como explicamos en nuestro artículo sobre autónomos societarios: ventajas e inconvenientes), y los autónomos en situación de pluriactividad, que hemos tratado con más detalle en nuestro artículo sobre pluriactividad: ser autónomo y trabajador por cuenta ajena a la vez.

    Errores frecuentes en la gestión de la cotización

    El error más habitual es elegir un tramo de cotización bajo, pensando en minimizar la cuota mensual, sin tener en cuenta que esto generará una regularización al alza si los ingresos reales del año resultan superiores a la previsión utilizada. Otro fallo común es no ajustar el tramo cuando se produce un cambio relevante en la facturación, dejando pasar las ventanas de modificación disponibles. También es frecuente confundir el concepto de rendimiento neto a efectos de cotización con el beneficio contable o fiscal de la actividad, que no son exactamente lo mismo debido a la deducción adicional por gastos genéricos aplicable en este cálculo.

    Si quieres que te ayudemos a estimar correctamente tu tramo de cotización o a revisar una regularización que hayas recibido, escríbenos a Contacto@LRB.es.

    Preguntas frecuentes

    ¿Cuántas veces al año puedo cambiar mi tramo de cotización?

    El sistema permite varios cambios a lo largo del año, distribuidos en distintos periodos, lo que da margen suficiente para ajustar tu cotización conforme evoluciona tu actividad, siempre que lo hagas dentro de las ventanas habilitadas.

    ¿Qué pasa si no puedo pagar la regularización que me exige la Seguridad Social?

    Es posible solicitar un aplazamiento o fraccionamiento del importe resultante, aunque conviene analizar tu situación concreta cuanto antes para evitar recargos adicionales por el retraso en el pago.

    ¿El rendimiento neto a efectos de cotización incluye las cuotas de autónomo pagadas?

    Las cuotas de autónomos que pagas son, a su vez, un gasto deducible de tu actividad a efectos del IRPF, lo que también repercute en el cálculo del rendimiento neto utilizado para determinar tu tramo de cotización, generando una interacción entre ambos conceptos que conviene tener presente al hacer tu previsión.

    Conclusión

    El sistema de cotización por ingresos reales exige a los autónomos hacer una previsión cuidadosa de sus rendimientos y revisarla periódicamente para evitar regularizaciones significativas al final del ejercicio. Coordinar esta previsión con el resto de tu planificación fiscal es clave para no llevarte sorpresas. Si quieres que revisemos tu situación, escríbenos a Contacto@LRB.es.

  • Contratar el primer empleado: obligaciones fiscales y laborales del autónomo

    Contratar al primer trabajador es uno de los momentos que marca un antes y un después en la vida de un autónomo: el negocio crece lo suficiente como para necesitar ayuda, pero ese crecimiento trae consigo un conjunto de obligaciones fiscales y laborales que conviene conocer bien antes de dar el paso, para no llevarte sorpresas en los primeros meses.

    Trámites previos a la incorporación del trabajador

    Antes de que tu futuro empleado empiece a trabajar, debes inscribirte como empresario ante la Tesorería General de la Seguridad Social si no lo estás ya, solicitar el código de cuenta de cotización correspondiente, formalizar el alta del trabajador en el régimen general de la Seguridad Social antes del inicio de la prestación de servicios, y comunicar el contrato al Servicio Público de Empleo Estatal. También debes entregar al trabajador el documento del contrato y, en función del tipo de contrato, respetar los requisitos formales exigidos para su modalidad concreta.

    Obligaciones fiscales derivadas de tener empleados

    Retenciones e ingresos a cuenta del IRPF

    Desde el momento en que pagas la primera nómina, te conviertes en obligado a practicar retención a cuenta del IRPF sobre el salario del trabajador, calculada según su situación personal y familiar y el importe de su retribución anual estimada. Estas retenciones deben ingresarse trimestralmente mediante el modelo 111 y resumirse anualmente en el modelo 190. Puedes consultar el funcionamiento de estos modelos en la guía sobre modelo 111 y modelo 190: retenciones e ingresos a cuenta del IRPF.

    Cotizaciones sociales del trabajador

    Además de la retención de IRPF, deberás ingresar mensualmente las cotizaciones a la Seguridad Social correspondientes al trabajador, que incluyen tanto la parte a cargo de la empresa como la parte que se retiene de la nómina del empleado. Este coste adicional debe incluirse en tu planificación financiera antes de contratar, ya que representa un porcentaje significativo sobre el salario bruto pactado.

    Bonificaciones a la contratación

    Existen distintos incentivos a la contratación que pueden reducir el coste de las cotizaciones sociales durante determinados periodos, especialmente al contratar a colectivos con dificultades de acceso al empleo (jóvenes, mayores de 45 o 50 años, personas en situación de desempleo de larga duración, personas con discapacidad, entre otros). Conviene revisar si tu futuro empleado encaja en alguno de estos colectivos antes de formalizar el contrato, ya que la bonificación normalmente debe solicitarse en el momento del alta.

    Gestión de nóminas y obligaciones documentales

    Como empleador, debes elaborar y entregar mensualmente la nómina del trabajador, conservar los justificantes de pago, llevar un registro de la jornada laboral (obligatorio para todos los trabajadores, con independencia del tipo de jornada), y respetar el convenio colectivo aplicable a tu actividad, que puede establecer condiciones salariales y laborales superiores a las mínimas legales. Muchos autónomos que contratan por primera vez desconocen qué convenio colectivo les corresponde, algo que conviene verificar cuanto antes, ya que su incumplimiento puede acarrear sanciones administrativas y reclamaciones del propio trabajador.

    Impacto en tu fiscalidad como autónomo

    El coste salarial y las cotizaciones sociales del empleado son gasto deducible en tu actividad económica, lo que reduce tu rendimiento neto y, por tanto, tu tributación en el IRPF. Esto conviene tenerlo en cuenta al calcular tu pago fraccionado trimestral, que se verá reducido en la parte proporcional del nuevo gasto asumido; puedes repasar cómo se calcula en nuestro artículo sobre cómo calcular el pago fraccionado del IRPF paso a paso.

    Si estás valorando contratar a tu primer empleado y quieres que revisemos el impacto fiscal y las bonificaciones disponibles en tu caso, escríbenos a Contacto@LRB.es.

    Riesgos de no formalizar correctamente la contratación

    Contratar sin dar de alta al trabajador antes del inicio de la prestación de servicios, o mantener una relación de colaboración informal que en realidad reúne los elementos de una relación laboral (dependencia, ajenidad, retribución periódica), son dos de los riesgos más frecuentes al crecer un negocio. Ambas situaciones pueden derivar en actas de infracción de la Inspección de Trabajo, con sanciones económicas relevantes y la obligación de regularizar las cotizaciones no ingresadas con sus recargos.

    Preguntas frecuentes

    ¿Puedo contratar a mi primer empleado a tiempo parcial para reducir el coste inicial?

    Sí, es una opción habitual para dosificar el coste de la primera contratación, siempre que el contrato refleje fielmente la jornada real que va a desarrollar el trabajador, ya que las jornadas parciales ficticias son objeto de especial atención por parte de la Inspección de Trabajo.

    ¿Necesito un asesor laboral para gestionar las nóminas?

    No es obligatorio legalmente, pero dada la complejidad de la normativa laboral y de cotización, especialmente en los primeros meses, contar con apoyo profesional reduce significativamente el riesgo de errores en la gestión de nóminas y seguros sociales.

    ¿Qué pasa si el convenio colectivo de mi sector establece un salario superior al que había pactado?

    Debes respetar el mínimo establecido por el convenio colectivo aplicable; pactar una retribución inferior no es válido y puede dar lugar a reclamaciones del trabajador por las diferencias salariales correspondientes.

    Conclusión

    Contratar al primer empleado implica asumir un conjunto de obligaciones fiscales y laborales que conviene planificar con antelación: alta en Seguridad Social, retenciones de IRPF, cotizaciones sociales, convenio colectivo aplicable y registro de jornada. Una buena preparación de este paso evita sanciones y facilita el crecimiento ordenado de tu negocio. Si necesitas ayuda para dar este paso, escríbenos a Contacto@LRB.es.